Thủ tục nhập khẩu máy chạy bộ từ Trung Quốc mới nhất 2026

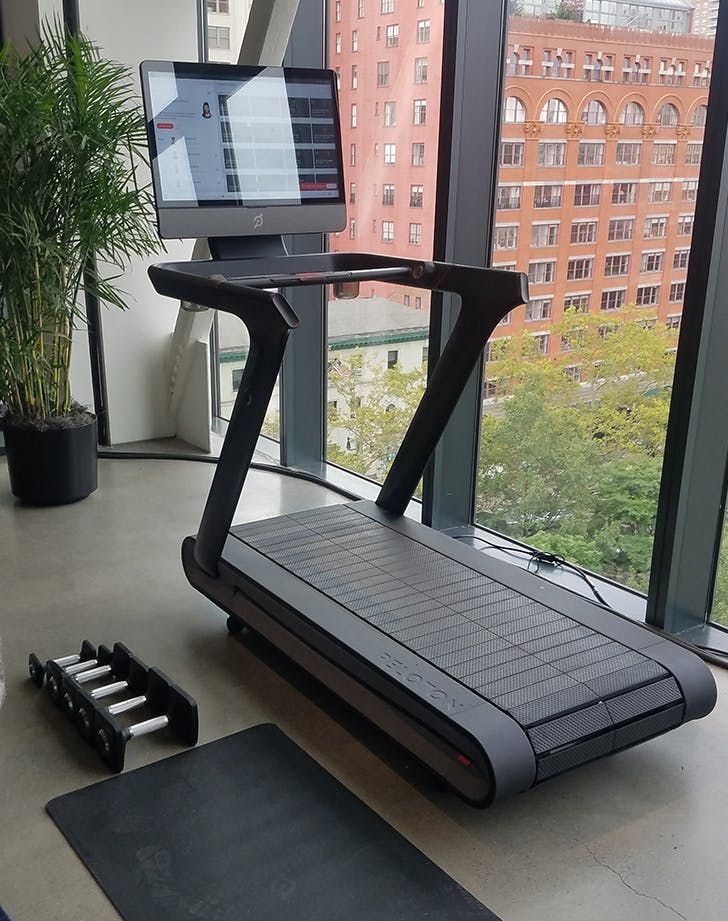
Thủ tục nhập khẩu máy chạy bộ được nhiều cửa hàng thể thao, phòng gym và nhà bán trên sàn thương mại điện tử tìm hiểu. Nhu cầu tập luyện tại nhà tăng mạnh khiến máy chạy bộ điện, xe đạp tập, máy tập đa năng trở thành nhóm hàng có doanh số ổn định quanh năm. Phần lớn nguồn cung đến từ Vĩnh Khang, Kim Hoa (Chiết Giang), “thủ phủ” thiết bị thể thao của Trung Quốc, cùng các xưởng tại Hạ Môn (Phúc Kiến) và Thanh Đảo (Sơn Đông) chuyên dòng máy tập thương mại cho phòng gym.
Khác với nhiều thiết bị điện gia dụng khác, máy chạy bộ có thủ tục pháp lý tương đối đơn giản: không thuộc danh mục phải hợp quy và thuế MFN chỉ 5%. Rủi ro thực tế lại nằm ở chỗ khác: tham vấn giá do hàng giá trị lớn mà khai giá thấp, chi phí vận chuyển do hàng cồng kềnh, và nhầm lẫn với máy tập phục hồi chức năng y tế. Trong bài viết này, AZ Chính Ngạch làm rõ căn cứ pháp lý, mã HS, thuế, bộ hồ sơ và những lưu ý thực tế khi nhập máy chạy bộ chính ngạch.
1. Căn cứ pháp lý & quản lý chuyên ngành
1.1. Chính sách nhập khẩu
Máy chạy bộ, thiết bị tập thể dục mới 100% được nhập khẩu như hàng hóa thông thường theo Nghị định 292/2026/NĐ-CP, không cần giấy phép. Hàng đã qua sử dụng thuộc danh mục hàng tiêu dùng đã qua sử dụng cấm nhập khẩu.
1.2. Máy chạy bộ có phải hợp quy không?
Theo Thông tư 36/2026/TT-BKHCN (hiệu lực 01/7/2026), danh mục rủi ro cao và rủi ro trung bình về an toàn điện (QCVN 4:2009/BKHCN) và tương thích điện từ (QCVN 9:2012/BKHCN) chỉ liệt kê các thiết bị cụ thể như quạt điện, nồi cơm điện, máy sấy tóc, máy hút bụi, tủ lạnh… Máy chạy bộ và thiết bị tập thể dục (nhóm 9506) không có tên trong danh mục.
Hệ quả:
- Không phải đăng ký kiểm tra chất lượng tại khâu nhập khẩu.
- Không phải công bố hợp quy an toàn điện hoặc EMC theo Thông tư 36/2026/TT-BKHCN.
- Vẫn phải tuân thủ đầy đủ quy định nhãn hàng hóa theo Nghị định 37/2026/NĐ-CP.
1.3. Hai trường hợp phát sinh nghĩa vụ thêm
Trường hợp 1: Máy có Wi-Fi hoặc Bluetooth. Nhiều dòng máy chạy bộ thông minh kết nối ứng dụng điện thoại, đồng hồ thông minh. Thiết bị tích hợp Wi-Fi 2,4 GHz có công suất EIRP từ 60 mW đến 200 mW, hoặc Wi-Fi 5 GHz từ 60 mW trở lên, thuộc nhóm thiết bị vô tuyến rủi ro cao theo Phụ lục I Thông tư 36/2026/TT-BKHCN. Cần kiểm tra công suất phát của module ngay khi chọn mẫu.
Trường hợp 2: Máy tập phục hồi chức năng dùng trong y tế. Máy tập đi, máy tập phục hồi chức năng dùng trong cơ sở y tế có thể được phân loại vào nhóm 9019 (máy trị liệu cơ học) và quản lý theo pháp luật về trang thiết bị y tế, với thủ tục khác hẳn hàng thể thao.
CẢNH BÁO PHÂN LOẠI: Mã 9019.10.10 có thuế MFN 0% và VAT 5%, thấp hơn mã 9506.91.00. Tuy nhiên, khai máy chạy bộ gia đình vào nhóm thiết bị y tế để hưởng thuế thấp là khai sai bản chất hàng hóa. Doanh nghiệp có thể bị bác mã, truy thu thuế, xử phạt, và lô hàng còn bị yêu cầu bổ sung thủ tục trang thiết bị y tế.
2. Mã HS & chính sách thuế
| Mã HS | Mô tả | Thuế MFN | Thuế Form E (ACFTA) | VAT |
| 9506.91.00 | Máy chạy bộ (cơ và điện), xe đạp tập, máy tập đa năng, thiết bị tập thể lực nói chung; bộ phận và phụ kiện | 5% | 0%* | 8% |
*Thuế ACFTA 0% khi có C/O Form E hợp lệ. Cần đối chiếu trên VNTR tại thời điểm mở tờ khai. VAT 8% áp dụng đến hết 31/12/2026 theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP.
Mã 9506.91.00 áp dụng cho cả máy nguyên chiếc lẫn bộ phận, phụ kiện (băng tải, bảng điều khiển, khung) của thiết bị tập thể dục. Điều này thuận tiện cho doanh nghiệp vừa nhập máy vừa nhập linh kiện bảo hành.
Ví dụ chi phí: lô 50 máy chạy bộ điện, trị giá tính thuế 300.000.000 VNĐ.
- Không có Form E: thuế nhập khẩu 15.000.000 VNĐ.
- Có Form E: thuế nhập khẩu 0 VNĐ.
- Thuế suất MFN thấp nên mức tiết kiệm không lớn bằng các mặt hàng điện gia dụng khác. Với máy chạy bộ, cước vận chuyển và trị giá khai báo mới là hai yếu tố quyết định giá vốn.
3. Hai rủi ro thực tế: tham vấn giá và cước vận chuyển
3.1. Tham vấn giá
Máy chạy bộ có dải giá rất rộng, từ máy cơ giá rẻ đến máy điện thương mại công suất lớn. Hải quan thường so sánh trị giá khai báo với cơ sở dữ liệu giá của các lô tương tự. Khai giá quá thấp so với mặt bằng (theo công suất động cơ, chiều rộng băng chạy, tải trọng) dễ bị đưa vào diện tham vấn giá và yêu cầu giải trình.
Lưu ý bắt buộc: Hợp đồng và hóa đơn nên ghi đủ thông số kỹ thuật (công suất motor HP, tải trọng tối đa, kích thước băng chạy, có/không độ dốc điện). Chứng từ thanh toán phải khớp với giá trên hóa đơn.
3.2. Hàng cồng kềnh, tính cước theo khối
Một máy chạy bộ gia đình đóng thùng thường chiếm khoảng 0,3–0,6 m³ và nặng 50–100 kg. Máy thương mại có thể vượt 150 kg. Khi đi ghép hàng, cước được tính theo khối (CBM) hoặc khối lượng quy đổi, tùy cái nào lớn hơn. Vì vậy:
- Lô từ 30–40 máy trở lên nên cân nhắc nguyên xe hoặc nguyên container để giảm cước trên mỗi máy.
- Yêu cầu xưởng dùng thùng carton 5 lớp, xốp định hình các góc. Lỗi phổ biến nhất của máy chạy bộ khi về kho là gãy tay vịn và nứt màn hình.
4. Bộ hồ sơ hải quan
Hồ sơ theo Điều 24 Luật Hải quan 2014:
- Tờ khai hải quan điện tử (VNACCS/VCIS)
- Hợp đồng mua bán, hóa đơn thương mại ghi rõ thông số kỹ thuật từng model
- Phiếu đóng gói (Packing List) ghi kích thước, khối lượng từng thùng
- Vận đơn (đường bộ hoặc đường biển)
- C/O Form E để hưởng thuế ACFTA 0%
- Catalog kỹ thuật (công suất motor, tải trọng, kích thước, module kết nối không dây nếu có)
- Chứng từ thanh toán (phòng khi bị tham vấn giá)
5. Quy trình 6 bước thông quan
- Bước 1: Xác định mã HS (9506.91.00) và kiểm tra model có Wi-Fi/Bluetooth hay không.
- Bước 2: Chốt thông số, giá và quy cách đóng gói với xưởng; yêu cầu C/O Form E.
- Bước 3: Chọn phương án vận chuyển (ghép hàng hay nguyên xe/container) theo tổng số khối.
- Bước 4: Khai tờ khai hải quan điện tử, nhận phân luồng Xanh/Vàng/Đỏ.
- Bước 5: Xuất trình hồ sơ, giải trình giá nếu có yêu cầu, nộp thuế nhập khẩu và VAT.
- Bước 6: Thông quan, kiểm tra ngoại quan hàng tại kho, dán nhãn phụ tiếng Việt trước khi bán.
6. Quy định nhãn hàng hóa & Shipping Mark
Nhãn hàng hóa áp dụng Nghị định 37/2026/NĐ-CP (hiệu lực 23/01/2026):
- Nhãn gốc khi thông quan phải là nhãn vật lý, có tên hàng hóa, xuất xứ và tên tổ chức, cá nhân chịu trách nhiệm.
- Nhãn phụ tiếng Việt với máy chạy bộ nên có: tên hàng, model, điện áp, công suất, tải trọng tối đa người dùng, hướng dẫn lắp đặt và sử dụng, cảnh báo an toàn (dùng khóa an toàn, không cho trẻ em sử dụng), tên và địa chỉ đơn vị nhập khẩu.
Shipping Mark nên ghi model, số lượng, kích thước, khối lượng cả bì, số thùng/tổng số thùng, “Made in China”, tên đơn vị nhập khẩu và các ký hiệu “hàng nặng”, “không lật ngược”.
7. Câu hỏi thường gặp (FAQ)
Câu 1: Máy chạy bộ nhập khẩu có phải hợp quy không?
Trả lời: Không. Máy chạy bộ không thuộc danh mục sản phẩm, hàng hóa rủi ro cao hoặc rủi ro trung bình theo Thông tư 36/2026/TT-BKHCN, nên không phải kiểm tra chất lượng khi nhập khẩu và không phải công bố hợp quy. Doanh nghiệp vẫn phải tuân thủ quy định nhãn hàng hóa.
Câu 2: Thuế nhập khẩu máy chạy bộ từ Trung Quốc là bao nhiêu?
Trả lời: Mã HS 9506.91.00 có thuế MFN 5%, thuế ACFTA 0% khi có C/O Form E hợp lệ, VAT 8% đến hết năm 2026.
Câu 3: Máy chạy bộ có Bluetooth có phải làm thêm thủ tục gì không?
Trả lời: Cần kiểm tra công suất phát của module không dây. Thiết bị tích hợp Wi-Fi có công suất EIRP từ 60 mW trở lên thuộc nhóm thiết bị vô tuyến rủi ro cao theo Thông tư 36/2026/TT-BKHCN. Nên yêu cầu nhà máy cung cấp thông số module ngay khi chọn mẫu.
Câu 4: Có thể khai máy chạy bộ là thiết bị y tế để được thuế thấp hơn không?
Trả lời: Không nên. Máy chạy bộ dùng tập luyện thể thao tại nhà thuộc nhóm 9506, không phải thiết bị trị liệu y tế. Khai sai bản chất hàng hóa có thể dẫn đến truy thu thuế, xử phạt và phát sinh thủ tục trang thiết bị y tế.
Câu 5: Nhập bao nhiêu máy thì nên đi nguyên xe?
Trả lời: Mỗi máy gia đình đóng thùng chiếm khoảng 0,3–0,6 m³. Lô từ 30–40 máy trở lên thường đủ khối để cân nhắc nguyên xe hoặc nguyên container, giúp giảm cước trên mỗi máy và hạn chế va đập do bốc xếp nhiều lần.
8. Vì sao nên ủy thác qua AZ Chính Ngạch
Thủ tục máy chạy bộ không phức tạp về hợp quy, nhưng dễ đội chi phí vì tham vấn giá và cước vận chuyển. AZ Chính Ngạch hỗ trợ:
- Kiểm soát trị giá khai báo ngay từ hợp đồng: chuẩn hóa thông số, giá và chứng từ thanh toán để hạn chế tham vấn giá.
- Tối ưu cước theo khối: tư vấn ghép hàng hay nguyên xe, kiểm tra quy cách đóng gói để giảm hư hỏng.
- Tối ưu thuế qua C/O Form E, đưa thuế nhập khẩu về 0%.
- Kết nối xưởng tại Vĩnh Khang, Hạ Môn cho đơn hàng thương hiệu riêng.
- Hơn 19 năm kinh nghiệm (từ năm 2007) nhập khẩu chính ngạch Trung Quốc – Việt Nam.
Bài viết tổng hợp quy định pháp luật hiện hành tính đến 10/2026, mang tính tham khảo. Mã HS và thuế suất cần đối chiếu tại thời điểm mở tờ khai.