
Thủ tục nhập khẩu Má phanh, Đĩa phanh ô tô, xe máy mới nhất

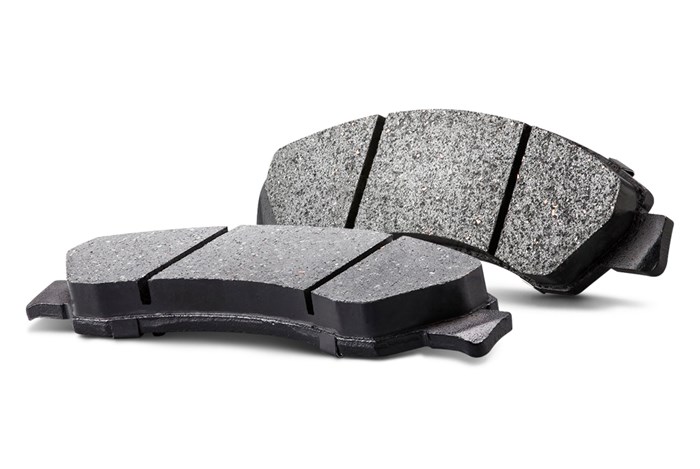
Má phanh (bố thắng, brake pad/lining) và đĩa phanh (brake disc/rotor) là phụ tùng thuộc hệ thống an toàn quan trọng bậc nhất của xe, có nhu cầu thay thế định kỳ rất lớn. Đây cũng là nhóm phụ tùng doanh nghiệp cần đặc biệt cẩn trọng cả về chất lượng kỹ thuật lẫn rủi ro sở hữu trí tuệ.
1. Căn cứ pháp lý và phân nhóm quản lý phụ tùng
Má phanh, đĩa phanh mới 100% không thuộc danh mục hàng hóa cấm nhập khẩu theo Nghị định 292/2026/NĐ-CP (thay thế Nghị định 69/2018/NĐ-CP từ 05/9/2026). Trình tự, thủ tục chứng nhận chất lượng phụ tùng xe cơ giới thực hiện theo Thông tư 54/2024/TT-BGTVT; danh mục phụ tùng thuộc diện rủi ro cao/trung bình bắt buộc chứng nhận hiện nằm tại Thông tư 49/2026/TT-BXD (hiệu lực 01/7/2026, Bộ Xây dựng — Cục Đăng kiểm Việt Nam vẫn là đơn vị chứng nhận). Danh mục rủi ro cao (Phụ lục I) gồm: lốp hơi ô tô, gương, kính an toàn, vành hợp kim nhẹ, đèn chiếu sáng phía trước, thiết bị an toàn cho trẻ em, bình chịu áp lực. Má phanh, đĩa phanh không có tên trong danh mục này về mặt thủ tục hải quan, chỉ cần làm thủ tục hải quan thông thường.
Lưu ý quan trọng: Mặc dù không bắt buộc đăng kiểm ngay từ khâu nhập khẩu, má phanh và đĩa phanh là phụ tùng liên quan trực tiếp đến an toàn vận hành xe. Doanh nghiệp nên yêu cầu nhà cung cấp Trung Quốc cung cấp đầy đủ kết quả kiểm nghiệm chất lượng (nếu có) để đảm bảo uy tín kinh doanh và tránh rủi ro trách nhiệm sản phẩm, ngay cả khi pháp luật hải quan chưa bắt buộc chứng nhận riêng cho mặt hàng này.
2. CẢNH BÁO SỞ HỮU TRÍ TUỆ
Má phanh, đĩa phanh là mặt hàng thường bị làm giả nhãn hiệu của các thương hiệu lớn như Akebono, Bosch, Brembo, Advics… Tương tự vòng bi và bugi, từ ngày 01/03/2026, Thông tư 06/2026/TT-BTC trao quyền cho hải quan tạm dừng thông quan ngay khi có căn cứ nghi vấn hàng giả mạo nhãn hiệu đã đăng ký bảo hộ. Doanh nghiệp không nên nhập khẩu má phanh/đĩa phanh in nhãn hiệu bên thứ ba nếu không có ủy quyền hợp pháp; nên ưu tiên phương án lấy hàng nội địa chất lượng cao hoặc gia công theo thương hiệu riêng (OEM).
3. Mã HS và thuế nhập khẩu
| Loại hàng hóa | Mã HS tham khảo | Form E (ACFTA) | VAT |
|---|---|---|---|
| Má phanh, bố thắng (vật liệu ma sát dạng tấm/lá, chưa lắp ráp, không chứa amiăng) | 6813.81.00 | 0% | 10% |
| Đĩa phanh, rotor phanh (bộ phận kim loại của hệ thống phanh xe có động cơ) | 8708.30.99 | 0% | 10% |
| Guốc phanh, cụm phanh hoàn chỉnh lắp ráp sẵn cho xe có động cơ | 8708.30.9x (tùy chi tiết bộ phận) | 0% | 10% |
Điểm cần phân biệt: má phanh (vật liệu ma sát) thường thuộc Chương 68 (sản phẩm khoáng chất), trong khi đĩa phanh (bộ phận kim loại quay cùng bánh xe) thuộc nhóm 87.08 (bộ phận, phụ kiện xe có động cơ). Doanh nghiệp cần khai tách riêng hai mặt hàng này theo đúng bản chất cấu tạo, không gộp chung một mã.
4. Bộ hồ sơ hải quan
Hợp đồng thương mại, Invoice, Packing List, Bill of Lading
C/O Form E
Tờ khai hải quan điện tử
Catalog kỹ thuật: chất liệu má phanh (có/không chứa amiăng), model xe tương thích, hàng mới 100%
Hồ sơ chứng minh quyền sử dụng nhãn hiệu hợp pháp (nếu có gắn nhãn hiệu bên thứ ba)
Nhãn phụ, shipping mark theo Nghị định 37/2026/NĐ-CP (thay thế Nghị định 111/2021/NĐ-CP từ 23/01/2026)
5. Quy trình thông quan
Khai tờ khai hải quan điện tử, nhận phân luồng
Nộp hồ sơ theo luồng; lưu ý khả năng bị kiểm tra nếu nghi vấn nhãn hiệu
Đối chiếu C/O Form E
Nộp thuế nhập khẩu, VAT
Thông quan, nhận hàng tại cảng/kho
6. Câu hỏi thường gặp (FAQ)
Câu 1: Má phanh và đĩa phanh có cần khai chung một mã HS không?
Trả lời: Không. Má phanh (vật liệu ma sát) thuộc Chương 68, đĩa phanh (bộ phận kim loại) thuộc nhóm 87.08 — cần khai tách riêng theo đúng bản chất cấu tạo.
Câu 2: Má phanh chứa amiăng có được nhập khẩu không?
Trả lời: Cần kiểm tra kỹ vì amiăng thuộc nhóm vật liệu bị kiểm soát tại nhiều quốc gia. Doanh nghiệp nên yêu cầu nhà cung cấp xác nhận rõ má phanh không chứa amiăng và thể hiện trong catalog kỹ thuật khi khai báo.
Câu 3: Không có chứng nhận đăng kiểm thì má phanh, đĩa phanh có được bán ra thị trường không?
Trả lời: Về thủ tục hải quan thì được, do không thuộc danh mục bắt buộc chứng nhận. Tuy nhiên vì liên quan trực tiếp đến an toàn vận hành xe, doanh nghiệp nên có kết quả kiểm nghiệm chất lượng từ nhà cung cấp để đảm bảo uy tín và giảm rủi ro trách nhiệm sản phẩm.
7. Vì sao nên ủy thác qua AZ Chính Ngạch
Phân loại đúng mã HS cho từng cấu phần hệ thống phanh: tách bạch má phanh (Chương 68) và đĩa phanh (nhóm 87.08).
Rà soát rủi ro nhãn hiệu trước khi đặt hàng: với các thương hiệu thường bị làm giả như Akebono, Brembo, Bosch.
Hỗ trợ yêu cầu kết quả kiểm nghiệm chất lượng từ nhà cung cấp: dù không bắt buộc về thủ tục hải quan nhưng giúp giảm rủi ro trách nhiệm sản phẩm.
Xử lý trọn gói thủ tục hải quan: từ khai báo, đối chiếu C/O đến thông quan tại cảng/kho.
Bài viết tổng hợp quy định pháp luật hiện hành tính đến 09/2026, mang tính tham khảo. Mã HS và mức thuế cụ thể cần đối chiếu lại tại thời điểm mở tờ khai.