
Thủ tục nhập khẩu cầu là âm tủ, tủ đồ khô (Pantry) từ Trung Quốc mới nhất 2026

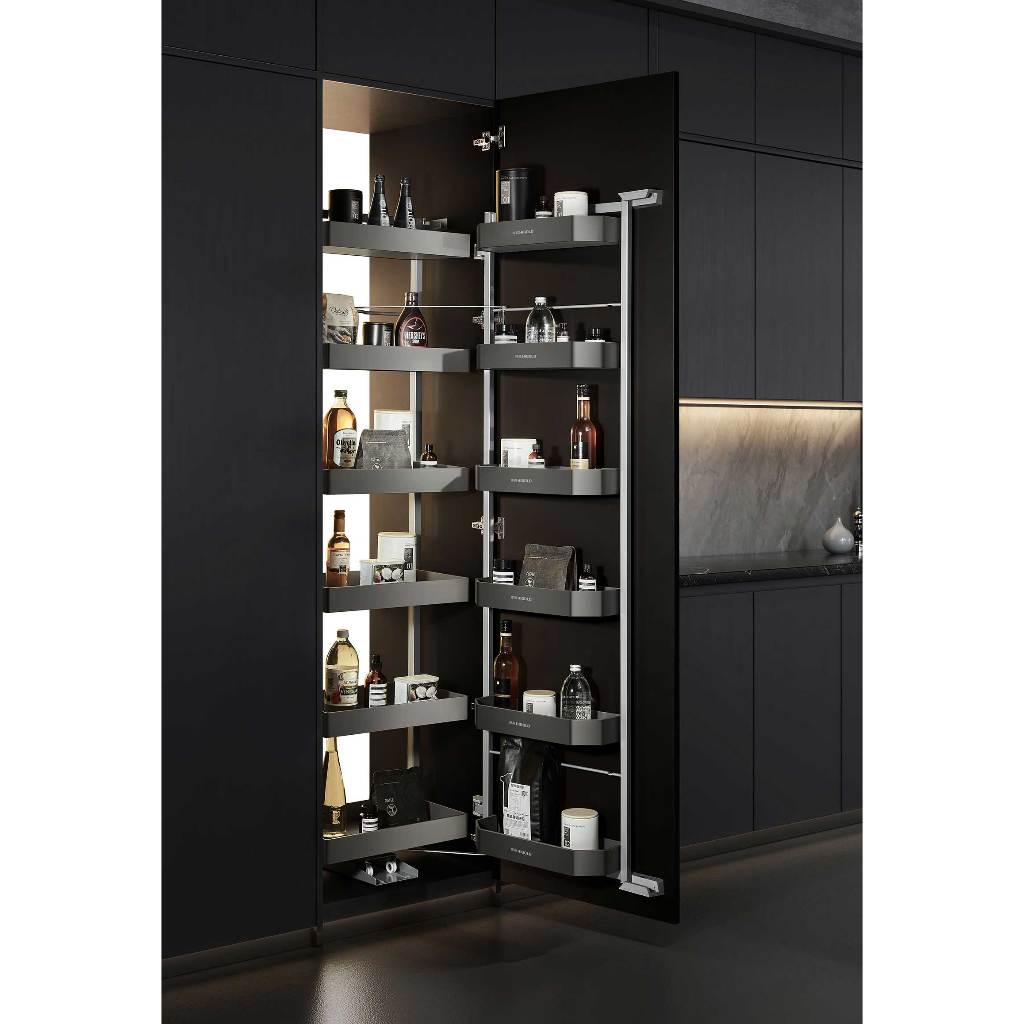
Cầu là âm tủ và tủ đồ khô (Pantry) là hai nhóm phụ kiện nội thất tối ưu không gian được các đơn vị thiết kế – thi công nội thất và xưởng sản xuất tủ bếp tại Việt Nam đặt hàng số lượng lớn từ Trung Quốc. Nguồn cung phần khung, ray trượt, bản lề kim loại tập trung tại Phật Sơn, Trung Sơn (Quảng Đông) – hai thủ phủ sản xuất phụ kiện tủ lớn nhất, trong khi phần mặt bàn là hoặc tấm ván gia công thường được cắt theo đơn tại các xưởng ván gỗ công nghiệp ở Thanh Đảo, Lâm Nghi (Sơn Đông).
Điểm phức tạp cốt lõi của nhóm hàng này nằm ở ranh giới giữa phụ kiện kim loại thuần túy và cấu kiện có ván gỗ công nghiệp (MDF, ván ép, ván dăm) đi kèm: phần khung/ray/bản lề bằng thép áp dụng thủ tục nhập khẩu phụ kiện kim loại thông thường, trong khi phần ván gỗ công nghiệp – dù đã qua chế biến – vẫn phải kê khai nguồn gốc gỗ hợp pháp và đặc biệt có nguy cơ bị áp thuế chống bán phá giá nếu là ván sợi gỗ (MDF) xuất xứ Trung Quốc. Trong bài viết này, AZ Chính Ngạch sẽ hệ thống hóa căn cứ pháp lý, mã HS, thuế suất, bộ hồ sơ, quy trình thông quan và quy định nhãn mác áp dụng riêng cho từng trường hợp.
1. Căn cứ pháp lý & Quản lý chuyên ngành
Cầu là âm tủ và tủ đồ khô không thuộc danh mục hàng hóa cấm nhập khẩu hoặc nhập khẩu có điều kiện theo Nghị định 69/2018/NĐ-CP quy định chi tiết Luật Quản lý ngoại thương. Tuy nhiên, nghĩa vụ chuyên ngành khác biệt rõ rệt giữa hai trường hợp cấu thành sản phẩm:
Trường hợp 1 – Phụ kiện, khung kim loại thuần túy (ray trượt, bản lề, khung gấp cầu là bằng thép): Áp dụng thủ tục nhập khẩu hàng kim loại gia dụng thông thường theo Thông tư 38/2015/TT-BTC và Thông tư 39/2018/TT-BTC, không phát sinh yêu cầu kiểm tra chuyên ngành đặc thù ngoài kiểm tra hải quan thông thường.
Trường hợp 2 – Có ván gỗ công nghiệp (MDF, ván ép, ván dăm) đi kèm hoặc cấu thành sản phẩm: Theo Thông tư 14/2024/TT-BNNPTNT (hiệu lực từ 15/12/2024, thay thế Thông tư 30/2014/TT-BNNPTNT), danh mục vật thể thuộc diện kiểm dịch thực vật chỉ giới hạn ở gỗ tròn, gỗ xẻ, pallet gỗ, mùn cưa – không bao gồm ván gỗ công nghiệp đã qua chế biến (MDF, ván ép, ván dăm). Do đó, tủ đồ khô/cầu là âm tủ có mặt bằng ván gỗ công nghiệp không phải kiểm dịch thực vật. Tuy nhiên, sản phẩm vẫn phải tuân thủ Hệ thống bảo đảm gỗ hợp pháp Việt Nam (VNTLAS) theo Nghị định 102/2020/NĐ-CP (sửa đổi, bổ sung bởi Nghị định 120/2024/NĐ-CP): doanh nghiệp nhập khẩu phải kê khai nguồn gốc gỗ theo Bảng kê khai (Mẫu số 03) nếu gỗ không thuộc danh mục CITES và không có giấy phép FLEGT.
CẢNH BÁO PHÁP LÝ ĐỎ: Ván sợi gỗ (MDF) thuộc các mã HS 4411.12.00, 4411.13.00, 4411.14.00, 4411.92.00, 4411.93.00, 4411.94.00 có xuất xứ Trung Quốc (và Thái Lan) đang bị áp dụng thuế chống bán phá giá chính thức theo Quyết định 121/QĐ-BCT (ban hành ngày 19/01/2026) của Bộ Công Thương, với mức thuế dao động từ 2,59% đến 39,88% tùy theo nhà sản xuất/xuất khẩu cụ thể được nêu tên trong quyết định. Mức thuế này cộng thêm vào thuế nhập khẩu và VAT thông thường, áp dụng cho ván MDF dạng tấm nguyên/bán thành phẩm nhập khẩu để gia công – đây là rủi ro chi phí lớn nhất mà doanh nghiệp order tủ đồ khô/cầu là âm tủ theo mô hình tự gia công (mua ván rời về cắt, ép tại Việt Nam) cần rà soát kỹ trước khi đặt hàng số lượng lớn.
2. Mã HS & Chính sách thuế
Mã HS phụ thuộc vào việc nhập khẩu ở dạng phụ kiện/bán thành phẩm (khung kim loại, ván rời) hay sản phẩm hoàn chỉnh (tủ đã lắp ráp, đóng gói thành phẩm):
| Mã HS | Mô tả | MFN | ACFTA (Form E) | Thông thường | VAT |
|---|---|---|---|---|---|
| 8302.42.90 | Phụ kiện, khung, giá đỡ bằng kim loại cơ bản dùng cho nội thất (ray trượt, bản lề, khung cầu là) | 20% | 0% | 30% | 10% |
| 9403.40.00 | Đồ nội thất bằng gỗ dùng trong nhà bếp (tủ đồ khô dạng hoàn chỉnh) | 25% | 5% | 37,5% | 8%* |
| 4411.12.00 – 4411.94.00 | Ván sợi gỗ (MDF) dạng tấm, nhập riêng để gia công | [cần xác minh] | [cần xác minh] | [cần xác minh] | [cần xác minh] |
* Mức VAT 8% áp dụng theo chính sách giảm thuế giá trị gia tăng hiện hành đến hết 31/12/2026 (Nghị định 174/2025/NĐ-CP) đối với nhóm hàng thuộc danh mục được giảm; riêng mã 8302.42.90 theo dữ liệu tra cứu áp dụng mức VAT 10% (có thể do thuộc danh mục loại trừ giảm thuế) – doanh nghiệp nên đối chiếu lại tại thời điểm mở tờ khai.
Với mã 4411.xx, ngoài mức thuế nhập khẩu và VAT thông thường (cần xác minh theo độ dày/quy cách cụ thể), doanh nghiệp bắt buộc phải cộng thêm thuế chống bán phá giá riêng theo tên nhà sản xuất/xuất khẩu trong Quyết định 121/QĐ-BCT nêu trên nếu hàng có xuất xứ Trung Quốc. Với sản phẩm hoàn chỉnh mã 9403.40.00, thuế CBPG nêu trên không áp dụng trực tiếp (vì đây là hàng đã qua gia công thành đồ nội thất, không còn là “ván sợi gỗ” theo mô tả của quyết định), nhưng doanh nghiệp nên xin xác nhận phân loại bằng văn bản với cơ quan hải quan nếu sản phẩm ở dạng bán hoàn chỉnh (đã cắt nhưng chưa lắp ráp) để tránh tranh chấp áp mã.
3. Bộ hồ sơ hải quan
Theo Thông tư 38/2015/TT-BTC (sửa đổi, bổ sung bởi Thông tư 39/2018/TT-BTC), bộ hồ sơ nhập khẩu cơ bản gồm:
- Tờ khai hải quan điện tử (khai qua hệ thống VNACCS/VCIS)
- Hợp đồng thương mại (Sales Contract)
- Hóa đơn thương mại (Commercial Invoice)
- Phiếu đóng gói (Packing List)
- Vận đơn (Bill of Lading)
- Giấy chứng nhận xuất xứ C/O Form E (nếu muốn hưởng thuế ưu đãi đặc biệt ACFTA)
Hồ sơ bổ sung riêng cho từng trường hợp:
- Với ván gỗ công nghiệp (MDF, ván ép, ván dăm): Bảng kê khai nguồn gốc gỗ nhập khẩu (Mẫu số 03 theo Nghị định 102/2020/NĐ-CP) nếu không có giấy phép CITES/FLEGT; nếu hàng thuộc mã HS bị áp thuế chống bán phá giá, cần đối chiếu tên nhà sản xuất/xuất khẩu trên hóa đơn với phụ lục Quyết định 121/QĐ-BCT để xác định đúng mức thuế áp dụng.
- Với lô hàng đặt gia công theo bản vẽ riêng (OEM, kích thước khoang tủ tùy chỉnh): nên lưu thêm bản vẽ kỹ thuật và biên bản kiểm hàng trước khi đóng container để đối chiếu khi có khiếu nại về sai số kích thước.
4. Quy trình thông quan
Bước 1: Xác định hình thức nhập khẩu (phụ kiện rời/bán thành phẩm hay sản phẩm hoàn chỉnh) để chốt mã HS và nghĩa vụ chuyên ngành tương ứng.
Bước 2: Đàm phán hợp đồng, yêu cầu nhà cung cấp Trung Quốc phát hành C/O Form E và, nếu có ván MDF, cung cấp thông tin đầy đủ về tên nhà sản xuất/xuất khẩu để tra cứu mức thuế chống bán phá giá áp dụng.
Bước 3: Chuẩn bị Bảng kê khai nguồn gốc gỗ (Mẫu số 03 – VNTLAS) song song với quá trình vận chuyển hàng về Việt Nam.
Bước 4: Truyền tờ khai hải quan điện tử qua hệ thống VNACCS/VCIS, chờ kết quả phân luồng (Xanh/Vàng/Đỏ).
Bước 5: Nộp/xuất trình bộ hồ sơ giấy theo yêu cầu của Chi cục Hải quan tương ứng với luồng phân loại; với luồng Đỏ, phối hợp kiểm hóa thực tế để đối chiếu chất liệu, quy cách với khai báo.
Bước 6: Nộp thuế nhập khẩu, thuế chống bán phá giá (nếu thuộc diện áp dụng), thuế VAT và thực hiện thông quan hàng hóa.
Bước 7: Vận chuyển nội địa về kho/xưởng, đối chiếu số lượng – chất lượng – kích thước thực tế so với hợp đồng và bản vẽ kỹ thuật.
5. Quy định nhãn hàng hóa (Shipping Mark)
Từ ngày 23/01/2026, quy định nhãn hàng hóa áp dụng theo Nghị định 37/2026/NĐ-CP, thay thế toàn diện Nghị định 43/2017/NĐ-CP và Nghị định 111/2021/NĐ-CP (đã hết hiệu lực). Nhãn gốc và nhãn phụ tiếng Việt của cầu là âm tủ, tủ đồ khô cần thể hiện đầy đủ:
- Tên hàng hóa
- Tên và địa chỉ của tổ chức, cá nhân chịu trách nhiệm về hàng hóa (đơn vị nhập khẩu tại Việt Nam)
- Xuất xứ hàng hóa
- Thông số kỹ thuật chính: chất liệu (thép/ván gỗ công nghiệp), kích thước, tải trọng chịu lực (đặc biệt quan trọng với ray trượt/khung cầu là)
- Hướng dẫn lắp đặt, hướng dẫn sử dụng và bảo quản
Nghị định 37/2026/NĐ-CP còn ghi nhận thêm hình thức nhãn điện tử (mã QR, RFID) phục vụ truy xuất nguồn gốc; với sản phẩm có thành phần gỗ, việc gắn mã truy xuất nguồn gốc gỗ (liên kết với Bảng kê khai VNTLAS) là điểm doanh nghiệp nên chủ động chuẩn bị thêm dù chưa bắt buộc đồng bộ ở mọi trường hợp.
6. Câu hỏi thường gặp (FAQ)
Câu 1: Tủ đồ khô làm bằng ván MDF nhập từ Trung Quốc có chắc chắn bị áp thuế chống bán phá giá không?
Trả lời: Chỉ áp dụng nếu hàng nhập khẩu ở dạng ván sợi gỗ (MDF) dạng tấm thuộc các mã HS đã nêu trong Quyết định 121/QĐ-BCT. Nếu nhập khẩu tủ đồ khô dưới dạng sản phẩm nội thất hoàn chỉnh (mã 9403.40.00), về nguyên tắc không thuộc phạm vi áp thuế này, nhưng doanh nghiệp nên xin xác nhận phân loại hải quan bằng văn bản nếu sản phẩm ở dạng bán hoàn chỉnh để tránh tranh chấp.
Câu 2: Cầu là âm tủ bằng khung thép, mặt bàn phủ vải không có gỗ có cần quan tâm đến quy định gỗ hợp pháp VNTLAS không?
Trả lời: Không. Nếu sản phẩm không chứa thành phần gỗ (khung kim loại, mặt bàn bằng vật liệu tổng hợp không phải gỗ), sản phẩm không thuộc đối tượng điều chỉnh của Nghị định 102/2020/NĐ-CP về VNTLAS và chỉ áp dụng thủ tục nhập khẩu hàng kim loại thông thường.
Câu 3: Ván ép, ván dăm nhập khẩu có phải xin giấy phép kiểm dịch thực vật không?
Trả lời: Không bắt buộc. Theo Thông tư 14/2024/TT-BNNPTNT, danh mục vật thể phải kiểm dịch thực vật chỉ gồm gỗ tròn, gỗ xẻ, pallet gỗ, mùn cưa – không bao gồm ván gỗ công nghiệp đã qua chế biến như MDF, ván ép, ván dăm.
Câu 4: Làm sao biết mức thuế chống bán phá giá cụ thể áp dụng cho lô hàng MDF của mình?
Trả lời: Mức thuế trong khoảng 2,59% – 39,88% được quy định riêng theo từng nhà sản xuất/xuất khẩu được nêu tên trong Quyết định 121/QĐ-BCT; nếu nhà cung cấp không có tên trong danh sách, thường áp dụng mức thuế suất toàn quốc (residual rate). Doanh nghiệp cần đối chiếu chính xác tên pháp nhân sản xuất trên hóa đơn thương mại với phụ lục quyết định.
Câu 5: Đặt gia công tủ đồ khô theo kích thước khoang tủ riêng (OEM) có làm thay đổi thủ tục nhập khẩu không?
Trả lời: Về thủ tục hải quan, cơ bản không thay đổi so với hàng tiêu chuẩn, nhưng doanh nghiệp nên yêu cầu xưởng cung cấp bản vẽ kỹ thuật kèm hợp đồng để làm căn cứ đối chiếu khi kiểm hàng và xử lý khiếu nại nếu kích thước thực tế sai lệch so với đơn đặt hàng.
7. Vì sao nên ủy thác qua AZ Chính Ngạch
AZ Chính Ngạch có hơn 19 năm kinh nghiệm (từ năm 2007) trong lĩnh vực vận chuyển và xuất nhập khẩu chính ngạch Trung Quốc – Việt Nam, đủ năng lực xử lý trọn gói cả hai lớp thủ tục của nhóm hàng cầu là âm tủ, tủ đồ khô:
- Rà soát rủi ro thuế chống bán phá giá trước khi đặt cọc: đối chiếu tên nhà sản xuất ván MDF với phụ lục Quyết định 121/QĐ-BCT ngay từ bước chọn nhà cung cấp, tránh phát sinh chi phí thuế lên tới 39,88% ngoài dự tính.
- Xử lý hồ sơ gỗ hợp pháp VNTLAS: hỗ trợ chuẩn bị Bảng kê khai Mẫu số 03 cho các lô hàng có thành phần gỗ, giảm rủi ro chậm thông quan.
- Tối ưu thuế nhập khẩu: hỗ trợ xin C/O Form E để hưởng thuế ACFTA 0% cho phụ kiện kim loại (so với MFN 20%) và 5% cho đồ nội thất gỗ hoàn chỉnh (so với MFN 25%).
- Minh bạch chi phí trọn gói: báo giá rõ ràng cho từng khoản mục (vận chuyển, thuế nhập khẩu, thuế chống bán phá giá nếu có, phí kê khai gỗ hợp pháp), không phát sinh chi phí ẩn trong quá trình xử lý.