Thủ tục nhập khẩu búp bê từ Trung Quốc mới nhất 2026

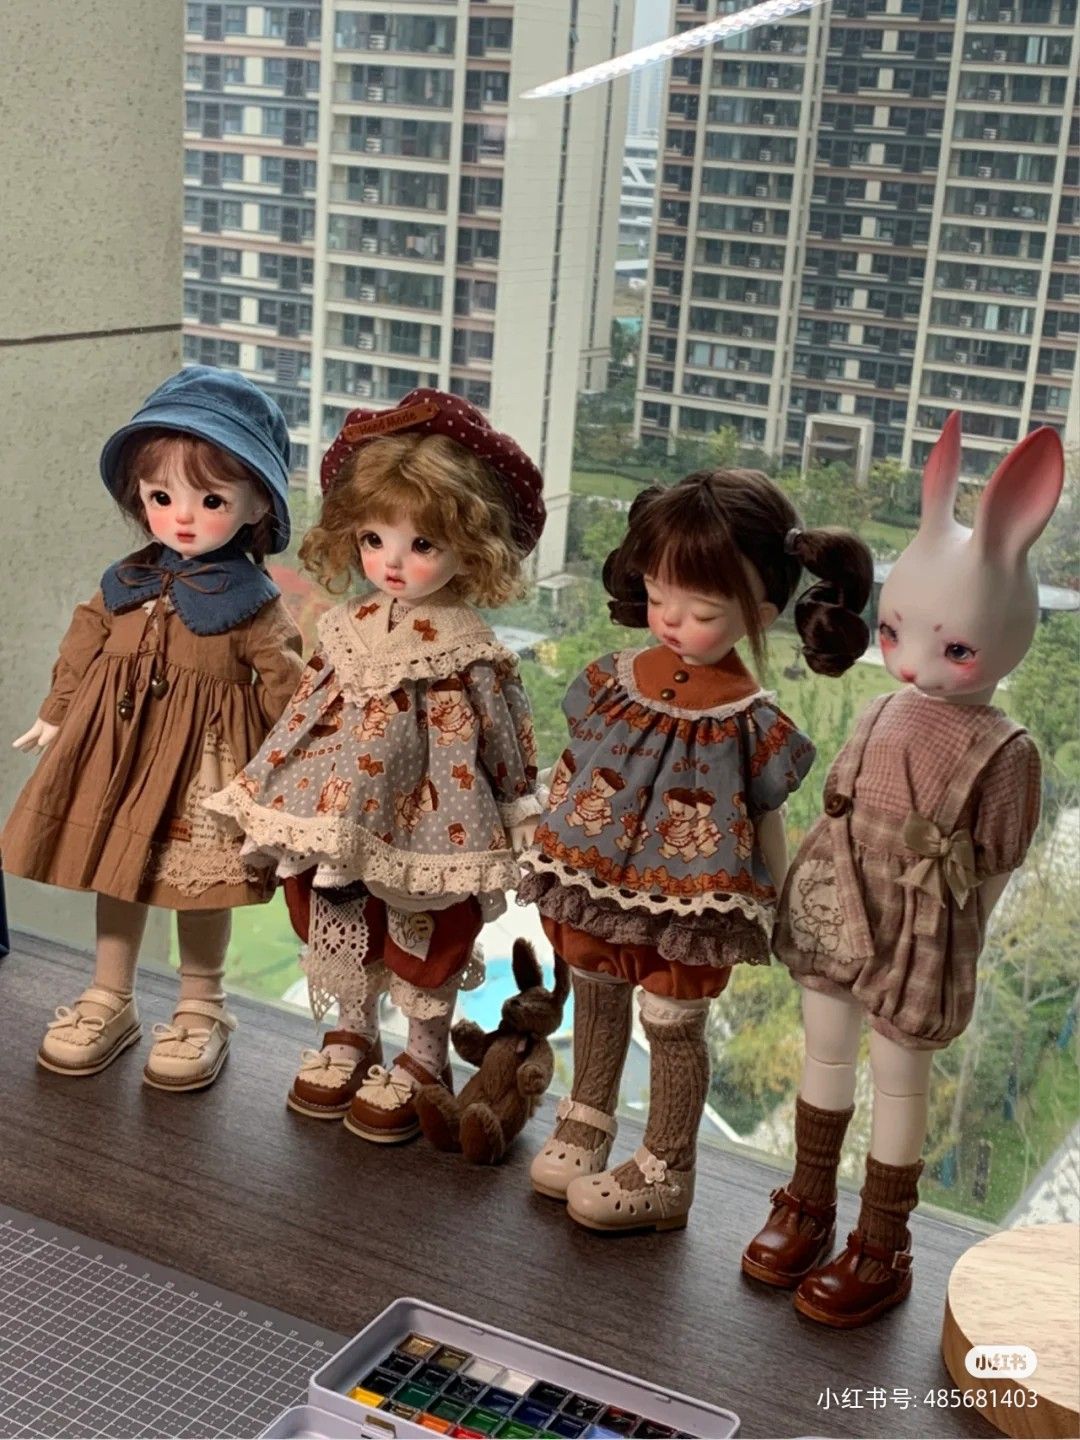
Búp bê là dòng đồ chơi có biên lợi nhuận tốt và nhu cầu quanh năm, từ búp bê em bé, búp bê thời trang đến búp bê có âm thanh, búp bê kèm bộ quần áo thay đổi. Nguồn cung chủ yếu đến từ Sán Đầu (Trừng Hải) và Đông Quản (Quảng Đông), cùng chợ đầu mối Nghĩa Ô (Chiết Giang).
Rủi ro chính của búp bê không nằm ở thuế mà ở thử nghiệm hợp quy: thân búp bê bằng nhựa mềm có thể vượt giới hạn phthalate, tóc giả dễ bắt cháy, mắt và phụ kiện nhỏ dễ không đạt yêu cầu cơ lý với búp bê dành cho trẻ nhỏ. Bài viết này là phần chi tiết của hướng dẫn thủ tục nhập khẩu đồ chơi trẻ em, tập trung vào những điểm riêng của búp bê.
1. Búp bê nhập khẩu phải đáp ứng yêu cầu gì?
Trả lời ngắn: Búp bê phải đạt QCVN 3:2019/BKHCN, được chứng nhận hợp quy bởi tổ chức được chỉ định theo phương thức 5 hoặc 7 (Thông tư 14/2026/TT-BKHCN), có thông báo đạt kiểm tra nhà nước mới được thông quan, và phải gắn dấu CR trước khi bán.
Các nhóm chỉ tiêu thử nghiệm của QCVN 3:2019/BKHCN liên quan trực tiếp đến búp bê:
| Chỉ tiêu | Tiêu chuẩn viện dẫn | Điểm hay gặp lỗi với búp bê |
|---|---|---|
| Cơ lý | TCVN 6238-1:2017 (ISO 8124-1) | Mắt, cúc áo, giày, kẹp tóc rời ra thành chi tiết nhỏ |
| Cháy | TCVN 6238-2:2017 (ISO 8124-2) | Tóc giả, váy voan, lông tơ |
| Mức giới hạn kim loại | TCVN 6238-3:2011 (ISO 8124-3) | Sơn mặt, sơn móng, phụ kiện kim loại |
| Phthalate | TCVN 6238-6:2015 (ISO 8124-6) | Thân, đầu búp bê bằng PVC/vinyl mềm |
| Đồ chơi điện | Điện áp danh định không quá 24 V | Búp bê biết nói, hát, có đèn |
Với búp bê dùng cho trẻ dưới 3 tuổi, quần áo vải còn bị giới hạn formaldehyde không quá 30 mg/kg.
2. Mã HS và thuế nhập khẩu búp bê là bao nhiêu?
Trả lời ngắn: Búp bê thuộc mã 9503.00.21, quần áo búp bê 9503.00.22, phụ kiện khác 9503.00.29; cả 3 mã có thuế MFN 10%, ACFTA 0%, VAT 5%.
| Mã HS | Mô tả | Thuế MFN | Thuế Form E (ACFTA) | VAT |
|---|---|---|---|---|
| 9503.00.21 | Búp bê, có hoặc không có trang phục | 10% | 0% | 5% |
| 9503.00.22 | Quần áo và phụ kiện quần áo; giày, dép và mũ của búp bê | 10% | 0% | 5% |
| 9503.00.29 | Bộ phận và phụ kiện khác của búp bê | 10% | 0% | 5% |
Thuế MFN theo Nghị định 26/2023/NĐ-CP; ACFTA 0% khi có C/O Form E hợp lệ, đối chiếu trên VNTR tại thời điểm mở tờ khai. VAT 5% theo Luật Thuế giá trị gia tăng 2024 (Luật 48/2024/QH15) và Nghị định 181/2025/NĐ-CP.
Lưu ý phân loại:
- Búp bê kèm nhà búp bê, xe búp bê đóng chung một hộp: phân loại theo đặc trưng cơ bản của bộ hàng; nếu tách hộp thì nhà búp bê, đồ nội thất búp bê thường vào 9503.00.99 (thuế MFN 20%).
- Thú hình con vật (gấu, thỏ, kỳ lân) không phải búp bê mà thuộc 9503.00.60 (thuế MFN 20%), xem bài thú nhồi bông.
- Ghi sai giữa 9503.00.21 (10%) và 9503.00.60 (20%) là lỗi phân loại phổ biến khi khai chung một dòng cho cả lô.
Ví dụ chi phí: lô búp bê trị giá tính thuế 150.000.000 VNĐ.
| Phương án | Thuế nhập khẩu | VAT 5% | Tổng thuế |
|---|---|---|---|
| Không có C/O Form E (MFN 10%) | 15.000.000 VNĐ | 8.250.000 VNĐ | 23.250.000 VNĐ |
| Có C/O Form E (ACFTA 0%) | 0 VNĐ | 7.500.000 VNĐ | 7.500.000 VNĐ |
3. Ba trường hợp búp bê cần lưu ý riêng
Trường hợp 1: Búp bê có pin, âm thanh, ánh sáng. Điện áp danh định của đồ chơi không được quá 24 V. Catalog phải ghi loại pin, điện áp và cách lắp pin để tổ chức chứng nhận đánh giá đúng phần điện.
Trường hợp 2: Búp bê nhân vật hoạt hình, thương hiệu nổi tiếng. Búp bê in hình hoặc mô phỏng nhân vật có bản quyền mà không có giấy ủy quyền của chủ sở hữu có nguy cơ bị tạm dừng thông quan vì xâm phạm quyền sở hữu trí tuệ. Nên đặt mẫu không nhân vật hoặc làm búp bê thương hiệu riêng (OEM).
Trường hợp 3: Búp bê sưu tầm dành cho người lớn. Búp bê trang trí, búp bê sưu tầm vẫn thường được phân loại vào 9503.00.21. Nếu ghi nhãn “không dành cho trẻ em” để tránh hợp quy mà bản chất vẫn là búp bê đồ chơi, doanh nghiệp vẫn có rủi ro bị yêu cầu thực hiện đủ thủ tục đồ chơi.
CẢNH BÁO PHÁP LÝ: Búp bê đã qua sử dụng, hàng trưng bày, hàng thanh lý thuộc danh mục hàng tiêu dùng đã qua sử dụng cấm nhập khẩu.
4. Hồ sơ và quy trình nhập khẩu búp bê
Trả lời ngắn: Hồ sơ gồm bộ chứng từ hải quan, C/O Form E và hồ sơ đăng ký kiểm tra nhà nước theo Điều 83 Nghị định 37/2026/NĐ-CP; quy trình 6 bước.
- Tờ khai hải quan điện tử (VNACCS/VCIS), hợp đồng, hóa đơn ghi chất liệu thân, tóc, quần áo và độ tuổi sử dụng từng model
- Phiếu đóng gói tách theo model, vận đơn, C/O Form E
- Bản đăng ký kiểm tra nhà nước (Mẫu số 1, Phụ lục VII Nghị định 37/2026/NĐ-CP), giấy chứng nhận hợp quy (nếu đã có), ảnh nhãn chính, mẫu nhãn phụ
- Bước 1: Chốt mẫu, tách mã HS búp bê / quần áo / phụ kiện, kiểm tra rủi ro bản quyền nhân vật.
- Bước 2: Yêu cầu xưởng cung cấp thông tin chất liệu nhựa (có/không phthalate), vải và sơn; chọn phương thức chứng nhận 5 hoặc 7.
- Bước 3: Đăng ký kiểm tra nhà nước trên Cổng một cửa quốc gia.
- Bước 4: Khai tờ khai hải quan, nhận phân luồng; tổ chức chứng nhận lấy mẫu thử nghiệm.
- Bước 5: Nộp kết quả chứng nhận, nhận thông báo đạt, nộp thuế, thông quan.
- Bước 6: Công bố hợp quy, gắn dấu CR và nhãn phụ tiếng Việt trước khi bán.
5. Nhãn búp bê nhập khẩu cần ghi gì?
Trả lời ngắn: Ngoài tên hàng, xuất xứ, đơn vị nhập khẩu theo Nghị định 37/2026/NĐ-CP, nhãn búp bê phải ghi rõ độ tuổi sử dụng và cảnh báo chi tiết nhỏ.
- Tên hàng, model, chất liệu (thân, tóc, quần áo)
- Độ tuổi sử dụng; với búp bê có phụ kiện nhỏ ghi cảnh báo “Không dùng cho trẻ dưới 36 tháng – có chi tiết nhỏ”
- Hướng dẫn thay pin (nếu có), cảnh báo tránh xa nguồn lửa với búp bê tóc dài
- Tên, địa chỉ đơn vị nhập khẩu, xuất xứ, dấu CR
6. Câu hỏi thường gặp (FAQ)
Mã HS của búp bê nhập khẩu là gì? Búp bê có hoặc không có trang phục thuộc mã HS 9503.00.21. Quần áo, giày dép, mũ của búp bê thuộc mã 9503.00.22, các bộ phận và phụ kiện khác thuộc mã 9503.00.29. Cả 3 mã có thuế MFN 10%, thuế ACFTA 0% khi có C/O Form E và VAT 5%.
Nhập khẩu búp bê có phải làm hợp quy không? Có. Búp bê là đồ chơi trẻ em thuộc nhóm rủi ro cao theo Thông tư 36/2026/TT-BKHCN, phải chứng nhận hợp quy theo QCVN 3:2019/BKHCN, đăng ký kiểm tra nhà nước về chất lượng trước khi thông quan và gắn dấu CR trước khi bán.
Búp bê nhựa mềm thường không đạt chỉ tiêu nào? Thân và đầu búp bê bằng PVC hoặc vinyl mềm hay vượt giới hạn phthalate theo TCVN 6238-6:2015. Tóc giả và váy voan dễ không đạt chỉ tiêu cháy theo TCVN 6238-2:2017. Nên yêu cầu xưởng xác nhận chất liệu không chứa phthalate trước khi đặt hàng.
Búp bê sưu tầm cho người lớn có phải hợp quy không? Búp bê sưu tầm, búp bê trang trí vẫn thường được phân loại vào mã 9503.00.21 cùng nhóm đồ chơi. Doanh nghiệp nên xác định bản chất hàng hóa trước khi nhập; ghi nhãn “không dành cho trẻ em” không tự động loại trừ nghĩa vụ hợp quy.
7. Vì sao nên ủy thác nhập khẩu búp bê qua AZ Chính Ngạch?
Dịch vụ ủy thác nhập khẩu của AZ Chính Ngạch hỗ trợ toàn bộ thủ tục nhập búp bê chính ngạch:
- Tách đúng mã HS búp bê, quần áo, phụ kiện, nhà búp bê ngay từ hóa đơn để tránh bác mã, truy thu.
- Kiểm tra chất liệu với xưởng trước khi sản xuất, hạn chế lô hàng không đạt phthalate hoặc chỉ tiêu cháy.
- Tối ưu thuế qua C/O Form E, đưa thuế nhập khẩu từ 10% về 0%.
- Kết nối xưởng búp bê tại Sán Đầu, Đông Quản cho dòng búp bê thương hiệu riêng qua dịch vụ tìm xưởng, cung cấp nguồn hàng.
- Hơn 19 năm kinh nghiệm (từ năm 2007) nhập khẩu chính ngạch Trung Quốc – Việt Nam.