
Các Loại Thuế Phải Nộp Khi Nhập Khẩu Hàng Hóa 2026

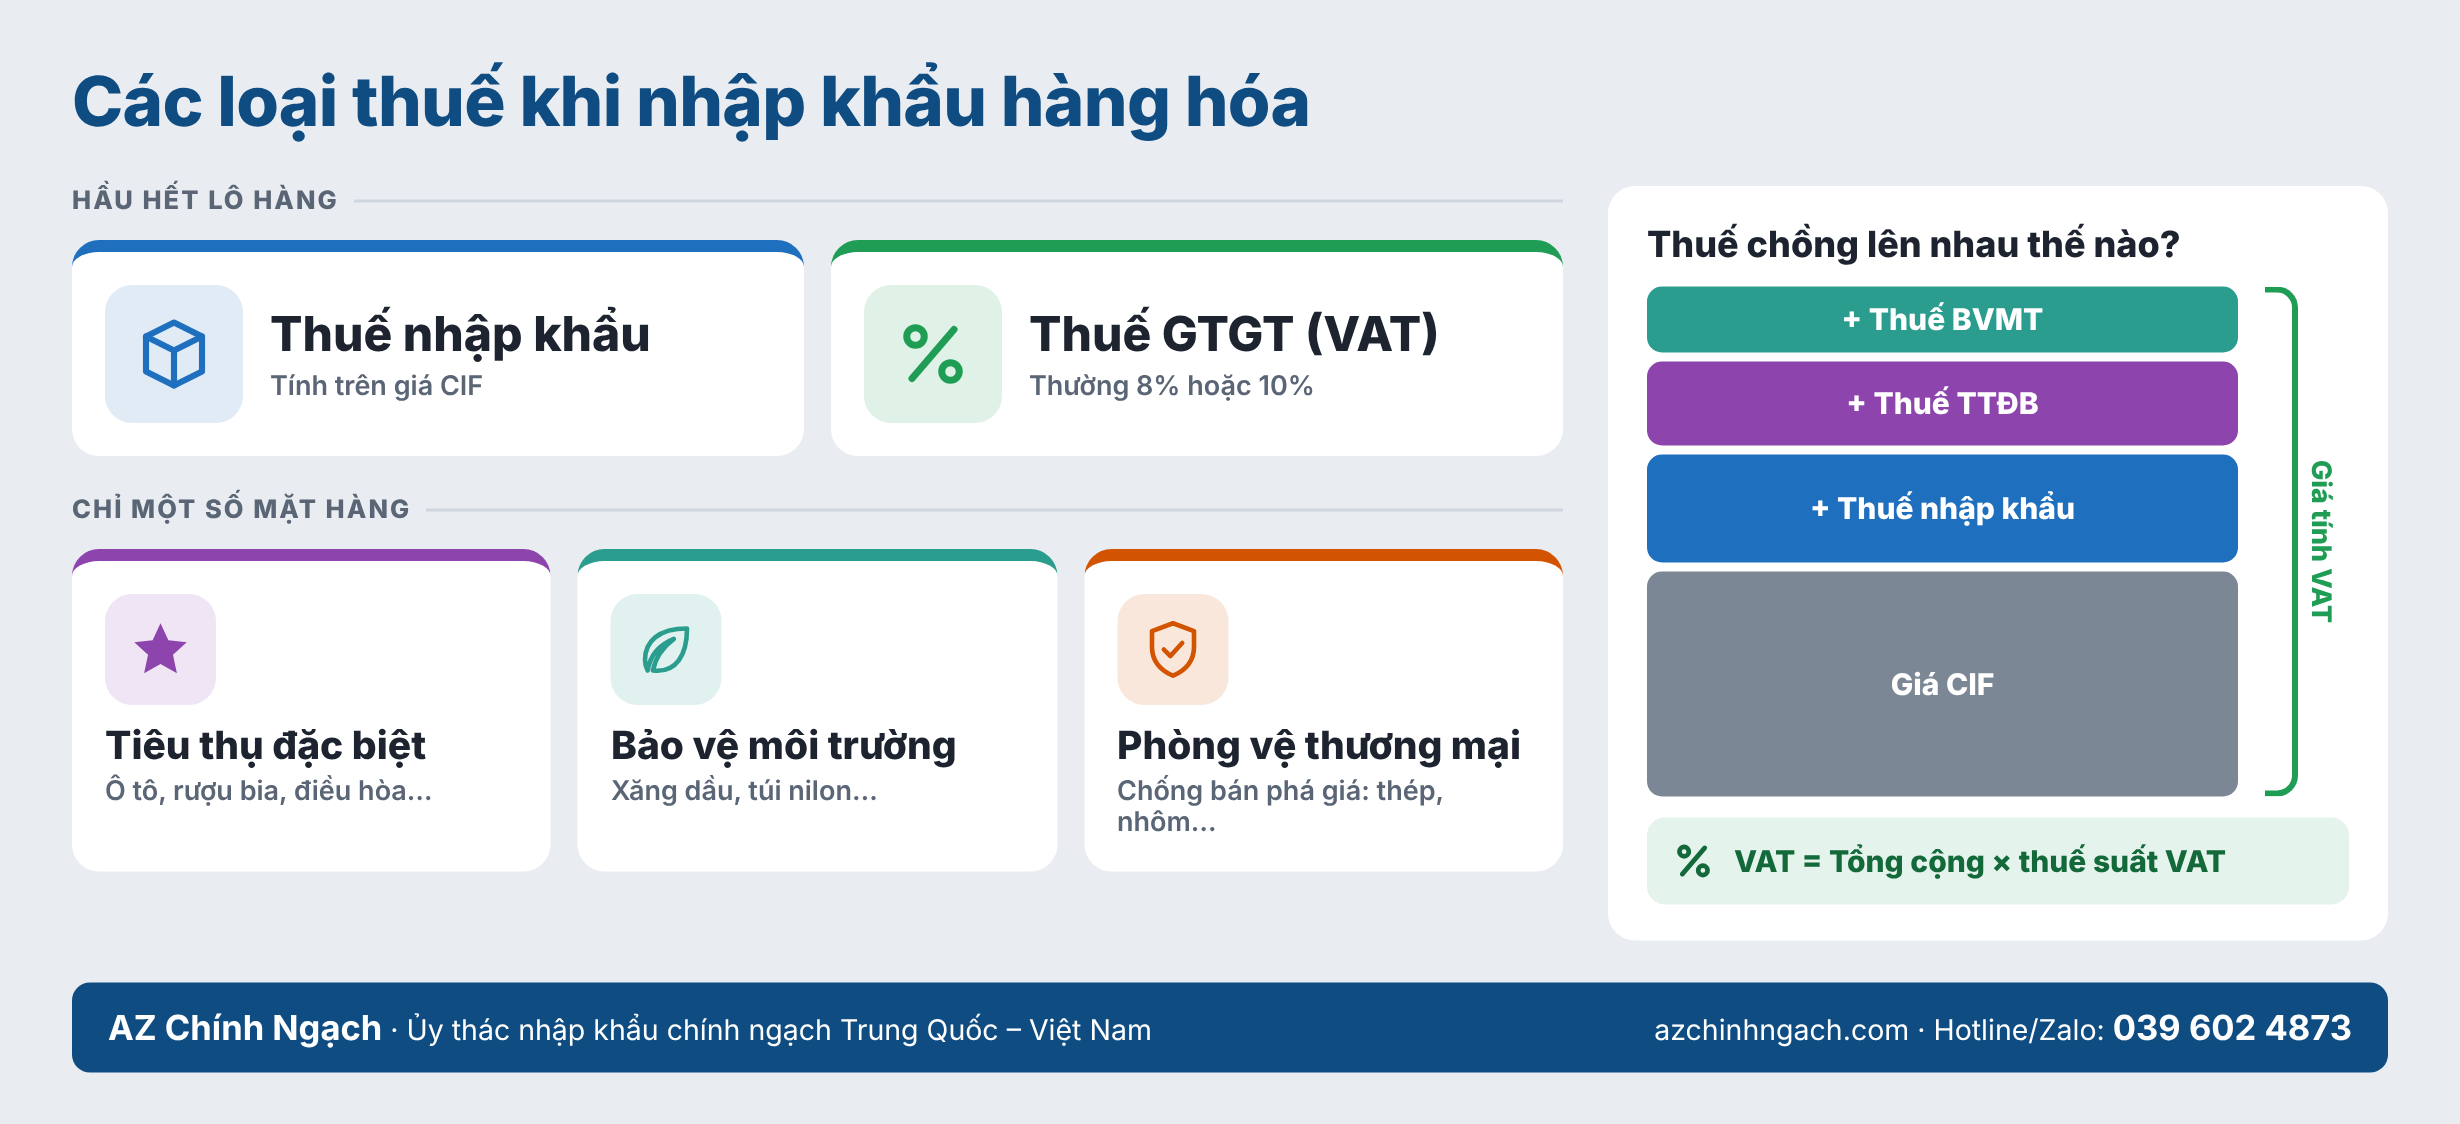
Một lô hàng nhập khẩu từ Trung Quốc về Việt Nam có thể phải chịu tới 4-5 loại thuế khác nhau tùy theo tính chất hàng hóa, không chỉ riêng thuế nhập khẩu như nhiều doanh nghiệp lần đầu nhập hàng vẫn nghĩ. Việc không dự trù đủ các loại thuế này khi tính toán chi phí (landed cost) là nguyên nhân phổ biến khiến doanh nghiệp bị hụt vốn hoặc tính sai giá bán ra thị trường.
Đáng chú ý, hệ thống pháp luật thuế của Việt Nam đã có nhiều thay đổi quan trọng có hiệu lực trong giai đoạn 2025-2026, bao gồm Luật Thuế giá trị gia tăng mới và Luật Thuế tiêu thụ đặc biệt mới. Trong bài viết này, AZ Chính Ngạch sẽ hệ thống lại đầy đủ các loại thuế phải nộp khi nhập khẩu hàng hóa, căn cứ theo quy định pháp luật hiện hành mới nhất.
1. Căn cứ pháp lý tổng quan
Mỗi loại thuế áp dụng khi nhập khẩu được điều chỉnh bởi một hệ thống văn bản riêng:
- Thuế nhập khẩu: Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13 (ngày 06/04/2016), hướng dẫn chi tiết bởi Nghị định 134/2016/NĐ-CP (sửa đổi, bổ sung bởi Nghị định 18/2021/NĐ-CP).
- Thuế giá trị gia tăng (VAT): Luật Thuế giá trị gia tăng số 48/2024/QH15, có hiệu lực từ 01/07/2025 (thay thế luật GTGT năm 2008 và các văn bản sửa đổi trước đó), hướng dẫn bởi Nghị định 181/2025/NĐ-CP.
- Thuế tiêu thụ đặc biệt (TTĐB): Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15, có hiệu lực từ 01/01/2026 (thay thế luật TTĐB năm 2008 và các lần sửa đổi trước đó) – chỉ áp dụng cho một số nhóm hàng hóa, dịch vụ đặc thù.
- Thuế bảo vệ môi trường: Luật Thuế bảo vệ môi trường số 57/2010/QH12 – chỉ áp dụng cho một số nhóm hàng hóa đặc thù có tác động đến môi trường.
- Thuế tự vệ, thuế chống bán phá giá, thuế chống trợ cấp: căn cứ Luật Quản lý ngoại thương số 05/2017/QH14 – chỉ áp dụng khi có quyết định điều tra và áp thuế cụ thể đối với một số mặt hàng, không áp dụng đại trà.
Lưu ý quan trọng: Luật Thuế GTGT và Luật Thuế tiêu thụ đặc biệt mới nêu trên vừa có hiệu lực trong giai đoạn 2025-2026, nên nhiều tài liệu tham khảo trên mạng vẫn trích dẫn luật cũ đã hết hiệu lực – doanh nghiệp cần lưu ý kiểm tra lại nguồn thông tin khi tự tra cứu.
2. Thuế nhập khẩu
Thuế nhập khẩu là loại thuế cơ bản nhất, tính trên trị giá hải quan (thường là trị giá CIF) của hàng hóa nhập khẩu. Có hai loại thuế suất áp dụng:
- Thuế suất ưu đãi thông thường (MFN): áp dụng khi hàng hóa không có Giấy chứng nhận xuất xứ (C/O) hợp lệ hoặc không đủ điều kiện hưởng ưu đãi FTA.
- Thuế suất ưu đãi đặc biệt (theo FTA): áp dụng khi hàng hóa có C/O hợp lệ theo Hiệp định thương mại tự do tương ứng – với hàng nhập khẩu từ Trung Quốc, phổ biến nhất là C/O Form E theo Hiệp định ACFTA, có thể đưa thuế nhập khẩu về 0% với nhiều dòng thuế theo lộ trình cam kết.
Doanh nghiệp có thể tham khảo thêm bài viết “C/O là gì? C/Q là gì? Phân biệt trong nhập khẩu” (đã đăng trên azchinhngach.com) để hiểu rõ điều kiện hưởng thuế suất ưu đãi đặc biệt này.
3. Thuế giá trị gia tăng (VAT) khi nhập khẩu
Thuế GTGT hàng nhập khẩu được tính theo công thức:
Giá tính thuế GTGT = Trị giá tính thuế nhập khẩu + Thuế nhập khẩu (nếu có) + Thuế tiêu thụ đặc biệt (nếu có) + Thuế bảo vệ môi trường (nếu có)
Thuế GTGT phải nộp = Giá tính thuế GTGT x Thuế suất GTGT
Theo Luật Thuế giá trị gia tăng số 48/2024/QH15 (hiệu lực từ 01/07/2025), các mức thuế suất chính gồm:
- 0%: áp dụng cho hàng xuất khẩu, dịch vụ vận tải quốc tế và một số trường hợp khác – không áp dụng cho hàng nhập khẩu tiêu dùng trong nước.
- 5%: áp dụng cho một số nhóm hàng hóa, dịch vụ thiết yếu (nông sản chưa qua chế biến sâu, thiết bị y tế, đồ dùng học tập, nhà ở xã hội…).
- 10%: mức thuế suất phổ thông, áp dụng cho phần lớn hàng hóa nhập khẩu không thuộc diện ưu đãi 0%/5%.
[Cần xác minh]: danh mục chi tiết hàng hóa thuộc diện thuế suất 5% theo Luật 48/2024/QH15 và Nghị định 181/2025/NĐ-CP chưa được đối chiếu đầy đủ với từng nhóm ngành hàng cụ thể của AZ (nội thất, thiết bị âm thanh, máy móc công nghiệp) trong lần tra cứu này – nên tra cứu mã HS cụ thể trên vntr.moit.gov.vn hoặc xác nhận với cơ quan hải quan trước khi áp dụng cho từng lô hàng.
4. Thuế tiêu thụ đặc biệt (TTĐB)
Thuế TTĐB không áp dụng cho mọi mặt hàng mà chỉ áp dụng cho một số nhóm hàng hóa, dịch vụ đặc thù. Theo Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 (hiệu lực từ 01/01/2026), nhóm hàng hóa chịu thuế TTĐB khi nhập khẩu gồm:
- Thuốc lá, rượu, bia.
- Xe ô tô dưới 24 chỗ, xe mô tô trên 125cm³.
- Tàu bay, du thuyền.
- Xăng các loại.
- Điều hòa nhiệt độ công suất từ 24.000 BTU đến 90.000 BTU.
- Bài lá, vàng mã, hàng mã.
- Đồ uống có đường theo Tiêu chuẩn Việt Nam với hàm lượng đường trên 5g/100ml.
Phần lớn ngành hàng phổ biến trong nhập khẩu chính ngạch từ Trung Quốc (nội thất, thiết bị âm thanh, đồ gia dụng thông thường, máy móc công nghiệp) không thuộc diện chịu thuế TTĐB. Tuy nhiên, doanh nghiệp nhập khẩu điều hòa nhiệt độ công suất trong khoảng nêu trên cần đặc biệt lưu ý loại thuế này khi tính chi phí.
5. Thuế bảo vệ môi trường
Thuế bảo vệ môi trường theo Luật Thuế bảo vệ môi trường số 57/2010/QH12 chỉ áp dụng cho một số nhóm hàng hóa có tác động đến môi trường khi sử dụng, phổ biến nhất là xăng, dầu, than đá, túi ni-lông thuộc diện chịu thuế (dạng túi, bao bì bằng màng nhựa đơn HDPE, LDPE, LLDPE trừ bao bì đóng gói sẵn hàng hóa hoặc bao bì tự phân hủy). Hầu hết hàng hóa tiêu dùng, thiết bị, nội thất nhập khẩu thông thường không thuộc diện chịu loại thuế này.
6. Thuế tự vệ, thuế chống bán phá giá, thuế chống trợ cấp
Đây là các loại thuế bổ sung, chỉ áp dụng khi Bộ Công Thương đã ban hành quyết định điều tra và áp dụng biện pháp phòng vệ thương mại đối với một mặt hàng, xuất xứ cụ thể (căn cứ Luật Quản lý ngoại thương số 05/2017/QH14), không áp dụng đại trà cho mọi lô hàng nhập khẩu từ Trung Quốc. Một số nhóm hàng như thép, nhôm, kính nổi từng bị áp dụng các biện pháp này trong quá khứ – doanh nghiệp nhập khẩu các mặt hàng thuộc nhóm dễ bị điều tra phòng vệ thương mại nên kiểm tra thông tin cập nhật trước khi nhập khẩu số lượng lớn.
7. Bảng tổng hợp các loại thuế khi nhập khẩu
| Loại thuế | Căn cứ pháp lý | Áp dụng cho | Mức thuế phổ biến |
| Thuế nhập khẩu | Luật 107/2016/QH13, NĐ 134/2016/NĐ-CP (sửa đổi bởi NĐ 18/2021/NĐ-CP) | Hầu hết hàng hóa nhập khẩu | Theo biểu thuế MFN hoặc ưu đãi FTA (có thể 0% với C/O Form E) |
| Thuế GTGT (VAT) | Luật 48/2024/QH15 (hiệu lực 01/07/2025), NĐ 181/2025/NĐ-CP | Hầu hết hàng hóa nhập khẩu | 5% hoặc 10% tùy nhóm hàng |
| Thuế tiêu thụ đặc biệt | Luật 66/2025/QH15 (hiệu lực 01/01/2026) | Nhóm hàng đặc thù (ô tô, thuốc lá, rượu bia, xăng, điều hòa công suất lớn…) | Theo biểu thuế riêng từng nhóm hàng |
| Thuế bảo vệ môi trường | Luật 57/2010/QH12 | Nhóm hàng tác động môi trường (xăng dầu, than, túi ni-lông chịu thuế) | Theo mức thuế tuyệt đối từng mặt hàng |
| Thuế tự vệ/chống bán phá giá/chống trợ cấp | Luật 05/2017/QH14 | Chỉ mặt hàng có quyết định điều tra, áp thuế cụ thể | Theo quyết định áp thuế riêng từng vụ việc |
8. Ví dụ minh họa cách tính (đơn giản hóa)
Với một lô hàng không thuộc diện chịu thuế TTĐB và thuế bảo vệ môi trường (trường hợp phổ biến với nội thất, thiết bị âm thanh, đồ gia dụng thông thường):
- Trị giá tính thuế nhập khẩu (CIF) = A.
- Thuế nhập khẩu phải nộp = A x Thuế suất nhập khẩu (MFN hoặc ưu đãi FTA).
- Giá tính thuế GTGT = A + Thuế nhập khẩu đã tính ở bước 2.
- Thuế GTGT phải nộp = Giá tính thuế GTGT x Thuế suất GTGT (5% hoặc 10%).
- Tổng số thuế phải nộp = Thuế nhập khẩu + Thuế GTGT.
Lưu ý: đây là công thức tổng quát mang tính minh họa; mức thuế suất cụ thể phụ thuộc vào mã HS chính xác của từng mặt hàng và cần tra cứu riêng cho từng lô hàng.
9. Câu hỏi thường gặp (FAQ)
Câu 1: Mọi lô hàng nhập khẩu từ Trung Quốc đều phải nộp đủ 5 loại thuế nêu trên không?
Trả lời: Không. Thuế nhập khẩu và thuế GTGT áp dụng cho hầu hết hàng hóa, nhưng thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường và thuế phòng vệ thương mại chỉ áp dụng cho một số nhóm hàng đặc thù theo danh mục quy định.
Câu 2: Có C/O Form E thì có được miễn hoàn toàn thuế GTGT không?
Trả lời: Không. C/O Form E chỉ ảnh hưởng đến thuế nhập khẩu (giúp hưởng thuế suất ưu đãi đặc biệt ACFTA), không ảnh hưởng đến nghĩa vụ nộp thuế GTGT của hàng nhập khẩu.
Câu 3: Luật Thuế giá trị gia tăng mới (48/2024/QH15) có thay đổi gì đáng chú ý với hàng nhập khẩu không?
Trả lời: Luật mới có hiệu lực từ 01/07/2025, tiếp tục áp dụng các mức thuế suất 0%/5%/10% nhưng có điều chỉnh danh mục một số nhóm hàng hóa, dịch vụ giữa các mức thuế suất – doanh nghiệp nên tra cứu lại danh mục cụ thể theo mã HS thay vì dựa vào tài liệu tham khảo dựa trên luật cũ đã hết hiệu lực.
Câu 4: Thiết bị âm thanh, nội thất nhập khẩu có thuộc diện chịu thuế tiêu thụ đặc biệt không?
Trả lời: Không. Theo danh mục tại Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15, các nhóm hàng này không thuộc diện chịu thuế TTĐB, trừ trường hợp đặc biệt như điều hòa nhiệt độ công suất từ 24.000-90.000 BTU.
Câu 5: Làm sao biết chính xác mức thuế suất áp dụng cho một mặt hàng cụ thể?
Trả lời: Cần xác định đúng mã HS của mặt hàng và tra cứu trên Cổng thông tin một cửa quốc gia/vntr.moit.gov.vn hoặc nhờ đơn vị dịch vụ hải quan có kinh nghiệm tra cứu, vì cùng một loại sản phẩm nhưng khác cấu tạo/công dụng có thể áp mã HS và mức thuế khác nhau.
10. Vì sao nên ủy thác tính thuế và khai báo qua AZ Chính Ngạch
AZ Chính Ngạch tính toán đầy đủ các loại thuế áp dụng ngay từ khâu báo giá, giúp doanh nghiệp dự trù chi phí chính xác trước khi nhập khẩu:
- Xác định đúng mã HS và các loại thuế áp dụng cho từng mặt hàng cụ thể, tránh bỏ sót thuế tiêu thụ đặc biệt/bảo vệ môi trường với các nhóm hàng đặc thù.
- Tối ưu thuế nhập khẩu hợp pháp thông qua C/O Form E và các ưu đãi FTA hiện hành, cập nhật kịp thời khi có thay đổi luật (như Luật GTGT, Luật TTĐB mới 2025-2026).
- Tính landed cost đầy đủ ngay từ đầu, giúp khách hàng định giá bán ra thị trường chính xác, tránh phát sinh chi phí ngoài dự tính.
- Cập nhật liên tục các thay đổi chính sách thuế, giảm rủi ro áp sai thuế suất dẫn đến bị truy thu hoặc xử phạt.