
C/O Và C/Q Là Gì? Phân Biệt Hai Loại Chứng Từ Khi Nhập Khẩu Hàng Hóa

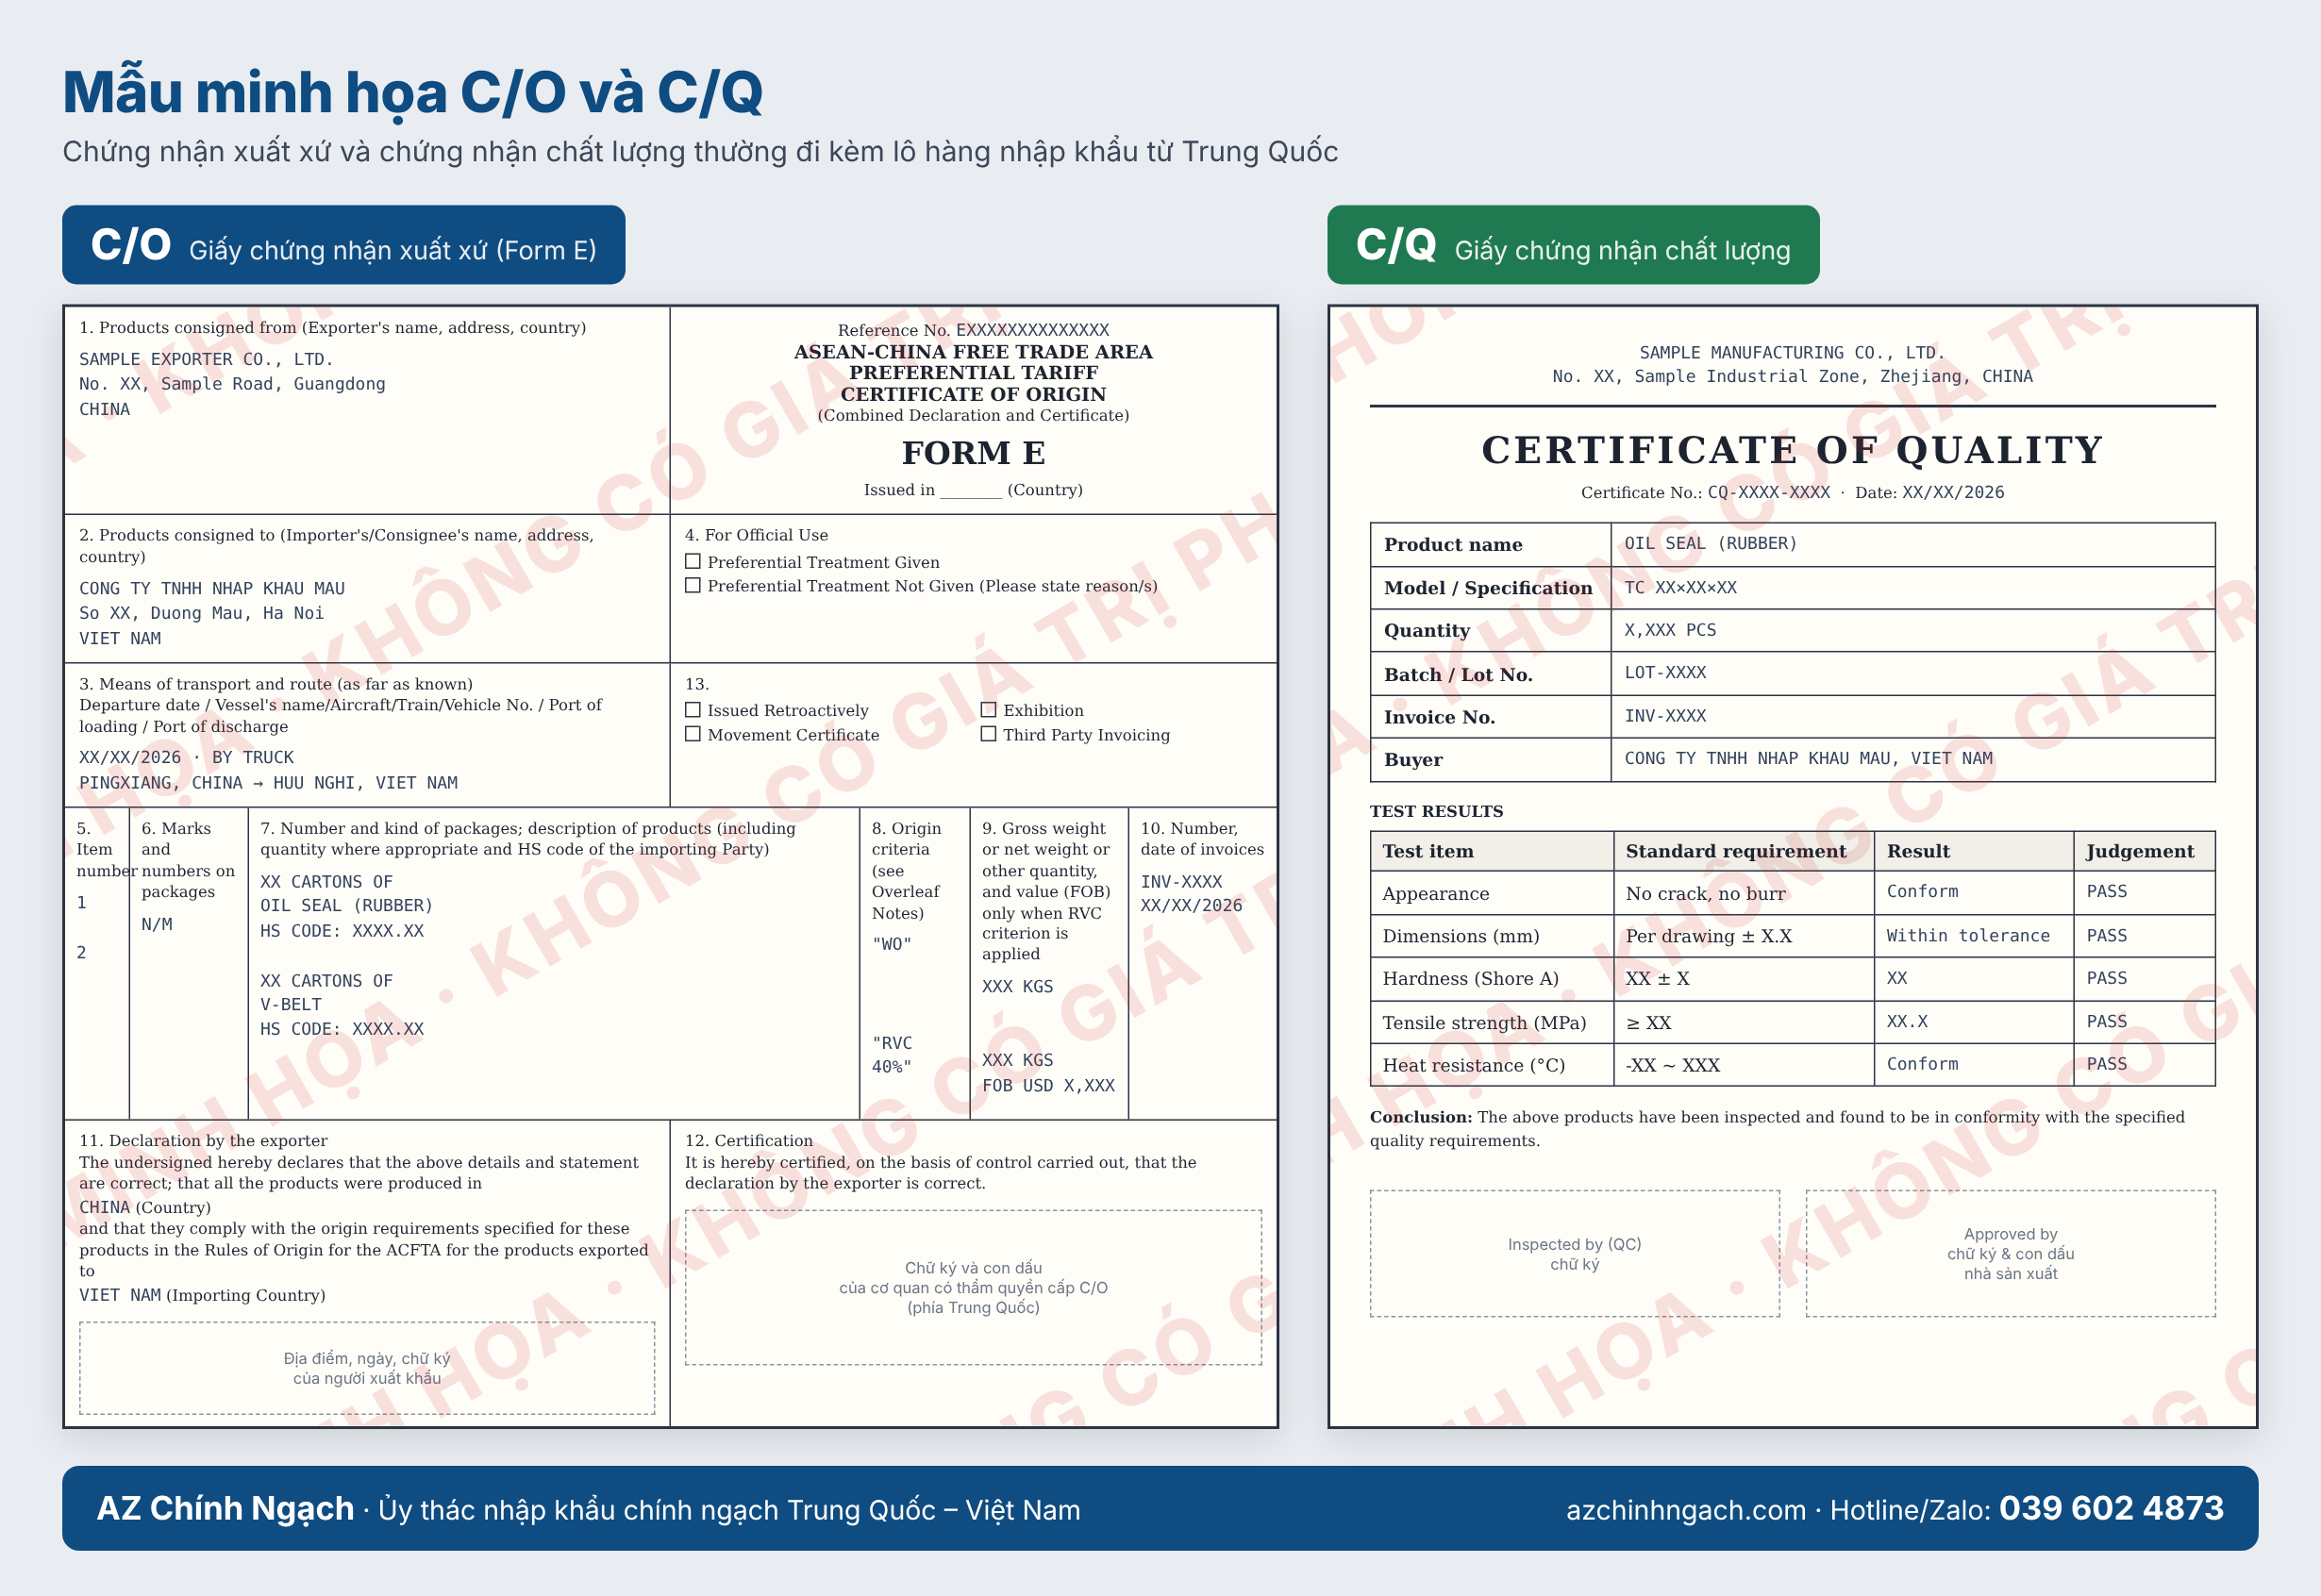
Trong bộ chứng từ nhập khẩu hàng hóa từ Trung Quốc về Việt Nam, hai loại giấy tờ thường bị nhầm lẫn với nhau nhất là C/O (Certificate of Origin – Giấy chứng nhận xuất xứ) và C/Q (Certificate of Quality – Giấy chứng nhận chất lượng). Cả hai đều xuất hiện phổ biến trong bộ hồ sơ do nhà cung cấp tại các thủ phủ sản xuất như Quảng Châu, Thâm Quyến, Nghĩa Ô gửi kèm lô hàng, nhưng lại phục vụ hai mục đích hoàn toàn khác nhau và có giá trị pháp lý khác nhau khi làm thủ tục hải quan.
Nhầm lẫn giữa C/O và C/Q – đặc biệt là hiểu sai rằng có C/Q thì không cần C/O, hoặc bỏ qua C/O vì nghĩ “không bắt buộc” – là nguyên nhân phổ biến khiến doanh nghiệp mất quyền hưởng thuế suất ưu đãi đặc biệt theo Hiệp định ACFTA, hoặc bị cơ quan hải quan yêu cầu giải trình, bổ sung hồ sơ, kéo dài thời gian thông quan. Trong bài viết này, AZ Chính Ngạch sẽ phân biệt rõ C/O và C/Q theo đúng căn cứ pháp lý hiện hành, vai trò của từng loại giấy tờ, và quy trình xin cấp C/O Form E khi nhập khẩu chính ngạch từ Trung Quốc.
1. Căn cứ pháp lý quy định về C/O và C/Q
Hai loại chứng từ này được điều chỉnh bởi hai hệ thống văn bản pháp luật khác nhau, vì bản chất phục vụ hai mục tiêu quản lý nhà nước khác nhau:
- C/O: căn cứ theo Nghị định 31/2018/NĐ-CP ngày 08/03/2018 của Chính phủ (quy định chi tiết Luật Quản lý ngoại thương về xuất xứ hàng hóa) – đây là văn bản gốc quy định nguyên tắc, hồ sơ, thẩm quyền cấp C/O tại Việt Nam. Thông tư 05/2018/TT-BCT của Bộ Công Thương hướng dẫn chi tiết trình tự, thủ tục cấp C/O. Với hàng nhập khẩu từ Trung Quốc, C/O Form E theo Hiệp định Thương mại tự do ASEAN – Trung Quốc (ACFTA) là mẫu được sử dụng phổ biến nhất để hưởng thuế suất ưu đãi đặc biệt.
- C/Q: căn cứ theo Luật Chất lượng sản phẩm, hàng hóa số 05/2007/QH12 và Nghị định 74/2018/NĐ-CP (sửa đổi, bổ sung Nghị định 132/2008/NĐ-CP hướng dẫn thi hành Luật này) – quy định về kiểm tra nhà nước đối với chất lượng hàng hóa. Khác với C/O, pháp luật Việt Nam không quy định C/Q là chứng từ bắt buộc trong bộ hồ sơ hải quan cho mọi loại hàng hóa; C/Q chủ yếu do nhà sản xuất hoặc tổ chức giám định độc lập phát hành, và chỉ trở nên cần thiết khi mặt hàng thuộc danh mục phải kiểm tra chuyên ngành về chất lượng khi nhập khẩu.
Lưu ý bắt buộc: doanh nghiệp không nên nhầm lẫn C/Q với Chứng nhận hợp quy (Certificate of Conformity) hay Công bố hợp quy (Declaration of Conformity) – đây là các loại giấy tờ khác, áp dụng cho nhóm hàng hóa thuộc diện quản lý chất lượng chuyên ngành bắt buộc (ví dụ thiết bị điện – điện tử, đồ chơi trẻ em…), có căn cứ pháp lý và trình tự cấp riêng.
2. C/O là gì?
C/O (Certificate of Origin) là chứng từ do cơ quan có thẩm quyền của nước xuất khẩu cấp, xác nhận hàng hóa được sản xuất/gia công/chế biến tại nước đó, đáp ứng quy tắc xuất xứ theo điều ước quốc tế (đối với C/O ưu đãi) hoặc theo quy định trong nước (đối với C/O không ưu đãi).
Vai trò cốt lõi của C/O trong nhập khẩu:
- Xác định nguồn gốc xuất xứ hàng hóa để cơ quan hải quan áp dụng đúng chính sách quản lý (chống bán phá giá, hạn ngạch, cấm nhập khẩu theo xuất xứ…).
- Làm căn cứ hưởng thuế suất ưu đãi đặc biệt theo các Hiệp định thương mại tự do (FTA) mà Việt Nam đã ký kết – đây là lý do C/O có giá trị trực tiếp về mặt chi phí, khác hẳn C/Q.
Các mẫu C/O phổ biến theo từng FTA gồm: Form E (ACFTA – Trung Quốc), Form D (ATIGA – nội khối ASEAN), Form AK (Hàn Quốc), Form VJ/JV (Việt Nam – Nhật Bản)… Với hàng nhập khẩu chính ngạch từ Trung Quốc, C/O Form E là mẫu quan trọng nhất: nhiều dòng thuế theo lộ trình cam kết ACFTA có thể được hưởng thuế nhập khẩu ưu đãi đặc biệt 0%, thay vì áp thuế suất MFN thông thường.
3. C/Q là gì?
C/Q (Certificate of Quality) là chứng từ xác nhận hàng hóa đạt các chỉ tiêu chất lượng, thông số kỹ thuật đã công bố (thành phần, độ bền, công suất, tiêu chuẩn sản xuất áp dụng…). C/Q thường do chính nhà sản xuất tự phát hành dựa trên kết quả kiểm tra nội bộ, hoặc do một tổ chức giám định độc lập cấp sau khi kiểm nghiệm mẫu hàng.
Vai trò của C/Q:
- Là căn cứ để bên mua đối chiếu chất lượng thực tế so với hợp đồng/đơn hàng, dùng trong khiếu nại, bảo hành nếu hàng không đạt tiêu chuẩn cam kết.
- Hỗ trợ hồ sơ khi mặt hàng thuộc diện phải kiểm tra chuyên ngành về chất lượng khi nhập khẩu (theo danh mục do các Bộ quản lý chuyên ngành ban hành).
Điểm khác biệt quan trọng nhất cần ghi nhớ: C/Q không quyết định mức thuế nhập khẩu phải nộp – chỉ C/O mới là chứng từ ảnh hưởng trực tiếp đến việc doanh nghiệp có được áp thuế suất ưu đãi hay không.
4. Bảng so sánh C/O và C/Q
| Tiêu chí | C/O (Certificate of Origin) | C/Q (Certificate of Quality) |
| Mục đích chính | Xác nhận xuất xứ hàng hóa | Xác nhận chất lượng hàng hóa |
| Cơ quan/đơn vị cấp | Cơ quan có thẩm quyền của nước xuất khẩu (tại Trung Quốc: đơn vị được ủy quyền cấp C/O xuất khẩu) | Nhà sản xuất tự công bố hoặc tổ chức giám định độc lập |
| Căn cứ pháp lý chính | Nghị định 31/2018/NĐ-CP, Thông tư 05/2018/TT-BCT | Luật Chất lượng sản phẩm, hàng hóa 2007, Nghị định 74/2018/NĐ-CP |
| Tính bắt buộc | Bắt buộc nếu muốn hưởng thuế ưu đãi FTA (Form E…); một số trường hợp bắt buộc theo quản lý xuất xứ | Không bắt buộc cho mọi mặt hàng; chỉ bắt buộc khi hàng thuộc diện kiểm tra chuyên ngành về chất lượng |
| Ảnh hưởng đến thuế nhập khẩu | Có – quyết định được hưởng thuế suất ưu đãi đặc biệt (ACFTA) hay áp thuế MFN thông thường | Không trực tiếp ảnh hưởng đến thuế suất |
| Vai trò trong hồ sơ hải quan | Chứng từ khai báo trên tờ khai hải quan điện tử để xét ưu đãi thuế | Không phải chứng từ khai báo hải quan bắt buộc, dùng làm căn cứ đối chiếu chất lượng/khiếu nại |
5. Quy trình xin cấp và sử dụng C/O Form E khi nhập khẩu từ Trung Quốc
- Bước 1: Nhà xuất khẩu tại Trung Quốc chuẩn bị hồ sơ chứng minh xuất xứ (hóa đơn thương mại, quy trình sản xuất, thành phần nguyên liệu…) theo quy tắc xuất xứ của ACFTA.
- Bước 2: Nhà xuất khẩu nộp hồ sơ và đề nghị cấp C/O Form E tại cơ quan/tổ chức được ủy quyền cấp C/O của Trung Quốc.
- Bước 3: Sau khi được cấp, C/O Form E bản gốc được gửi kèm cùng bộ chứng từ vận chuyển (vận đơn, hóa đơn, phiếu đóng gói) cho bên nhập khẩu tại Việt Nam.
- Bước 4: Doanh nghiệp Việt Nam khai báo thông tin C/O trên tờ khai hải quan điện tử (VNACCS/VCIS) khi làm thủ tục nhập khẩu, nộp kèm bản gốc C/O Form E cho cơ quan hải quan để được xét hưởng thuế suất ưu đãi đặc biệt ACFTA.
- Bước 5: Cơ quan hải quan kiểm tra tính hợp lệ của C/O (mẫu dấu, chữ ký đã đăng ký, thông tin trên C/O khớp với chứng từ khác); nếu hợp lệ, lô hàng được áp thuế Form E, nếu không hợp lệ sẽ bị truy thu chênh lệch thuế và có thể bị xử phạt.
[Cần xác minh]: trường hợp doanh nghiệp chưa có bản gốc C/O tại thời điểm đăng ký tờ khai và cần nộp bổ sung sau, thời hạn nộp bổ sung tối đa theo quy định tại Thông tư 38/2015/TT-BTC (sửa đổi, bổ sung bởi Thông tư 39/2018/TT-BTC) chưa được xác minh đầy đủ trong lần tra cứu này – doanh nghiệp nên đối chiếu lại với chi cục hải quan nơi làm thủ tục hoặc để AZ Chính Ngạch kiểm tra cụ thể theo từng lô hàng trước khi áp dụng.
6. Rủi ro khi thiếu hoặc sai C/O, C/Q
CẢNH BÁO PHÁP LÝ: thiếu C/O hợp lệ không khiến lô hàng bị cấm nhập khẩu, nhưng đồng nghĩa doanh nghiệp mất quyền hưởng thuế suất ưu đãi ACFTA và phải nộp thuế nhập khẩu theo mức MFN thông thường – chênh lệch này với nhiều nhóm hàng có thể lên tới hàng chục phần trăm giá trị lô hàng. C/O sai thông tin (mẫu dấu không đăng ký, xuất xứ không đúng thực tế) còn có thể bị hải quan bác bỏ, truy thu thuế và xử phạt vi phạm hành chính.
Với C/Q, rủi ro chủ yếu nằm ở khâu thương mại: nếu hàng về không đúng chất lượng như C/Q công bố mà không có chứng từ đối chiếu rõ ràng, doanh nghiệp nhập khẩu sẽ khó khiếu nại, đổi trả với nhà cung cấp Trung Quốc.
7. Câu hỏi thường gặp (FAQ)
Câu 1: Có C/Q rồi có cần xin thêm C/O không?
Trả lời: Có. C/Q chỉ chứng minh chất lượng, không thay thế được vai trò xác nhận xuất xứ của C/O. Muốn hưởng thuế ưu đãi ACFTA, doanh nghiệp bắt buộc phải có C/O Form E hợp lệ, bất kể đã có C/Q hay chưa.
Câu 2: C/O Form E có bắt buộc với mọi lô hàng nhập từ Trung Quốc không?
Trả lời: Không bắt buộc phải có để được thông quan, nhưng nếu không có C/O Form E hợp lệ, lô hàng sẽ không được áp thuế suất ưu đãi đặc biệt mà phải chịu thuế nhập khẩu theo biểu thuế MFN thông thường.
Câu 3: Ai chịu trách nhiệm xin C/O Form E, bên mua hay bên bán?
Trả lời: Về nguyên tắc, nhà xuất khẩu (bên bán tại Trung Quốc) là đơn vị đứng tên xin cấp C/O tại cơ quan có thẩm quyền của nước xuất khẩu. Doanh nghiệp nhập khẩu tại Việt Nam cần thỏa thuận rõ trong hợp đồng để đảm bảo nhận được bản gốc C/O kèm lô hàng.
Câu 4: C/O giả hoặc C/O không hợp lệ bị xử lý thế nào?
Trả lời: Cơ quan hải quan sẽ từ chối áp dụng thuế suất ưu đãi, yêu cầu nộp bổ sung thuế chênh lệch theo mức MFN, và tùy mức độ vi phạm có thể bị xử phạt vi phạm hành chính về hải quan theo quy định hiện hành.
Câu 5: Doanh nghiệp nhỏ, nhập hàng số lượng ít có cần quan tâm C/O không?
Trả lời: Có. Mức chênh lệch giữa thuế ưu đãi Form E và thuế MFN áp dụng theo tỷ lệ phần trăm trên giá trị lô hàng, nên ngay cả đơn hàng nhỏ cũng nên yêu cầu nhà cung cấp cấp C/O Form E để tối ưu chi phí nhập khẩu.
8. Vì sao nên ủy thác kiểm tra và xin C/O, C/Q qua AZ Chính Ngạch
AZ Chính Ngạch xử lý hồ sơ C/O, C/Q như một phần trong quy trình ủy thác xuất nhập khẩu chính ngạch, giúp doanh nghiệp tránh sai sót thường gặp khi tự làm việc trực tiếp với nhà cung cấp Trung Quốc:
- Kiểm tra tính hợp lệ của C/O trước khi lô hàng về cảng: đối chiếu mẫu dấu, chữ ký đã đăng ký, thông tin xuất xứ với thực tế đơn hàng, giảm rủi ro bị hải quan bác C/O sau khi hàng đã cập cảng.
- Chủ động yêu cầu nhà cung cấp bổ sung C/O Form E ngay từ khâu đặt hàng, tránh tình trạng phát sinh chi phí thuế MFN ngoài dự tính do thiếu chứng từ.
- Đồng bộ hồ sơ C/O, C/Q với bộ chứng từ hải quan khác (hóa đơn, vận đơn, tờ khai VNACCS/VCIS) để rút ngắn thời gian xử lý khi làm thủ tục thông quan.
- Tư vấn theo từng ngành hàng cụ thể đối với các mặt hàng thuộc diện phải kiểm tra chuyên ngành về chất lượng, giúp doanh nghiệp chuẩn bị đúng loại chứng từ ngay từ đầu thay vì bổ sung nhiều lần.