Xác định trước mã số HS là gì? Hồ sơ, thời hạn và 2 case thực tế năm 2026

Tóm tắt nhanh
Xác định trước mã số là thủ tục doanh nghiệp đề nghị Cục Hải quan ra văn bản xác định mã HS cho một mặt hàng trước khi xuất khẩu, nhập khẩu, để chắc chắn về thuế suất và chính sách quản lý. Hồ sơ phải nộp ít nhất 60 ngày trước khi xuất khẩu, nhập khẩu lô hàng; kết quả có hiệu lực tối đa 3 năm và chỉ có giá trị với chính tổ chức, cá nhân đã nộp đơn. Thủ tục không mất phí. Lý do bị từ chối phổ biến là mô tả công dụng không thống nhất giữa đơn và tài liệu kỹ thuật, hoặc nộp muộn.
| Hạng mục | Nội dung |
|---|---|
| Cơ quan giải quyết | Cục Hải quan (Bộ Tài chính) |
| Thời điểm nộp | Ít nhất 60 ngày trước khi xuất khẩu, nhập khẩu (khoản 11 Điều 1 Nghị định 167/2025/NĐ-CP) |
| Hồ sơ chính | Đơn mẫu 01/XĐTMS/TXNK; tài liệu kỹ thuật; mẫu hàng (nếu có) |
| Hiệu lực | Tối đa 3 năm kể từ ngày ký |
| Phạm vi áp dụng | Chỉ với tổ chức, cá nhân đã nộp đơn |
| Phí | Không |
- Mã HS quyết định gần như mọi thứ của một lô hàng nhập khẩu: thuế suất, có phải hợp quy, kiểm tra chuyên ngành hay giấy phép không. Với hàng mới, hàng nhiều chức năng hoặc linh kiện chưa rõ thuộc nhóm nào, khai sai mã có thể dẫn đến bác mã, truy thu thuế và xử phạt khi kiểm tra sau thông quan.
Xác định trước mã số là công cụ để chốt mã HS với cơ quan hải quan từ trước khi nhập hàng. Bài viết này giải thích thủ tục, hồ sơ, thời hạn, và phân tích hai văn bản thực tế Cục Hải quan ban hành tháng 10/2026.
1. Xác định trước mã số là gì? Khi nào nên làm?
Trả lời ngắn: Là văn bản Cục Hải quan xác định mã HS cho mặt hàng doanh nghiệp dự kiến xuất khẩu, nhập khẩu. Nên làm khi hàng khó phân loại, chênh lệch thuế lớn giữa các mã có thể áp, hoặc nhập số lượng lớn, lặp lại nhiều năm.
Căn cứ pháp lý chính:
-
- Luật Hải quan 2014 (Điều 28 về xác định trước mã số, xuất xứ, trị giá hải quan).
-
- Nghị định 08/2015/NĐ-CP (Điều 24), được sửa đổi, bổ sung bởi Nghị định 167/2025/NĐ-CP.
-
- Thông tư 38/2015/TT-BTC, sửa đổi bởi Thông tư 39/2018/TT-BTC và Thông tư 121/2025/TT-BTC (mẫu đơn, hồ sơ).
-
- Thông tư 85/2026/TT-BTC (hiệu lực 15/9/2026) về phân loại hàng hóa – căn cứ để Hải quan phân loại. Xem bài Thông tư 85/2026/TT-BTC: thay đổi về phân loại hàng hóa.
| Tình huống | Có nên xác định trước mã số? |
| Linh kiện, bán thành phẩm có thể rơi vào nhiều nhóm (ví dụ module LED: 8541, 8539 hay 9405) | Nên |
| Hàng đa chức năng, công nghệ mới | Nên |
| Các mã có thể áp chênh lệch thuế lớn (0% so với 20–30%) | Nên |
| Hàng nhập ổn định nhiều năm, khối lượng lớn | Nên – hiệu lực đến 3 năm |
| Lô lẻ, gấp, hàng về trong vòng 2 tháng | Không kịp – không đáp ứng thời hạn 60 ngày |
| Mặt hàng đã có văn bản hướng dẫn phân loại của cơ quan nhà nước | Thường bị từ chối |
2. Hồ sơ và thời hạn xác định trước mã số
Trả lời ngắn: Nộp đơn theo mẫu 01/XĐTMS/TXNK kèm tài liệu kỹ thuật và mẫu hàng (nếu có) cho Cục Hải quan, ít nhất 60 ngày trước khi xuất khẩu, nhập khẩu.
Hồ sơ gồm:
-
- Đơn đề nghị xác định trước mã số theo mẫu 01/XĐTMS/TXNK (bản chính).
-
- Tài liệu kỹ thuật: catalogue, bản vẽ, thành phần cấu tạo, hàm lượng theo trọng lượng, thông số kỹ thuật, cơ chế hoạt động, công dụng theo thiết kế.
-
- Mẫu hàng (nếu có).
-
- Giấy ủy quyền (nếu nộp qua đơn vị được ủy quyền).
Thời hạn:
| Mốc | Nội dung |
| Nộp hồ sơ | Ít nhất 60 ngày trước khi xuất khẩu, nhập khẩu lô hàng (khoản 11 Điều 1 Nghị định 167/2025/NĐ-CP, được Cục Hải quan viện dẫn tại Công văn 22775/CHQ-NVTHQ ngày 09/10/2026) |
| Giải quyết | [cần đối chiếu Điều 24 Nghị định 08/2015 sửa đổi] – theo quy định trước đây: 30 ngày, trường hợp phức tạp cần xác minh đến 60 ngày kể từ khi nhận đủ hồ sơ |
| Hiệu lực văn bản | Tối đa 3 năm kể từ ngày ký |
Lưu ý bắt buộc: Văn bản xác định trước không còn giá trị nếu hàng hóa thực tế hoặc hồ sơ khác với mô tả, mẫu đã nộp, hoặc khi căn cứ pháp lý để xác định thay đổi.
Các trường hợp bị từ chối:
-
- Không đáp ứng điều kiện, hồ sơ không đầy đủ, nộp không đúng thời hạn.
-
- Hàng hóa đang chờ quyết định của cơ quan nhà nước có thẩm quyền.
-
- Hàng hóa đã có văn bản hướng dẫn phân loại của cơ quan nhà nước.
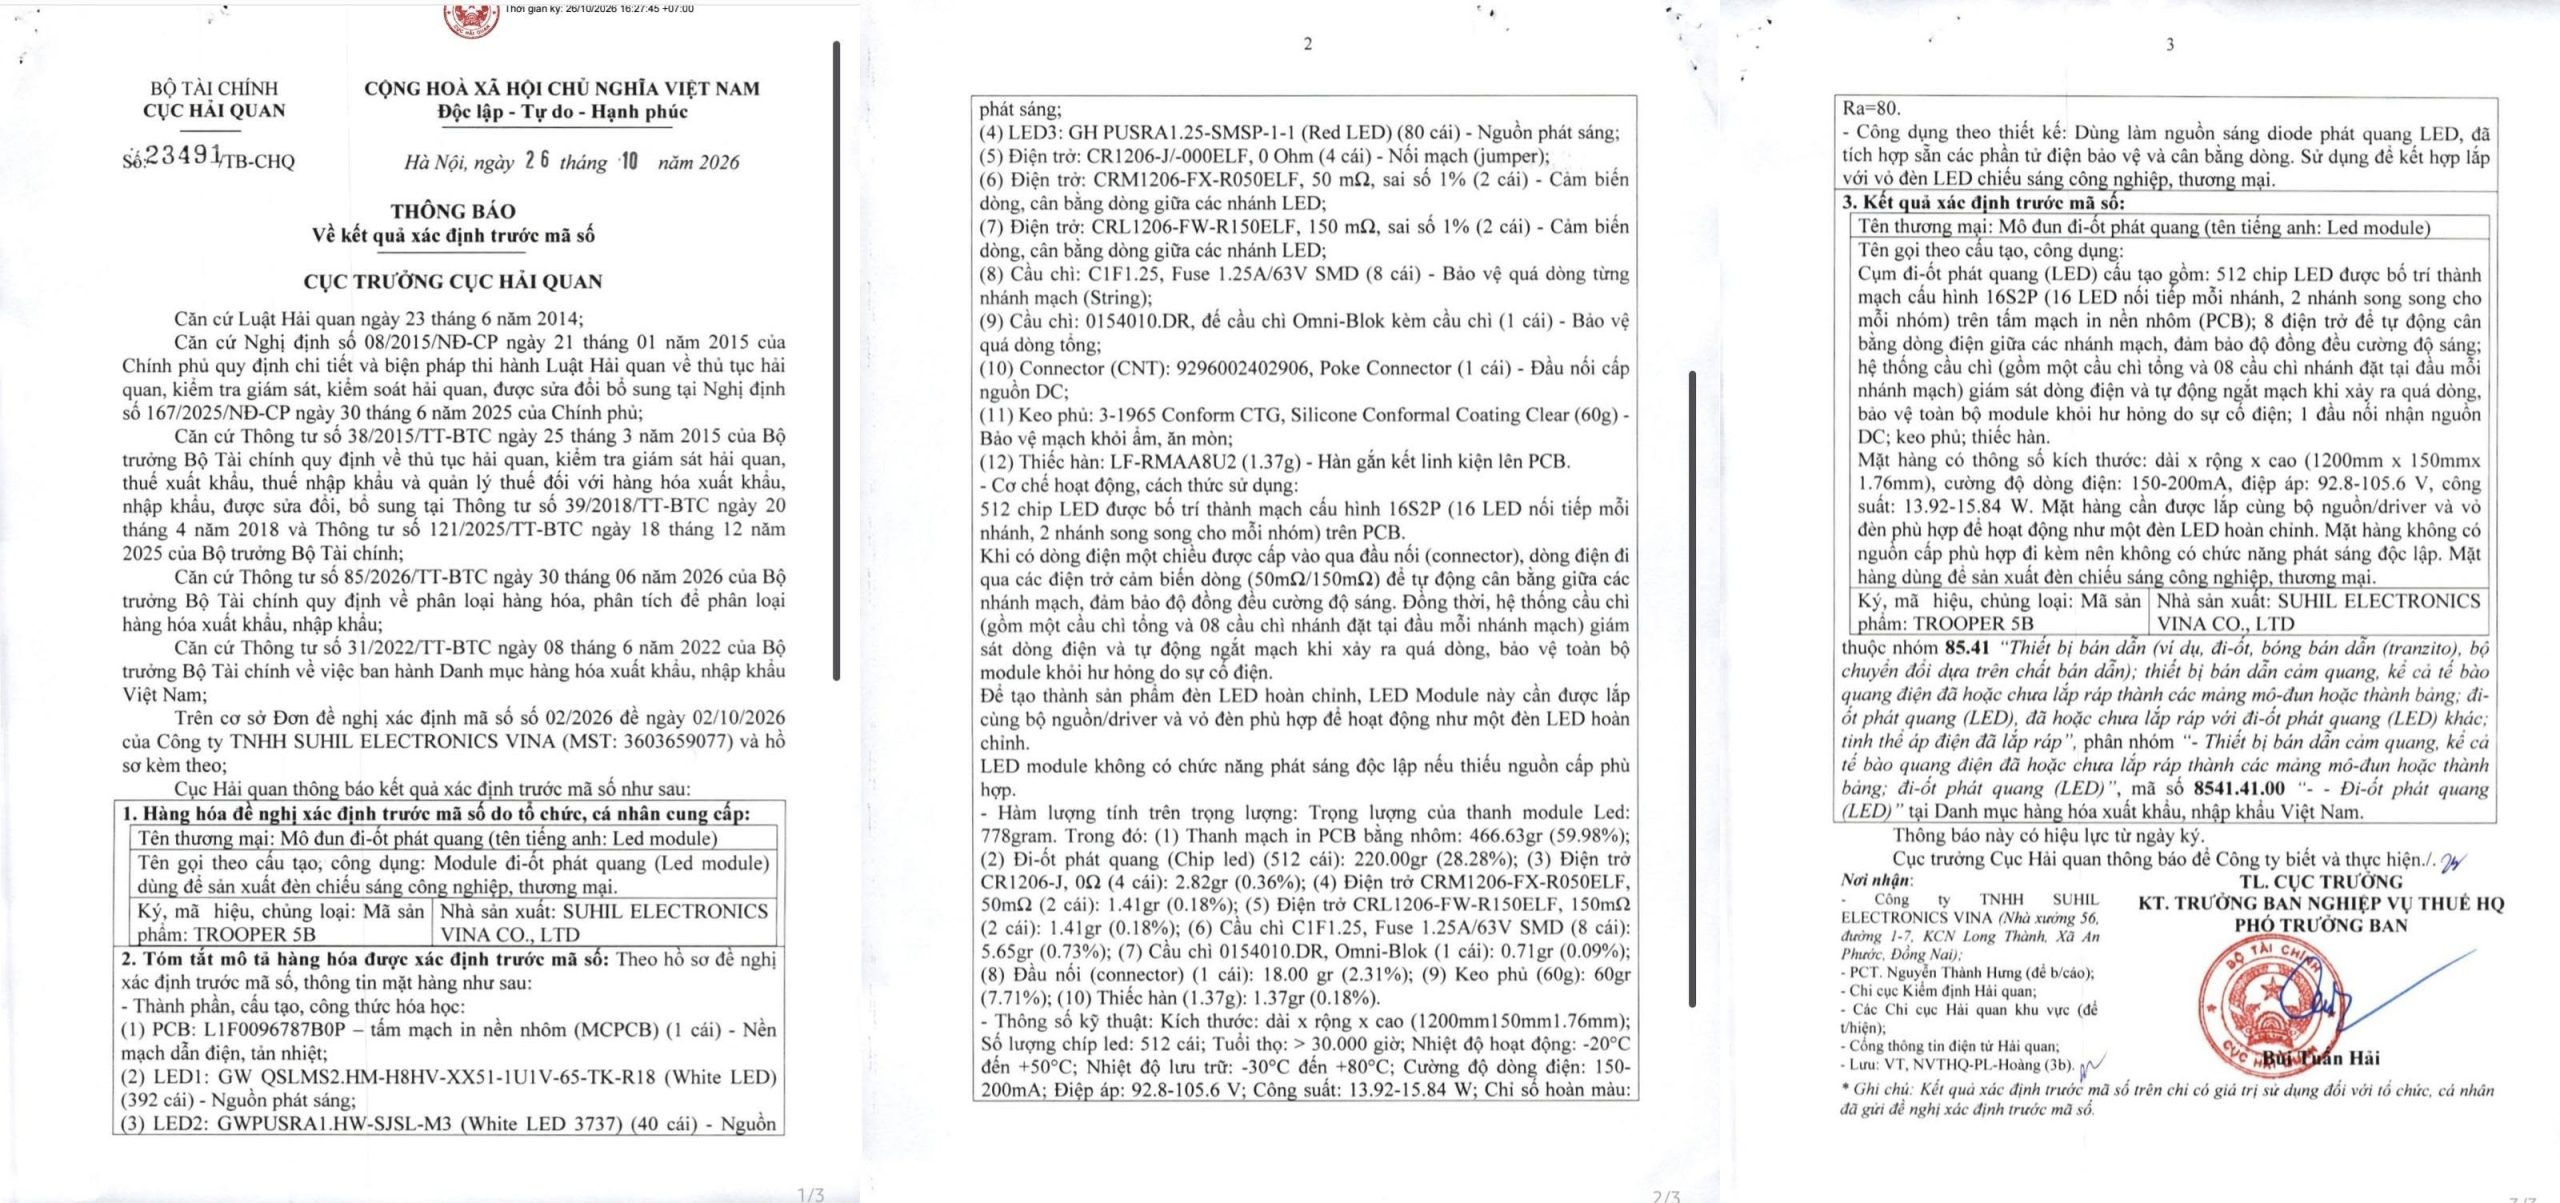
3. Case 1: Module LED được xác định vào mã 8541.41.00 (Thông báo 23491/TB-CHQ)
Trả lời ngắn: Ngày 26/10/2026, Cục Hải quan ban hành Thông báo 23491/TB-CHQ xác định thanh module LED TROOPER 5B (không có driver) thuộc mã 8541.41.00 – Đi-ốt phát quang (LED), thay vì mã mô-đun LED 8539.51.00 hay nhóm đèn 9405.
Hàng hóa đề nghị: module LED dùng để sản xuất đèn chiếu sáng công nghiệp, thương mại, do Công ty TNHH Suhil Electronics Vina đề nghị (đơn số 02/2026 ngày 02/10/2026).
Hồ sơ mô tả rất chi tiết:
-
- Thành phần: tấm mạch in nền nhôm (MCPCB); 512 chip LED (392 LED trắng, 40 LED trắng 3737, 80 LED đỏ); điện trở 0 Ω, 50 mΩ, 150 mΩ để nối mạch và cân bằng dòng; 8 cầu chì nhánh 1,25 A và 1 cầu chì tổng; đầu nối nguồn DC; keo phủ silicone; thiếc hàn.
-
- Hàm lượng theo trọng lượng: tổng 778 g, trong đó PCB nhôm 59,98%, chip LED 28,28%, keo phủ 7,71%…
-
- Thông số: 1200 × 150 × 1,76 mm; 150–200 mA; 92,8–105,6 V; 13,92–15,84 W; Ra = 80.
-
- Cơ chế hoạt động: 512 LED bố trí cấu hình 16S2P; điện trở cảm biến tự cân bằng dòng giữa các nhánh; cầu chì ngắt mạch khi quá dòng.
-
- Điểm then chốt: module phải lắp cùng bộ nguồn (driver) và vỏ đèn mới thành đèn hoàn chỉnh, không có chức năng phát sáng độc lập.
Kết quả: thuộc nhóm 85.41, phân nhóm thiết bị bán dẫn cảm quang, đi-ốt phát quang, mã 8541.41.00.
| Mã HS có thể cân nhắc | Mô tả | Thuế MFN |
| 8541.41.00 (kết quả xác định trước) | Đi-ốt phát quang (LED) | 0% |
| 8539.51.00 | Mô-đun đi-ốt phát quang (LED) | 5% |
| 9405.xx | Đèn và bộ đèn | 5% – 30% tùy loại |
Bài học: Hồ sơ thành công vì mô tả thống nhất từ thành phần, cơ chế hoạt động đến công dụng, có số liệu hàm lượng và nêu rõ module không tự phát sáng. Chi tiết phân biệt chip, module, bóng và đèn LED xem bài Chip LED, module LED, bóng LED, đèn LED khác nhau thế nào?.
CẢNH BÁO: Thông báo ghi rõ kết quả chỉ có giá trị sử dụng với tổ chức, cá nhân đã gửi đề nghị. Doanh nghiệp khác nhập module LED có cấu tạo tương tự không được tự động áp mã 8541.41.00 mà phải tự phân loại theo hàng thực tế hoặc tự đề nghị xác định trước.
4. Case 2: Hồ sơ bị trả vì công dụng không thống nhất (Công văn 22775/CHQ-NVTHQ)
Trả lời ngắn: Ngày 09/10/2026, Cục Hải quan có Công văn 22775/CHQ-NVTHQ trả lời một doanh nghiệp: hồ sơ chưa đủ cơ sở xác định mã số vì công dụng mô tả không thống nhất, đồng thời nộp chưa đủ 60 ngày trước ngày xuất khẩu dự kiến.
-
- Mục công dụng theo thiết kế ghi hàng dùng để sản xuất cổ giày; tài liệu kỹ thuật lại mô tả là nguyên liệu sợi dùng sản xuất cổ giày. Hai cách mô tả dẫn đến hai nhóm hàng khác nhau.
-
- Hồ sơ đề ngày 07/9/2026, ngày xuất khẩu dự kiến 01/10/2026 – chưa đủ 60 ngày.
-
- Cục Hải quan nêu hướng phân loại tham khảo (bộ phận mũ giày bằng vật liệu dệt có thể thuộc 6406.10.90) và yêu cầu doanh nghiệp đối chiếu lại hàng thực tế.
5. 5 bước làm hồ sơ xác định trước mã số không bị trả
Bước 1: Xác định 2–3 mã HS có thể áp, so sánh thuế suất và chính sách quản lý để thấy rõ lợi ích của việc xác định trước.
Bước 2: Thu thập từ nhà sản xuất: bản vẽ, danh sách linh kiện kèm mã linh kiện, hàm lượng theo trọng lượng, thông số kỹ thuật, nguyên lý hoạt động.
Bước 3: Viết mô tả thống nhất một công dụng xuyên suốt đơn, catalogue, tài liệu kỹ thuật; ghi rõ hàng có hay không có chức năng hoạt động độc lập.
Bước 4: Nộp hồ sơ trước ít nhất 60 ngày so với ngày xuất khẩu, nhập khẩu dự kiến; chuẩn bị mẫu hàng nếu có.
Bước 5: Khi có kết quả, lưu văn bản, khai báo đúng mã trên tờ khai và giữ hàng thực tế đúng như mô tả trong suốt thời gian hiệu lực.
6. Câu hỏi thường gặp (FAQ)
Câu 1: Xác định trước mã số là gì?
Trả lời: Xác định trước mã số là thủ tục doanh nghiệp đề nghị Cục Hải quan ra văn bản xác định mã HS cho mặt hàng dự kiến xuất khẩu, nhập khẩu, theo Điều 28 Luật Hải quan 2014 và Điều 24 Nghị định 08/2015/NĐ-CP sửa đổi. Văn bản có hiệu lực tối đa 3 năm với chính doanh nghiệp đã nộp đơn.
Câu 2: Phải nộp hồ sơ xác định trước mã số trước bao lâu?
Trả lời: Theo khoản 11 Điều 1 Nghị định 167/2025/NĐ-CP, được Cục Hải quan viện dẫn tại Công văn 22775/CHQ-NVTHQ, hồ sơ phải nộp ít nhất 60 ngày trước khi xuất khẩu, nhập khẩu lô hàng.
Câu 3: Kết quả xác định trước mã số của công ty khác có dùng được không?
Trả lời: Không. Kết quả xác định trước mã số chỉ có giá trị sử dụng với tổ chức, cá nhân đã gửi đề nghị. Doanh nghiệp khác có thể tham khảo cách lập luận nhưng vẫn phải tự phân loại theo hàng thực tế hoặc tự nộp đề nghị.
Câu 4: Vì sao hồ sơ xác định trước mã số bị trả lại?
Trả lời: Lý do phổ biến là mô tả công dụng, cấu tạo không thống nhất giữa đơn và tài liệu kỹ thuật, hồ sơ thiếu thông tin, nộp không đủ 60 ngày trước khi xuất nhập khẩu, hoặc mặt hàng đã có văn bản hướng dẫn phân loại của cơ quan nhà nước.
Câu 5: Xác định trước mã số có mất phí không?
Trả lời: Không. Thủ tục xác định trước mã số không thu phí. Chi phí phát sinh chủ yếu là chuẩn bị tài liệu kỹ thuật và thuê tư vấn nếu doanh nghiệp ủy quyền.
7. Vì sao nên ủy thác qua AZ Chính Ngạch?
Dịch vụ ủy thác nhập khẩu của AZ Chính Ngạch hỗ trợ:
-
- Đánh giá các mã HS có thể áp và mức chênh lệch thuế trước khi đặt hàng.
-
- Làm việc với nhà máy Trung Quốc để lấy danh sách linh kiện, hàm lượng, bản vẽ – phần khó nhất của hồ sơ xác định trước.
-
- Soạn mô tả hàng hóa thống nhất giữa đơn, catalogue và chứng từ thương mại.
-
- Lên kế hoạch thời gian để đáp ứng mốc 60 ngày trước khi nhập.
-
- Hơn 19 năm kinh nghiệm (từ năm 2007) nhập khẩu chính ngạch Trung Quốc – Việt Nam.