Thủ tục nhập khẩu túi xách, ví từ Trung Quốc mới nhất 2026

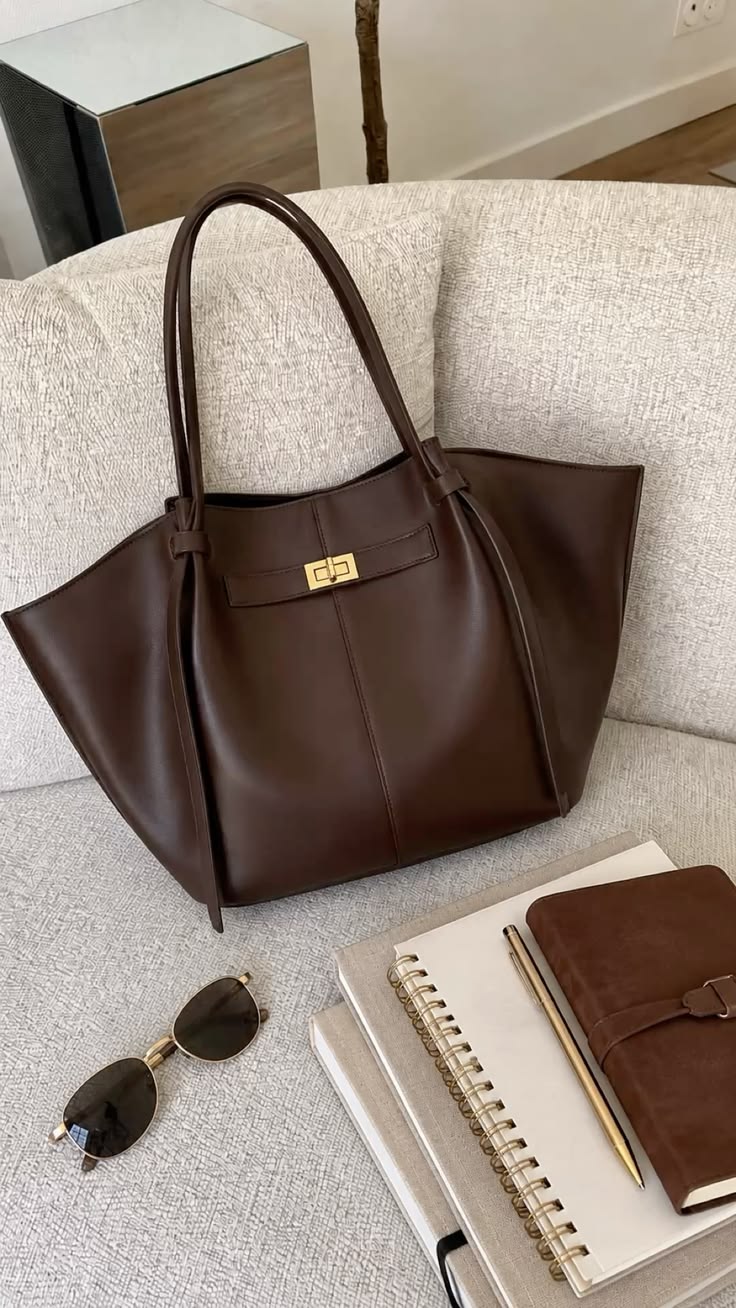
Túi xách, ví, balo là nhóm phụ kiện thời trang có biên lợi nhuận cao và nhu cầu ổn định trên các sàn thương mại điện tử. Nguồn cung lớn nhất tập trung tại Quảng Châu (khu Quế Hoa Cương – trung tâm bán sỉ túi xách), Bạch Câu – Hà Bắc (thủ phủ túi xách giá rẻ) và Đông Quản (xưởng gia công túi da, túi OEM cho thương hiệu).
Khó khăn chính khi nhập khẩu túi xách không nằm ở giấy phép mà ở hai điểm: mã HS thay đổi theo chất liệu mặt ngoài (da thuộc, giả da, nhựa, vải dệt), và rủi ro hàng nhái thương hiệu cao bậc nhất trong ngành thời trang. Trong bài viết này, AZ Chính Ngạch hướng dẫn phân loại mã HS, thuế suất, hồ sơ, quy trình và các cảnh báo sở hữu trí tuệ khi nhập khẩu túi xách, ví từ Trung Quốc.
1. Căn cứ pháp lý & quản lý chuyên ngành
1.1. Chính sách nhập khẩu
Túi xách, ví, balo mới 100% được nhập khẩu như hàng hóa thông thường theo Nghị định 292/2026/NĐ-CP. Hàng đã qua sử dụng thuộc diện cấm nhập khẩu.
Túi xách thuộc nhóm 42.02 không nằm trong nhóm sản phẩm dệt may của Thông tư 33/2026/TT-BCT, nên không áp dụng nghĩa vụ hợp quy formaldehyt theo QCVN 01:2017/BCT như quần áo. Doanh nghiệp vẫn nên đối chiếu mã HS 8 số với Phụ lục Thông tư 33/2026/TT-BCT trước khi nhập, nhất là với các sản phẩm dệt có thể bị phân loại sang nhóm khác (ví dụ túi vải thuộc nhóm 63.05 hoặc 63.07).
1.2. CẢNH BÁO PHÁP LÝ ĐỎ: Hàng nhái thương hiệu
Túi xách là mặt hàng bị làm giả nhãn hiệu phổ biến bậc nhất. Từ 01/3/2026, Thông tư 06/2026/TT-BTC (sửa đổi Thông tư 13/2015/TT-BTC) cho phép hải quan chủ động tạm dừng làm thủ tục khi phát hiện dấu hiệu giả mạo, kể cả với hàng giao dịch qua thương mại điện tử. Hải quan thông báo cho chủ thể quyền trong vòng 8 giờ làm việc rồi kiểm tra thực tế.
- TUYỆT ĐỐI CẤM nhập túi in logo, họa tiết monogram, khóa kim loại đặc trưng của thương hiệu khác khi không có chứng từ phân phối hợp pháp. Các tên gọi “hàng super fake”, “hàng like auth”, “hàng cùng xưởng” đều là hàng giả mạo nhãn hiệu.
- Hậu quả khôn lường: lô hàng bị tạm dừng, tịch thu, doanh nghiệp bị xử phạt và có thể bị chủ thể quyền khởi kiện.
- Với túi thương hiệu riêng, nên nộp đơn đăng ký nhãn hiệu tại Cục Sở hữu trí tuệ trước khi đặt sản xuất.
1.3. Túi da thật từ động vật hoang dã
Túi làm từ da cá sấu, da trăn, da kỳ đà và các loài thuộc Công ước CITES phải có giấy phép CITES khi nhập khẩu. Doanh nghiệp cần xác định nguồn gốc da trước khi đặt hàng, tránh bị giữ hàng tại cửa khẩu.
2. Mã HS & chính sách thuế
Nhóm 42.02 phân loại theo loại túi và chất liệu mặt ngoài:
| Mã HS | Mô tả | Thuế MFN | Thuế Form E (ACFTA) | VAT |
|---|---|---|---|---|
| 4202.21 | Túi xách tay, mặt ngoài bằng da thuộc hoặc da tổng hợp | 25%** | 0% | 8%* |
| 4202.22 / 4202.29 | Túi xách tay, mặt ngoài bằng nhựa, vải dệt hoặc chất liệu khác | 25% | 0% | 8%* |
| 4202.31 / 4202.32 | Ví, bóp, hộp đựng thẻ bỏ túi | 25%** | 0% | 8%* |
| 4202.91 / 4202.92 | Balo, túi du lịch, túi thể thao | 25%** | 0% | 8%* |
*VAT 8% áp dụng đến hết 31/12/2026 theo Nghị quyết 204/2025/QH15. Thuế suất thông thường của nhóm 42.02 là 37,5%. **Mức thuế MFN cần đối chiếu theo mã HS 8 số cụ thể tại thời điểm mở tờ khai.
Phân biệt quan trọng: “da tổng hợp” (composition leather) trong Biểu thuế là da thuộc ép từ vụn da, khác với giả da PU, PVC – loại này được xếp vào nhóm mặt ngoài bằng plastic. Khai túi giả da PU vào phân nhóm da thuộc là lỗi phổ biến khiến hồ sơ bị yêu cầu giải trình hoặc giám định.
Chênh lệch 25 điểm phần trăm giữa thuế MFN và thuế ACFTA khiến C/O Form E quyết định gần như toàn bộ lợi thế giá vốn của túi nhập khẩu chính ngạch.
3. Bộ hồ sơ hải quan
Hồ sơ theo Điều 24 Luật Hải quan 2014:
- Tờ khai hải quan điện tử trên hệ thống VNACCS/VCIS
- Hợp đồng mua bán, hóa đơn thương mại, phiếu đóng gói theo mã hàng, màu
- Vận đơn
- C/O Form E
- Catalog hoặc bảng mô tả chất liệu mặt ngoài, lớp lót, kích thước của từng mẫu túi
- Giấy phép CITES (nếu là túi da động vật thuộc danh mục)
- Chứng từ phân phối hoặc ủy quyền thương hiệu (nếu là túi có nhãn hiệu của bên thứ ba)
4. Quy trình 7 bước thông quan
- Bước 1: Xác định chất liệu mặt ngoài, loại túi và mã HS 8 số.
- Bước 2: Rà soát logo, họa tiết, phụ kiện kim loại trên túi để loại bỏ rủi ro nhãn hiệu.
- Bước 3: Ký hợp đồng, yêu cầu nhà cung cấp chuẩn bị C/O Form E và tem nhãn đủ nội dung.
- Bước 4: Khai tờ khai hải quan điện tử, nhận phân luồng.
- Bước 5: Xuất trình hồ sơ, kiểm hóa nếu luồng Đỏ; chuẩn bị mẫu nếu bị yêu cầu xác định chất liệu.
- Bước 6: Nộp thuế nhập khẩu, VAT và thông quan.
- Bước 7: Dán nhãn phụ tiếng Việt (nếu cần) trước khi đưa hàng ra thị trường.
5. Quy định nhãn hàng hóa & Shipping Mark
Theo Nghị định 37/2026/NĐ-CP:
- Nhãn gốc khi thông quan là nhãn vật lý, có tên hàng hóa, xuất xứ, tên tổ chức sản xuất hoặc chịu trách nhiệm. Có thể ghi trên thẻ treo hoặc nhãn may trong lót túi.
- Nhãn điện tử không áp dụng cho hàng nhập khẩu; thiếu nội dung tiếng Việt thì dán nhãn phụ.
- Nội dung nên có trên nhãn túi: tên hàng, chất liệu (mặt ngoài, lót), kích thước, hướng dẫn bảo quản, tên đơn vị nhập khẩu, xuất xứ.
Shipping Mark: tên hàng, mã hàng, màu, số lượng, số thùng/tổng số thùng, xuất xứ, tên đơn vị nhập khẩu.
6. Câu hỏi thường gặp (FAQ)
Câu 1: Túi xách nhập khẩu có phải công bố hợp quy như quần áo không? Trả lời: Túi xách nhóm 42.02 không thuộc nhóm sản phẩm dệt may phải hợp quy theo QCVN 01:2017/BCT. Doanh nghiệp vẫn nên đối chiếu mã HS cụ thể với Thông tư 33/2026/TT-BCT, nhất là với túi vải có thể bị phân loại sang chương 63.
Câu 2: Túi giả da PU khai mã HS nào? Trả lời: Giả da PU, PVC được coi là chất liệu plastic, nên khai vào phân nhóm túi có mặt ngoài bằng plastic (4202.22 với túi xách tay), không khai vào phân nhóm da thuộc hoặc da tổng hợp.
Câu 3: Thuế nhập khẩu túi xách từ Trung Quốc là bao nhiêu? Trả lời: Thuế MFN phổ biến 25%, thuế ACFTA 0% khi có C/O Form E hợp lệ, VAT 8% đến hết năm 2026.
Câu 4: Nhập túi “hàng like auth” số lượng ít có bị kiểm tra không? Trả lời: Có. Thông tư 06/2026/TT-BTC cho phép hải quan chủ động tạm dừng thủ tục với hàng có dấu hiệu giả mạo nhãn hiệu, không phân biệt giá trị lô hàng hay hình thức giao dịch thương mại điện tử.