Thủ tục nhập khẩu bình nóng lạnh từ Trung Quốc mới nhất 2026

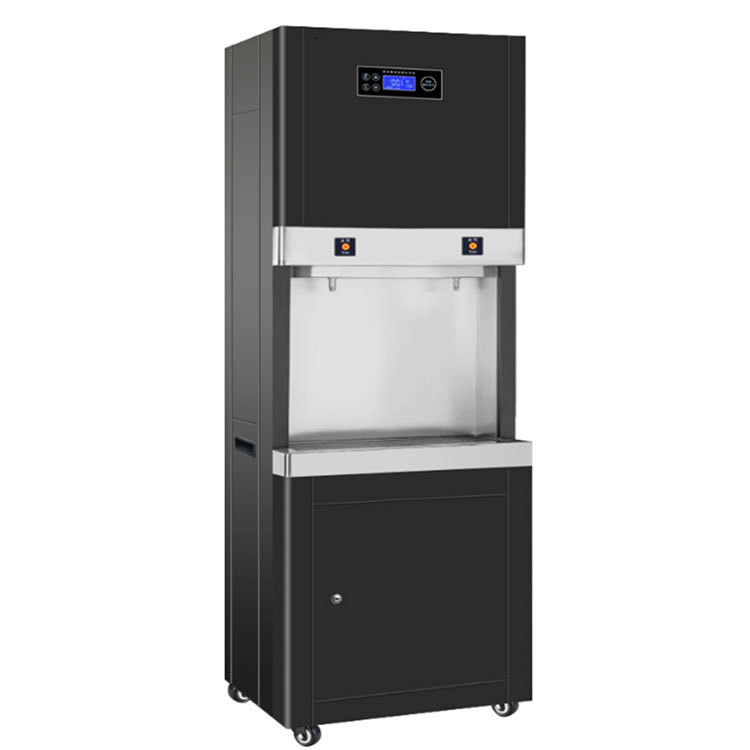
Bình nóng lạnh là mặt hàng giá trị trung bình – cao, bán qua đại lý vật liệu xây dựng, thiết bị vệ sinh và các công trình nhà ở. Nguồn cung tập trung ở Trung Sơn, Thuận Đức – Phật Sơn (Quảng Đông) và Ninh Ba (Chiết Giang).
Bình nóng lạnh có nhiều nghĩa vụ chuyên ngành nhất trong nhóm gia dụng điện: hợp quy an toàn điện, kiểm tra nhà nước, nhãn năng lượng (với loại có dự trữ), và cần đối chiếu thêm yêu cầu tương thích điện từ (EMC). Bài viết này thuộc cụm nhập khẩu thiết bị điện gia dụng từ Trung Quốc.
1. Bình nóng lạnh nhập khẩu phải tuân thủ quy định nào?
Trả lời ngắn: Chứng nhận hợp quy an toàn điện QCVN 4:2009/BKHCN, kiểm tra nhà nước khi nhập khẩu, nhãn năng lượng (loại có dự trữ), nhãn hàng hóa; đối chiếu thêm yêu cầu EMC tại Phụ lục II Thông tư 36/2026/TT-BKHCN.
| Nghĩa vụ | Căn cứ | Áp dụng cho |
|---|---|---|
| Hợp quy an toàn điện | QCVN 4:2009/BKHCN; mục 4.1, 4.2 Phụ lục I Thông tư 36/2026/TT-BKHCN | Cả 2 loại |
| Kiểm tra nhà nước về chất lượng | Điều 83 Nghị định 37/2026/NĐ-CP | Cả 2 loại |
| Tương thích điện từ (EMC) | QCVN 9:2012/BKHCN; Phụ lục II Thông tư 36/2026/TT-BKHCN | Bình đun nước nóng nhanh – đối chiếu bản gốc |
| Nhãn năng lượng | Thông tư 52/2025/TT-BCT (hiệu lực 01/01/2026) | Bình đun nước nóng có dự trữ |
Chứng nhận hợp quy thực hiện bởi tổ chức được chỉ định, phương thức 5 hoặc 7 (Thông tư 14/2026/TT-BKHCN). Phạm vi danh mục là thiết bị gia dụng một pha, điện áp danh định không quá 250 V.
Yêu cầu EMC với bình đun nước nóng nhanh được tổng hợp từ thông tin công bố về Phụ lục II Thông tư 36/2026/TT-BKHCN; cần đối chiếu Phụ lục II bản gốc trước khi làm hồ sơ.
2. Mã HS và thuế nhập khẩu bình nóng lạnh là bao nhiêu?
Trả lời ngắn: Mã 8516.10.19, thuế MFN 20%, ACFTA 5% khi có C/O Form E (không phải 0%), VAT 8% đến hết 31/12/2026.
| Mã HS | Mô tả | Thuế MFN | Thuế Form E (ACFTA) | VAT |
|---|---|---|---|---|
| 8516.10.19 | Dụng cụ điện đun nước nóng tức thời hoặc đun và chứa nước nóng – loại khác | 20% | 5% | 8% |
Thuế MFN theo Nghị định 26/2023/NĐ-CP; ACFTA khi có C/O Form E hợp lệ, đối chiếu trên VNTR tại thời điểm mở tờ khai. VAT 8% áp dụng đến hết 31/12/2026 theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP.
Ví dụ chi phí: lô 200 bình nóng lạnh gián tiếp, trị giá tính thuế 300.000.000 VNĐ.
| Phương án | Thuế nhập khẩu | VAT 8% | Tổng thuế |
|---|---|---|---|
| Không có C/O Form E (MFN 20%) | 60.000.000 VNĐ | 28.800.000 VNĐ | 88.800.000 VNĐ |
| Có C/O Form E (ACFTA 5%) | 15.000.000 VNĐ | 25.200.000 VNĐ | 40.200.000 VNĐ |
Lưu ý phân loại: Bình nóng lạnh năng lượng mặt trời (không dùng điện là nguồn gia nhiệt chính) và máy nước nóng dùng gas không thuộc mã 8516.10.19; cần xác định mã riêng theo nguyên lý gia nhiệt.
3. Rủi ro thực tế: hàng nặng, dễ móp và thử nghiệm
- Đóng gói: bình gián tiếp 20–30 lít nặng và dễ móp vỏ; yêu cầu xưởng chèn xốp định hình, đóng thùng cứng; lô lớn nên đi nguyên xe để giảm bốc xếp.
- Thông số chống giật: bình trực tiếp thường tích hợp ELCB (thiết bị chống dòng rò). Catalog cần ghi rõ thông số để tổ chức chứng nhận đánh giá đúng.
- Nhãn năng lượng: với bình có dự trữ, nên lấy mẫu thử nghiệm hiệu suất năng lượng cùng đợt với thử nghiệm hợp quy để không chậm ngày bán.
- Phụ kiện lắp đặt: van an toàn, dây cấp nước nhập kèm cần ghi riêng trên packing list.
4. Hồ sơ và quy trình nhập khẩu
- Tờ khai hải quan điện tử (VNACCS/VCIS), hợp đồng, hóa đơn ghi loại bình (trực tiếp/gián tiếp), dung tích, công suất, áp suất làm việc
- Phiếu đóng gói ghi khối lượng, kích thước thùng; vận đơn; C/O Form E; catalog kỹ thuật
- Bản đăng ký kiểm tra nhà nước (Mẫu số 1, Phụ lục VII Nghị định 37/2026/NĐ-CP), giấy chứng nhận hợp quy (nếu có), ảnh nhãn, mẫu nhãn phụ
- Kết quả thử nghiệm hiệu suất năng lượng (bình có dự trữ)
- Bước 1: Phân loại trực tiếp/gián tiếp, xác định nghĩa vụ hợp quy, EMC, nhãn năng lượng.
- Bước 2: Chốt thông số, quy cách đóng gói; yêu cầu C/O Form E; chọn phương thức chứng nhận 5 hoặc 7.
- Bước 3: Đăng ký kiểm tra nhà nước trên Cổng một cửa quốc gia, khai tờ khai, nhận phân luồng.
- Bước 4: Lấy mẫu thử nghiệm an toàn (và hiệu suất năng lượng với bình có dự trữ).
- Bước 5: Nhận thông báo đạt, nộp thuế, thông quan.
- Bước 6: Công bố hợp quy, gắn dấu CR, dán nhãn năng lượng (nếu thuộc diện) và nhãn phụ trước khi bán.
5. Nhãn bình nóng lạnh cần ghi gì?
- Tên hàng, model, dung tích, điện áp, công suất, áp suất làm việc tối đa
- Hướng dẫn lắp đặt (nối đất, van an toàn), cảnh báo an toàn điện, cảnh báo bỏng
- Nhãn năng lượng (bình có dự trữ)
- Tên và địa chỉ đơn vị nhập khẩu, xuất xứ, dấu CR
6. Câu hỏi thường gặp (FAQ)
Mã HS của bình nóng lạnh là gì? Bình nóng lạnh trực tiếp và gián tiếp dùng điện thuộc mã HS 8516.10.19, thuế MFN 20%, thuế ACFTA 5% khi có C/O Form E hợp lệ, VAT 8% đến hết 31/12/2026.
Bình nóng lạnh nhập khẩu có phải hợp quy không? Có. Bình đun nước nóng tức thời và bình đun nước nóng có dự trữ đều thuộc danh mục hàng hóa rủi ro cao tại Thông tư 36/2026/TT-BKHCN, phải chứng nhận hợp quy an toàn điện theo QCVN 4:2009/BKHCN và kiểm tra nhà nước trước khi thông quan.
Bình nóng lạnh nào phải dán nhãn năng lượng? Bình đun nước nóng có dự trữ (bình gián tiếp) thuộc danh mục dán nhãn năng lượng bắt buộc theo Thông tư 52/2025/TT-BCT, hiệu lực từ 01/01/2026. Bình nóng lạnh trực tiếp không có tên trong danh mục này.
Vì sao bình nóng lạnh có Form E vẫn chịu thuế 5%? Theo biểu thuế ưu đãi đặc biệt ACFTA hiện hành, dòng hàng 8516.10.19 có thuế suất 5% chứ không phải 0%. Doanh nghiệp cần tính giá vốn theo mức 5%.
7. Vì sao nên ủy thác qua AZ Chính Ngạch?
Dịch vụ ủy thác nhập khẩu của AZ Chính Ngạch hỗ trợ:
- Xác định đủ nghĩa vụ hợp quy, EMC, nhãn năng lượng cho từng loại bình trước khi nhập.
- Gộp kế hoạch thử nghiệm an toàn và hiệu suất năng lượng để rút ngắn thời gian đưa hàng ra bán.
- Tối ưu vận chuyển hàng nặng: quy cách đóng gói, nguyên xe hay ghép hàng.
- Tối ưu thuế qua C/O Form E, giảm thuế nhập khẩu từ 20% xuống 5%.
- Hơn 19 năm kinh nghiệm (từ năm 2007) nhập khẩu chính ngạch Trung Quốc – Việt Nam.