
Thủ tục nhập khẩu chân tủ, tắc kê, ke góc tủ bếp mới nhất 2026: Mã HS & thuế thấp nhất nhóm

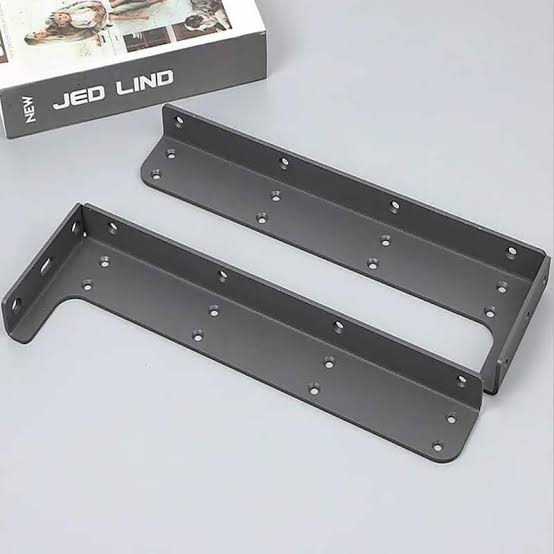
Chân tủ điều chỉnh độ cao, tắc kê (nở nhựa/nở sắt), vít liên kết và ke góc là nhóm phụ kiện tủ bếp có thuế nhập khẩu thấp nhất trong toàn bộ các phụ kiện cơ khí, vì phần lớn thuộc nhóm ngũ kim cơ bản (vít, bu lông, tắc kê) có thuế suất ưu đãi riêng theo Chương 73.
1. Căn cứ pháp lý & Quản lý chuyên ngành
Chân tủ, tắc kê, ke góc dạng cơ khí thông thường không thuộc danh mục cấm/hạn chế nhập khẩu theo Nghị định 69/2018/NĐ-CP. Thủ tục hải quan theo Nghị định 08/2015/NĐ-CP (sửa đổi bởi Nghị định 59/2018/NĐ-CP), Thông tư 38/2015/TT-BTC (sửa đổi bởi Thông tư 39/2018/TT-BTC), và Thông tư 65/2017/TT-BTC làm căn cứ áp dụng 6 quy tắc tổng quát giải thích phân loại hàng hóa. Lưu ý quan trọng: cần phân biệt hàng mới 100% và hàng đã qua sử dụng. Tắc kê, vít, ke góc đã qua sử dụng thuộc diện không khuyến khích nhập khẩu thông thường, có thể bị xem là phế liệu kim loại và phải xin giấy phép nhập khẩu phế liệu riêng.
2. Mã HS và thuế nhập khẩu
| Loại sản phẩm | Mã HS tham khảo | Thuế NK ưu đãi (MFN) | VAT |
|---|---|---|---|
| Vít, bu lông, tắc kê bằng sắt/thép (nở sắt, nở đạn) | Nhóm 73.18 (7318.15, 7318.16…) | 5–12% | 10% |
| Tắc kê nở bằng nhựa (không kèm vít thép) | Nhóm 39.26 | ~20% | 10% |
| Bộ tắc kê nở nhựa + vít thép đi kèm | Thường khai theo bộ phận chủ đạo (vít thép) → 73.18 | 5–12% | 10% |
| Chân tủ điều chỉnh bằng nhựa ABS | Nhóm 39.25/39.26 | tùy phân nhóm | 10% |
| Chân tủ điều chỉnh bằng kim loại (có ren điều chỉnh) | Nhóm 83.02 | 20% | 10% |
| Ke góc, ke liên kết tủ bằng kim loại | Nhóm 73.26 hoặc 83.02 | 20–25% | 10% |
- Nhóm vít/bu lông/tắc kê có thuế suất thấp hơn hẳn (5–12%) so với các phụ kiện tủ bếp chuyên dụng khác (thường 20%) – cần lưu ý khi tính toán chi phí.
- Với chân tủ và ke góc, mã HS phụ thuộc việc sản phẩm được xác định là ‘phụ kiện nội thất chuyên dụng’ (83.02) hay ‘sản phẩm ngũ kim thông dụng’ (73.26/39.25).
3. Lưu ý sở hữu trí tuệ (SHTT)
- Đây là nhóm có rủi ro SHTT thấp nhất trong các phụ kiện tủ bếp cơ khí. Chân tủ, tắc kê, ke góc là sản phẩm ngũ kim tiêu chuẩn, kết cấu đơn giản, hầu như không còn yếu tố sáng chế/kiểu dáng công nghiệp độc quyền.
- Rủi ro duy nhất là nhãn hiệu nếu nhập hàng dán logo thương hiệu lớn không có ủy quyền (xử lý theo Nghị định 99/2013/NĐ-CP), nhưng phần lớn giao dịch nhóm này là hàng OEM không thương hiệu.
4. Bộ hồ sơ hải quan
- Tờ khai hải quan điện tử (VNACCS/VCIS)
- Hợp đồng thương mại, Hóa đơn thương mại, Phiếu đóng gói, Vận đơn
- Giấy chứng nhận xuất xứ – C/O (nếu hưởng ưu đãi FTA)
- Catalogue/tài liệu kỹ thuật: chất liệu, kích thước, mục đích sử dụng (chuyên dụng tủ bếp hay ngũ kim đa năng)
- Cam kết/khai báo hàng mới 100% (đặc biệt quan trọng với tắc kê, vít)
- Nhãn hàng hóa theo Nghị định 43/2017/NĐ-CP
- Giấy chứng nhận chất lượng – CQ (không bắt buộc, chỉ khi đối tác yêu cầu)
5. Quy trình 5 bước thông quan
- Đăng ký tờ khai hải quan trên VNACCS/VCIS, khai đúng mã HS theo chất liệu và mục đích sử dụng.
- Phân luồng tờ khai: với tắc kê/vít, hải quan có thể kiểm tra kỹ tình trạng hàng (mới/cũ) và cấu tạo (thép/nhựa).
- Nộp/xuất trình hồ sơ nếu rơi vào luồng vàng/đỏ.
- Nộp thuế nhập khẩu + VAT trước khi giải phóng hàng.
- Thông quan – giải phóng hàng, vận chuyển về kho.
6. Câu hỏi thường gặp (FAQ)
Câu 1: Vì sao vít/tắc kê lại có thuế nhập khẩu thấp hơn nhiều so với bản lề, ray trượt?
Trả lời: Vì vít, bu lông, tắc kê thuộc nhóm ngũ kim cơ bản (73.18) có thuế suất ưu đãi riêng theo biểu thuế (5–12%), trong khi phụ kiện nội thất chuyên dụng (83.02) như bản lề, ray trượt có mức thuế phổ biến 20%.
Câu 2: Tắc kê nở đã qua sử dụng có được nhập khẩu không?
Trả lời: Không khuyến khích, vì có thể bị xem là phế liệu kim loại, phải xin giấy phép nhập khẩu phế liệu riêng thay vì làm thủ tục thông thường như hàng mới.
Câu 3: Có nên khai chung một mã HS cho cả lô hàng gồm chân tủ, tắc kê, ke góc không?
Trả lời: Không nên. Vì chênh lệch thuế giữa các mã khá lớn (5% đến 25%), doanh nghiệp nên phân loại và khai riêng từng chủng loại sản phẩm để vừa đúng quy định vừa tối ưu chi phí thuế.
7. Vì sao nên ủy thác nhập khẩu qua AZ Chính Ngạch?
- Phân loại chính xác từng chủng loại (tắc kê, chân tủ, ke góc) để tối ưu mức thuế thấp nhất áp dụng được.
- Xác minh tình trạng hàng mới 100% trước khi nhập, tránh vướng quy định phế liệu.
- Tối ưu thuế theo C/O Form E/D/AK.
- Vận chuyển liên vận Trung – Việt nhanh chóng, đầy đủ hóa đơn VAT.