
Thủ tục nhập khẩu kệ gia vị, giá dao thớt, kệ nồi kéo tủ bếp mới nhất 2026

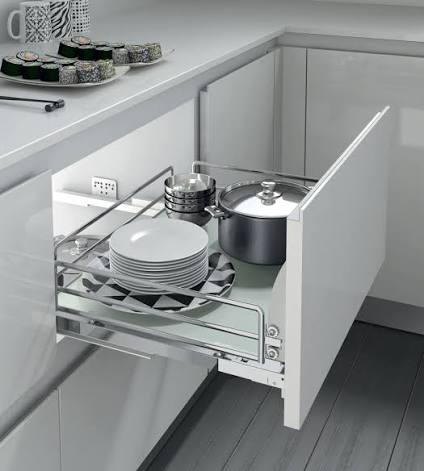
Giá/kệ kéo đa năng (kệ gia vị kéo ra, giá dao thớt, kệ đựng nồi, kệ nắp nồi) là nhóm phụ kiện giáp ranh giữa phụ kiện nội thất và đồ dùng nhà bếp nói chung, nên cần phân biệt rõ với các mặt hàng phải công bố an toàn thực phẩm (ATTP) để tránh làm thừa hoặc thiếu thủ tục.
1. Căn cứ pháp lý & Quản lý chuyên ngành
Giá/kệ kéo cơ khí không thuộc danh mục cấm/hạn chế nhập khẩu theo Nghị định 69/2018/NĐ-CP. Điểm cần phân biệt: kệ gia vị, giá dao thớt, kệ đựng nồi là giá đỡ/khung chứa, bản thân không tiếp xúc trực tiếp với thực phẩm (khác với con dao, cái thớt, hay nồi đặt trong đó). Theo thực tiễn phân loại phổ biến, các mặt hàng dạng ‘kệ/giá đựng đồ dùng nhà bếp’ thuộc nhóm không tiếp xúc trực tiếp thực phẩm, do đó không phải tự công bố sản phẩm theo Nghị định 15/2018/NĐ-CP (Luật An toàn thực phẩm 55/2010/QH12) – khác với việc nhập khẩu chính con dao, thớt hay xoong nồi (các mặt hàng này phải tự công bố ATTP). Thủ tục hải quan theo Nghị định 08/2015/NĐ-CP (sửa đổi bởi Nghị định 59/2018/NĐ-CP), Thông tư 38/2015/TT-BTC (sửa đổi bởi Thông tư 39/2018/TT-BTC).
2. Mã HS và thuế nhập khẩu
| Loại sản phẩm | Mã HS tham khảo | Thuế NK ưu đãi (MFN) | VAT |
|---|---|---|---|
| Giá/kệ kéo kim loại lắp cố định trong tủ qua ray trượt (phụ kiện nội thất) | Nhóm 83.02 | 20% | 10% |
| Giá/kệ kim loại rời, không gắn cố định vào kết cấu tủ | Chương 73.23 | 20–30% | 10% |
| Kệ gia vị/giá đựng đồ bằng nhựa (PP/ABS) | Nhóm 39.24 (3924.90.90) | 20–25% | 10% |
| Khung kim loại + khay nhựa kết hợp | Áp theo Quy tắc 3(b) GRI | tùy kết quả phân loại | 10% |
- Yếu tố quyết định mã HS không chỉ là chất liệu mà còn cách sử dụng: lắp cố định qua ray trượt vào khoang tủ → xu hướng áp 83.02; bán như đồ gia dụng độc lập, đặt tự do trong tủ → xu hướng áp chương 73 hoặc chương 39.
- Cần phân loại từng mẫu riêng trong catalogue đa dạng.
3. Lưu ý sở hữu trí tuệ (SHTT)
- Rủi ro SHTT của nhóm này thấp hơn so với hệ thống nâng hạ hay kệ liên hoàn có cơ cấu liên động, vì kệ gia vị/giá dao thớt/kệ nồi phần lớn là kết cấu khung đơn giản (dây thép hàn, khay kim loại/nhựa), thiết kế chức năng phổ thông.
- Rủi ro chủ yếu vẫn nằm ở việc sao chép nhãn hiệu/bao bì của các thương hiệu lớn (Hafele, Blum, Hettich…) không có ủy quyền – vi phạm Luật SHTT (sửa đổi 2022) và Nghị định 99/2013/NĐ-CP.
4. Bộ hồ sơ hải quan
- Tờ khai hải quan điện tử (VNACCS/VCIS)
- Hợp đồng thương mại, Hóa đơn thương mại, Phiếu đóng gói, Vận đơn
- Giấy chứng nhận xuất xứ – C/O (nếu hưởng ưu đãi FTA)
- Catalogue/tài liệu kỹ thuật: chất liệu, cách lắp đặt (cố định qua ray trượt hay để rời), kích thước, tải trọng
- Nhãn hàng hóa theo Nghị định 43/2017/NĐ-CP
- Giấy chứng nhận chất lượng – CQ (không bắt buộc, chỉ khi đối tác yêu cầu)
- Không cần bản tự công bố ATTP nếu sản phẩm thuần túy là giá/khung đỡ; cần chuẩn bị riêng nếu nhập combo kèm dao/thớt/hộp đựng thực phẩm
5. Quy trình 5 bước thông quan
- Đăng ký tờ khai hải quan trên VNACCS/VCIS, khai đúng mã HS theo chất liệu và cách sử dụng của từng mẫu.
- Phân luồng tờ khai: luồng đỏ đối chiếu chất liệu, cách lắp đặt với khai báo.
- Nộp/xuất trình hồ sơ nếu rơi vào luồng vàng/đỏ.
- Nộp thuế nhập khẩu + VAT trước khi giải phóng hàng.
- Thông quan – giải phóng hàng, vận chuyển về kho.
6. Câu hỏi thường gặp (FAQ)
Câu 1: Kệ gia vị kéo ra có phải tự công bố an toàn thực phẩm không?
Trả lời: Không, vì đây là giá đỡ không tiếp xúc trực tiếp thực phẩm. Chỉ các món đựng bên trong (nếu nhập kèm như dao, thớt, hộp thực phẩm) mới phải tự công bố ATTP.
Câu 2: Giá dao thớt bằng inox nên khai mã 83.02 hay 73.23?
Trả lời: Phụ thuộc cách sử dụng: nếu lắp cố định vào khoang tủ qua ray trượt (là phụ kiện nội thất), nên khai 83.02; nếu bán như đồ gia dụng rời, đặt tự do, nên khai theo chương 73.23.
Câu 3: Nhập combo kệ kéo kèm thớt gỗ, dao thì cần lưu ý gì?
Trả lời: Cần tách riêng phần khai báo và hồ sơ ATTP cho các món tiếp xúc thực phẩm trong bộ (thớt, dao), tránh áp dụng chung một quy trình cho toàn bộ lô hàng khiến thiếu hồ sơ và chậm thông quan.
7. Vì sao nên ủy thác nhập khẩu qua AZ Chính Ngạch?
- Phân loại đúng mã HS theo cách sử dụng thực tế (lắp cố định hay để rời).
- Tư vấn nghĩa vụ công bố ATTP cho các combo có kèm vật dụng tiếp xúc thực phẩm.
- Tối ưu thuế theo C/O Form E/D/AK.
- Vận chuyển liên vận Trung – Việt nhanh chóng, đầy đủ hóa đơn VAT.