
Thủ tục nhập khẩu mixer âm thanh, vang số, vang cơ karaoke từ Trung Quốc mới nhất 2026

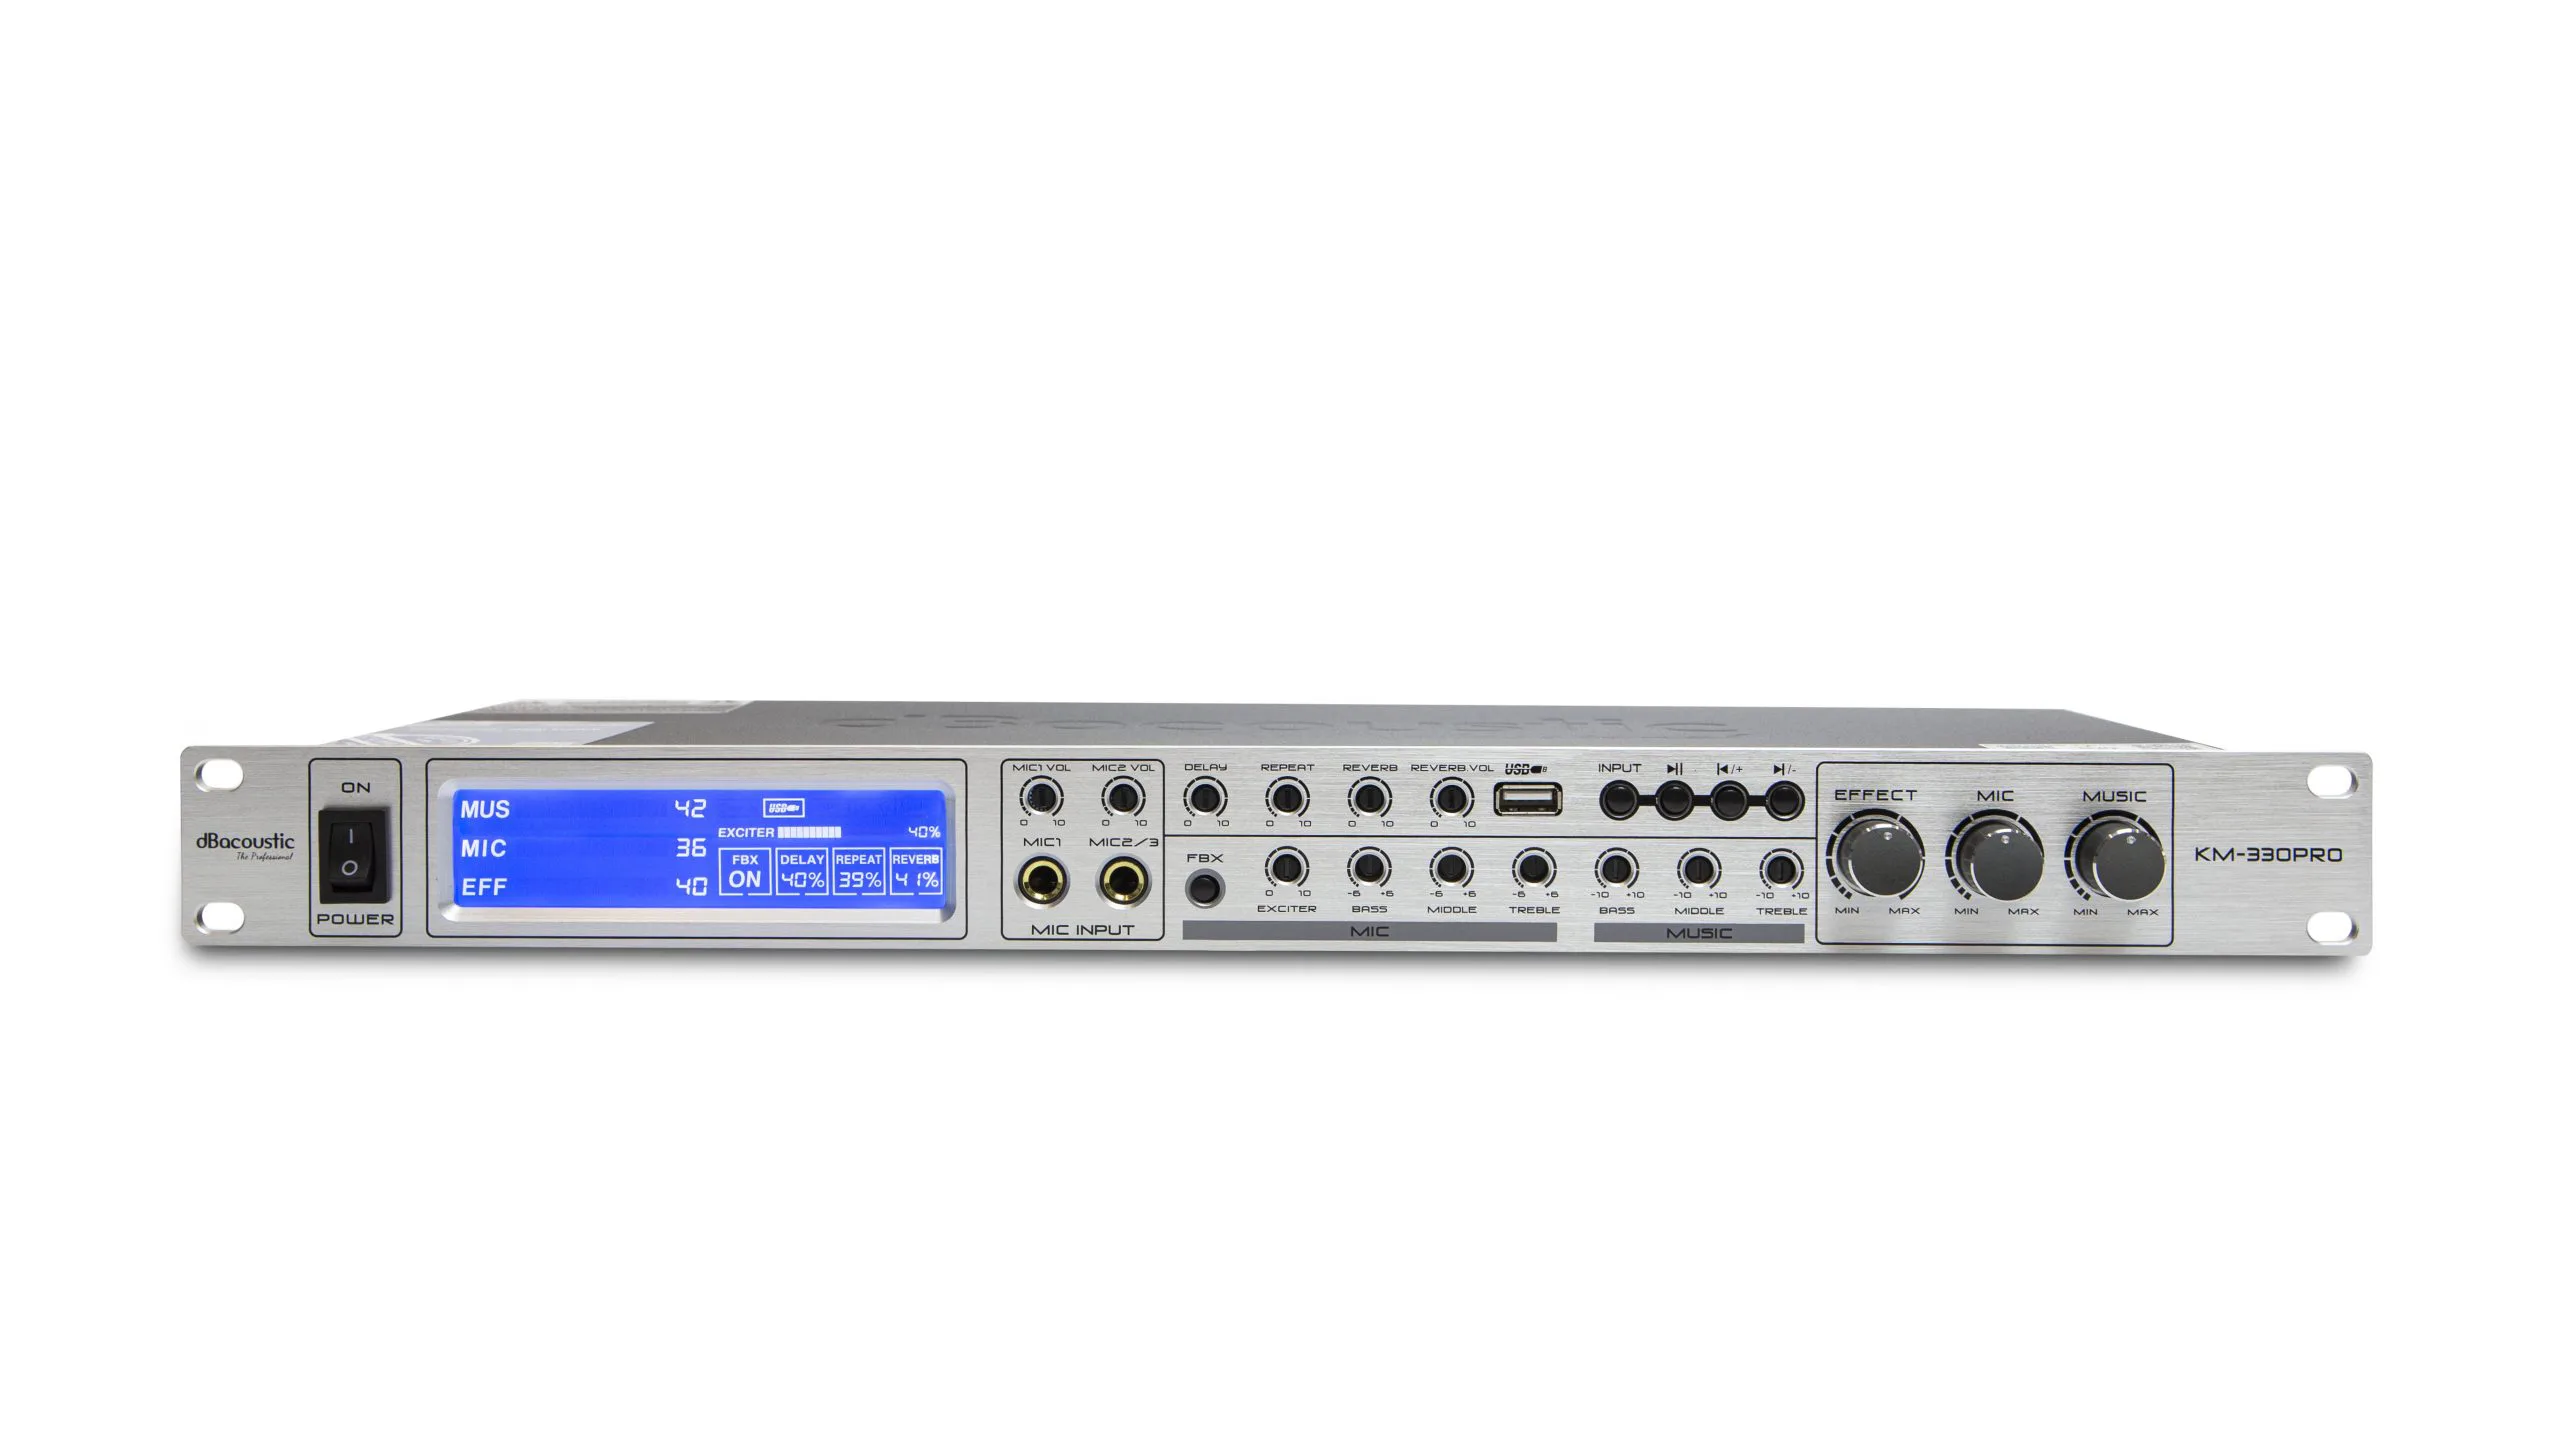
Bàn trộn âm thanh (Audio Mixer) và các thiết bị xử lý tín hiệu âm thanh kỹ thuật số (DSP Echo/Reverb Processor – thường gọi là vang số, vang cơ, vang số lai cơ) là “bộ não” điều khiển và hòa trộn toàn bộ tín hiệu micro, nhạc cụ và nguồn phát trong các dàn karaoke gia đình, phòng hát chuyên nghiệp, hội trường và sân khấu biểu diễn. Trung Quốc, đặc biệt là các trung tâm điện tử âm thanh tại Ân Bình (Enping), Quảng Châu và Thâm Quyến, là nơi cung cấp hơn 80% các dòng mixer analog, mixer digital và vang số phổ biến tại Việt Nam với tính năng phong phú, khả năng chống hú rít (Feedback) tự động và giá thành cực kỳ hấp dẫn.
Tuy nhiên, khi làm thủ tục nhập khẩu mixer và vang số, doanh nghiệp thường gặp vướng mắc ở hai vấn đề cốt lõi: Xác định đúng mã HS giữa thiết bị xử lý tín hiệu thuần túy (nhóm 85.43) và thiết bị tích hợp công suất (nhóm 85.18) cùng nghĩa vụ công bố hợp quy viễn thông khi thiết bị có kết nối Bluetooth.
Bài viết này từ AZ Chính Ngạch sẽ hướng dẫn chi tiết căn cứ pháp lý năm 2026, mã HS, biểu thuế Form E 0% và quy trình 7 bước nhập khẩu chính ngạch trọn gói, giúp doanh nghiệp thông quan an toàn và tối ưu chi phí.
1. Căn cứ pháp lý & Quản lý chuyên ngành mixer, vang số năm 2026
Mặt hàng mixer âm thanh, vang số, vang cơ mới 100% không thuộc danh mục cấm nhập khẩu theo Nghị định 69/2018/NĐ-CP của Chính phủ. Doanh nghiệp được phép nhập khẩu thương mại bình thường.
Về quản lý chuyên ngành năm 2026:
- Thiết bị xử lý tín hiệu kết nối có dây truyền thống (chỉ có cổng XLR, 6.35mm, RCA, Optical, USB): Là thiết bị xử lý tín hiệu điện tử thụ động/chủ động không phát sóng vô tuyến, do đó không thuộc diện kiểm tra chuyên ngành của Bộ Khoa học và Công nghệ (không thuộc Thông tư 29/2025/TT-BKHCN). Không phải đăng ký kiểm tra chất lượng, không cần chứng nhận hay công bố hợp quy. Thông quan như hàng hóa thông thường.
- Thiết bị có tích hợp kết nối không dây Bluetooth (để nhận nhạc từ smartphone, tablet):
- Thuộc danh mục sản phẩm hàng hóa nhóm 2 tại Phụ lục II Thông tư 29/2025/TT-BKHCN (Danh mục sản phẩm CNTT-TT bắt buộc phải Công bố hợp quy).
- Do hoạt động ở dải tần 2.4 GHz với công suất cực thấp, thiết bị được miễn giấy phép tần số và KHÔNG CẦN làm Chứng nhận hợp quy (Type Approval). Doanh nghiệp chỉ cần thực hiện đo kiểm mẫu theo quy chuẩn QCVN 54:2020/BTTTT tại phòng thử nghiệm chỉ định, sau đó lập hồ sơ Công bố hợp quy (DoC) trên Cổng một cửa quốc gia và dán tem hợp quy ICT trước khi lưu thông.
⛔ CẢNH BÁO PHÁP LÝ ĐỎ – CẤM NHẬP KHẨU HÀNG CŨ: Căn cứ Thông tư 31/2015/TT-BTTTT của Bộ Thông tin và Truyền thông, các loại bàn mixer cũ, vang số bãi, vang cơ đã qua sử dụng thuộc danh mục CẤM NHẬP KHẨU vào Việt Nam dưới mọi hình thức. Lô hàng nhập khẩu bắt buộc phải là hàng mới 100%, nguyên đai nguyên kiện, bo mạch và vỏ máy không trầy xước, ố màu.
2. Mã HS và Biểu thuế nhập khẩu: Phân định Nhóm 85.43 vs Nhóm 85.18
Đây là điểm mấu chốt doanh nghiệp cần phân biệt rõ trên hồ sơ kỹ thuật và hợp đồng ngoại thương:
2.1. Trường hợp 1: Mixer, Vang số, Vang cơ thuần túy (Không tích hợp công suất amply)
- Đặc điểm kỹ thuật: Thiết bị chỉ nhận tín hiệu âm thanh mức thấp (Line-level/Mic-level), thực hiện hòa trộn, căn chỉnh EQ, Effect Reverb/Echo, nén tiếng (Compressor) và xuất tín hiệu ra cục đẩy công suất hoặc amply rời. Không có cọc đấu dây trực tiếp ra loa thụ động.
- Phân loại mã HS: Thuộc nhóm 85.43 – “Máy và thiết bị điện có chức năng riêng biệt, chưa được chi tiết hay ghi ở nơi khác trong Chương này”.
- Mã HS chuẩn xác: 8543.70.90 (“Thiết bị điện khác”).
- Thuế NK ưu đãi (MFN): 0%.
- Thuế ACFTA (C/O Form E): 0% theo Nghị định 118/2022/NĐ-CP.
- Thuế GTGT (VAT): 10% theo Nghị định 174/2025/NĐ-CP.
2.2. Trường hợp 2: Vang liền đẩy / Powered Mixer (Tích hợp mạch công suất khuếch đại ra loa)
- Đặc điểm kỹ thuật: Thiết bị tích hợp cả tầng xử lý tín hiệu vang số/mixer và tầng khuếch đại công suất âm tần (thường từ 300W đến 1000W/kênh), mặt sau có các cọc cắm Speakon hoặc cọc vặn dây để đấu trực tiếp ra thùng loa.
- Phân loại mã HS: Do chức năng khuếch đại công suất âm thanh mang đặc tính cơ bản chi phối sản phẩm, cơ quan hải quan sẽ phân loại sang nhóm 85.18:
- Mã HS: 8518.40.90 (“Thiết bị điện khuếch đại âm tần khác”) hoặc 8518.50.90 (“Bộ tăng âm điện khác”).
- Thuế NK ưu đãi (MFN): 5% – 20%.
- Thuế ACFTA (C/O Form E): 0% theo Nghị định 118/2022/NĐ-CP (tiết kiệm từ 5% đến 20% thuế).
- Thuế GTGT (VAT): 10%.
3. Quy trình 7 bước nhập khẩu chính ngạch mixer, vang số
Quy trình nhập khẩu mixer, vang số được AZ Chính Ngạch chuẩn hóa qua 7 bước bài bản:
- Bước 1: Khảo sát xưởng, thẩm định thông số kỹ thuật & Cấu tạo thiết bị
Kiểm tra chi tiết bảng thông số kỹ thuật (Spec Sheet) và sơ đồ khối (Block Diagram) của nhà sản xuất. Xác định rõ thiết bị có tích hợp tầng công suất đẩy hay không và có tích hợp Bluetooth 2.4 GHz hay không để chuẩn bị đúng lộ trình hải quan.
- Bước 2: Ký kết hợp đồng ngoại thương (Sales Contract) & Cam kết C/O Form E
Ký kết hợp đồng mua bán với nhà xưởng theo điều kiện FOB, EXW hoặc CIF. Ràng buộc điều khoản nhà sản xuất cung cấp C/O Form E hợp lệ và cam kết hàng mới 100%.
- Bước 3: Đăng ký kiểm tra chất lượng nhà nước trên Cổng một cửa quốc gia (nếu có Bluetooth)
Đối với dòng mixer, vang số có tích hợp Bluetooth: Doanh nghiệp đăng ký kiểm tra chất lượng tại Cục Viễn thông (Bộ KH&CN) trên Cổng thông tin một cửa quốc gia trước khi hàng về cửa khẩu để lấy số tiếp nhận đơn.
- Bước 4: Khai báo tờ khai hải quan điện tử (VNACCS/VCIS)
Lên tờ khai hải quan trên phần mềm ECUS5-VNACCS. Áp đúng mã HS (8543.70.90 cho mixer/vang thuần túy hoặc 8518.40.90 / 8518.50.90 cho vang liền đẩy), mô tả chi tiết nhãn hiệu, model, tính năng xử lý tín hiệu, đính kèm số C/O Form E để hưởng thuế 0%.
- Bước 5: Làm thủ tục hải quan tại cửa khẩu & Lấy mẫu thử nghiệm
Nộp hồ sơ hải quan theo luồng phân bổ (Xanh, Vàng hoặc Đỏ). Đối với thiết bị có Bluetooth, nộp công văn xin giải tỏa hàng về kho bảo quản theo Thông tư 38/2015/TT-BTC (sửa đổi tại Thông tư 39/2018/TT-BTC) và phối hợp với phòng đo kiểm chỉ định tiến hành thử nghiệm QCVN 54:2020/BTTTT.
- Bước 6: Nộp thuế nhập khẩu và thuế giá trị gia tăng (VAT 10%)
Nộp thuế điện tử qua cổng thanh toán hải quan: Thuế nhập khẩu là 0% (nhờ áp dụng C/O Form E) và Thuế GTGT là 10%.
- Bước 7: Công bố hợp quy (DoC), Dán tem ICT và Thông quan chính thức
Sau khi có kết quả đo kiểm đạt chuẩn QCVN 54, doanh nghiệp nộp hồ sơ Công bố hợp quy (DoC) trên Cổng một cửa quốc gia, nhận Bản tiếp nhận công bố hợp quy và nộp bổ sung lên hệ thống hải quan để được phê duyệt thông quan chính thức. Dán nhãn phụ tiếng Việt theo Nghị định 111/2021/NĐ-CP và dán tem ICT lên sản phẩm trước khi đưa ra thị trường.
4. Bộ hồ sơ hải quan & Quy định nhãn hàng hóa (Shipping Mark)
4.1. Bộ chứng từ hải quan chuẩn mực
Căn cứ Thông tư 38/2015/TT-BTC và Thông tư 39/2018/TT-BTC, bộ hồ sơ gồm:
1. Hợp đồng mua bán ngoại thương (Sales Contract).
2. Hóa đơn thương mại (Commercial Invoice).
3. Phiếu đóng gói chi tiết (Packing List).
4. Vận đơn quốc tế (Bill of Lading / Air Waybill / Giấy gửi hàng đường bộ).
5. Chứng nhận xuất xứ hàng hóa C/O Form E (bản gốc hoặc bản điện tử hợp lệ).
6. Tờ khai hải quan điện tử (VNACCS).
7. Tài liệu kỹ thuật của nhà sản xuất (Catalog / Spec Sheet thể hiện rõ sơ đồ cổng kết nối In/Out, chip DSP).
8. Giấy đăng ký kiểm tra chất lượng / Bản công bố hợp quy (đối với model có Bluetooth).
4.2. Quy định nhãn hàng hóa theo Nghị định 111/2021/NĐ-CP & 37/2026/NĐ-CP
Nhãn phụ tiếng Việt dán trên vỏ hộp carton và mặt sau của máy phải thể hiện:
- Tên hàng hóa: Bàn trộn âm thanh / Thiết bị xử lý tín hiệu âm thanh kỹ thuật số (Audio Mixer / DSP Digital Processor).
- Nhãn hiệu, mã model sản phẩm.
- Thông số kỹ thuật: Điện áp hoạt động (V/Hz), công suất tiêu thụ (W), số kênh đầu vào/đầu ra (Channels).
- Năm sản xuất: 2026 (chứng minh hàng mới 100%).
- Xuất xứ: “Made in China” hoặc “Xuất xứ: Trung Quốc”.
- Tên và địa chỉ của nhà sản xuất tại Trung Quốc.
- Tên, địa chỉ và mã số thuế của thương nhân nhập khẩu tại Việt Nam (AZ Chính Ngạch hoặc đơn vị ủy thác).
- Tem hợp quy ICT (đối với model có Bluetooth đã hoàn tất công bố hợp quy).
5. Câu hỏi thường gặp (FAQ) khi nhập khẩu mixer, vang số
Câu 1: Bàn mixer cơ (analog) không có Bluetooth có phải làm công bố hợp quy không?
Trả lời: Hoàn toàn KHÔNG. Bàn mixer cơ kết nối bằng dây cáp thông thường không có chức năng thu phát sóng vô tuyến, do đó không thuộc diện quản lý chuyên ngành của Bộ KH&CN, thông quan bình thường như hàng hóa thương mại.
Câu 2: Vang số có kèm phần mềm cài đặt trên máy tính (qua cáp USB/RS232) thì có phải kiểm duyệt văn hóa không?
Trả lời: Không. Phần mềm điều khiển vang số chỉ là phần mềm tiện ích kỹ thuật số điều chỉnh dải tần âm thanh (Equalizer/Filter), không chứa nội dung nghe nhìn, xuất bản phẩm nên không thuộc diện kiểm duyệt văn hóa của Bộ Văn hóa, Thể thao và Du lịch.
Câu 3: Làm thế nào để hải quan không áp nhầm mã vang số thông thường sang nhóm tăng âm công suất (nhóm 85.18)?
Trả lời: Doanh nghiệp cần nộp kèm bản Catalog kỹ thuật thể hiện rõ: Thiết bị chỉ có các cổng ra tín hiệu mức đường dây (Line Out / Canon Out), điện áp tín hiệu ra chỉ từ 1V – 2V (không có công suất Watt đánh trực tiếp ra loa), không có cọc đấu loa (Speaker Output terminals).
Câu 4: Vận chuyển mixer và vang số cần lưu ý gì để tránh hỏng fader, núm chiết áp?
Trả lời: Các cần gạt (fader) và núm xoay chiết áp (knob) của bàn mixer rất dễ bị gãy hoặc cong vênh khi bị đè nén. Bắt buộc phải đóng trong thùng xốp định hình có khoét rãnh bảo vệ bề mặt điều khiển, quấn màng bọc chống sốc và đóng pallet gỗ có nẹp góc chắc chắn.
6. Giải pháp ủy thác nhập khẩu mixer, vang số an toàn cùng AZ Chính Ngạch
Với kinh nghiệm chuyên sâu trong ngành logistics âm thanh và viễn thông, AZ Chính Ngạch mang đến giải pháp trọn gói:
Phân loại chính xác mã HS 8543 vs 8518: Thẩm định sơ đồ kỹ thuật ngay từ đầu, giúp doanh nghiệp áp đúng mã HS, tránh rủi ro bị truy thu thuế hoặc phạt hành chính.
Tối ưu 100% thuế Form E 0%: Kiểm soát chặt chẽ tính hợp lệ của C/O Form E trước khi thông quan, bảo đảm hưởng trọn thuế ưu đãi 0%.
Xử lý trọn gói thủ tục hợp quy Bluetooth: Hỗ trợ đăng ký kiểm tra chất lượng, đưa hàng về kho bảo quản và hoàn tất công bố hợp quy trong vòng 5 – 7 ngày làm việc.
Vận chuyển đường bộ liên vận Trung – Việt siêu tốc: Tuyến Quảng Châu – Hữu Nghị về Hà Nội (2-3 ngày), TP.HCM (4-5 ngày) với xe cont kín tiêu chuẩn, bảo vệ tuyệt đối linh kiện điện tử nhạy cảm.
Minh bạch chứng từ & Đầy đủ hóa đơn VAT: Cung cấp tờ khai hải quan chính ngạch và hóa đơn VAT đầu vào hợp pháp, giúp doanh nghiệp tự tin cung cấp cho các dự án âm thanh hội trường, quán bar, phòng karaoke và chuỗi bán lẻ toàn quốc.