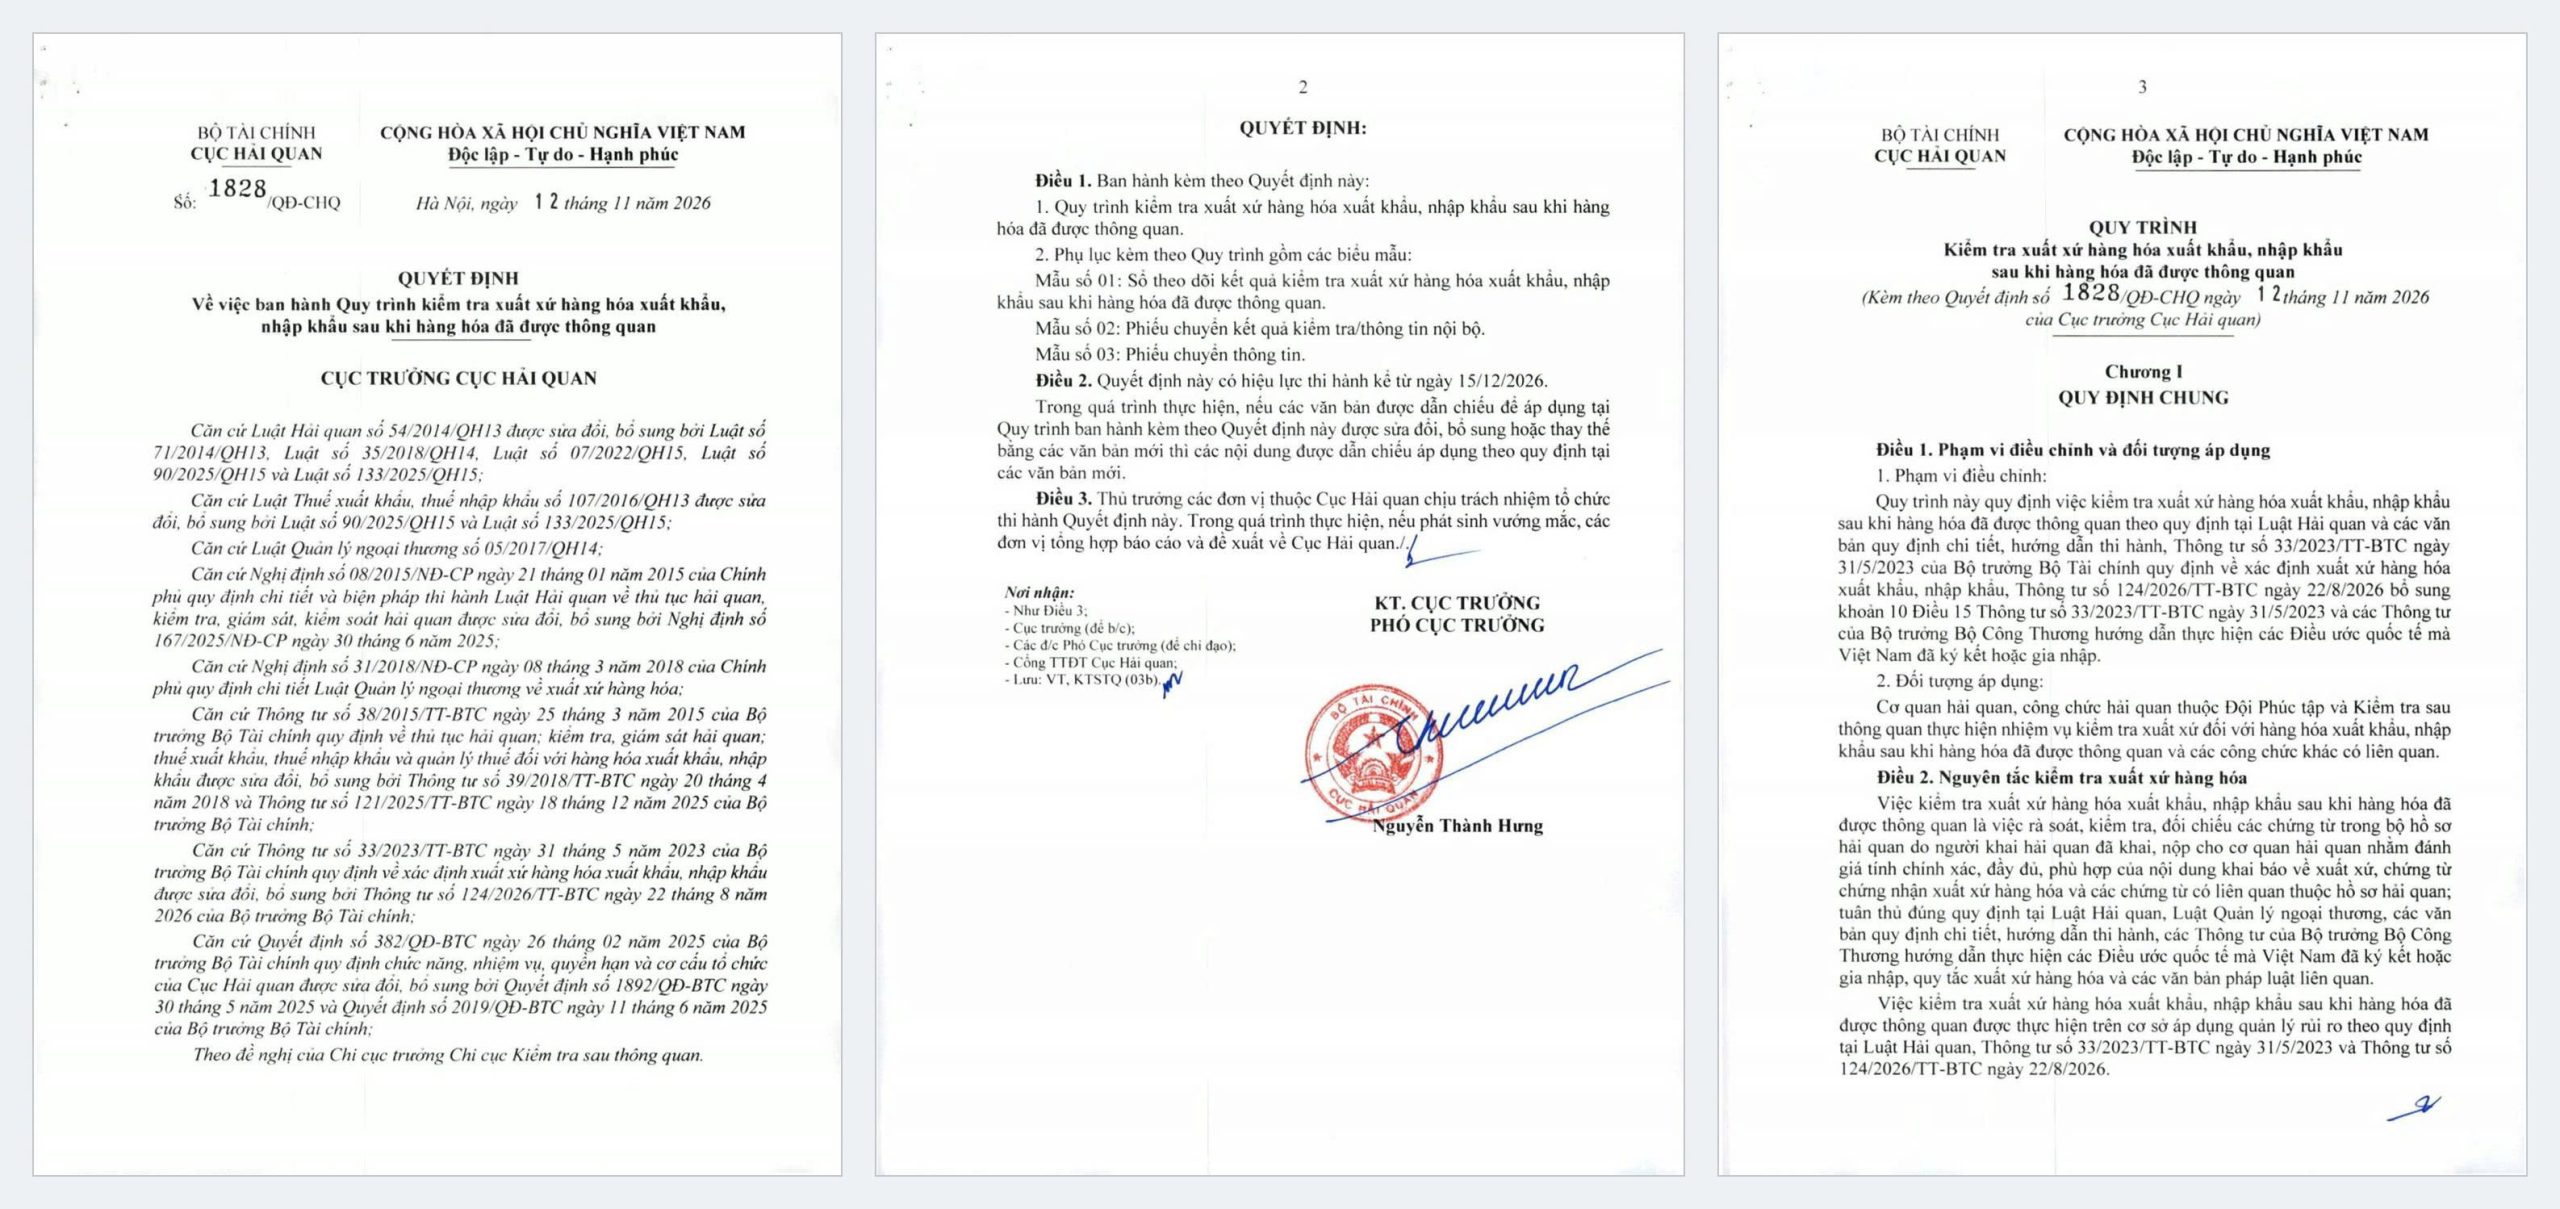
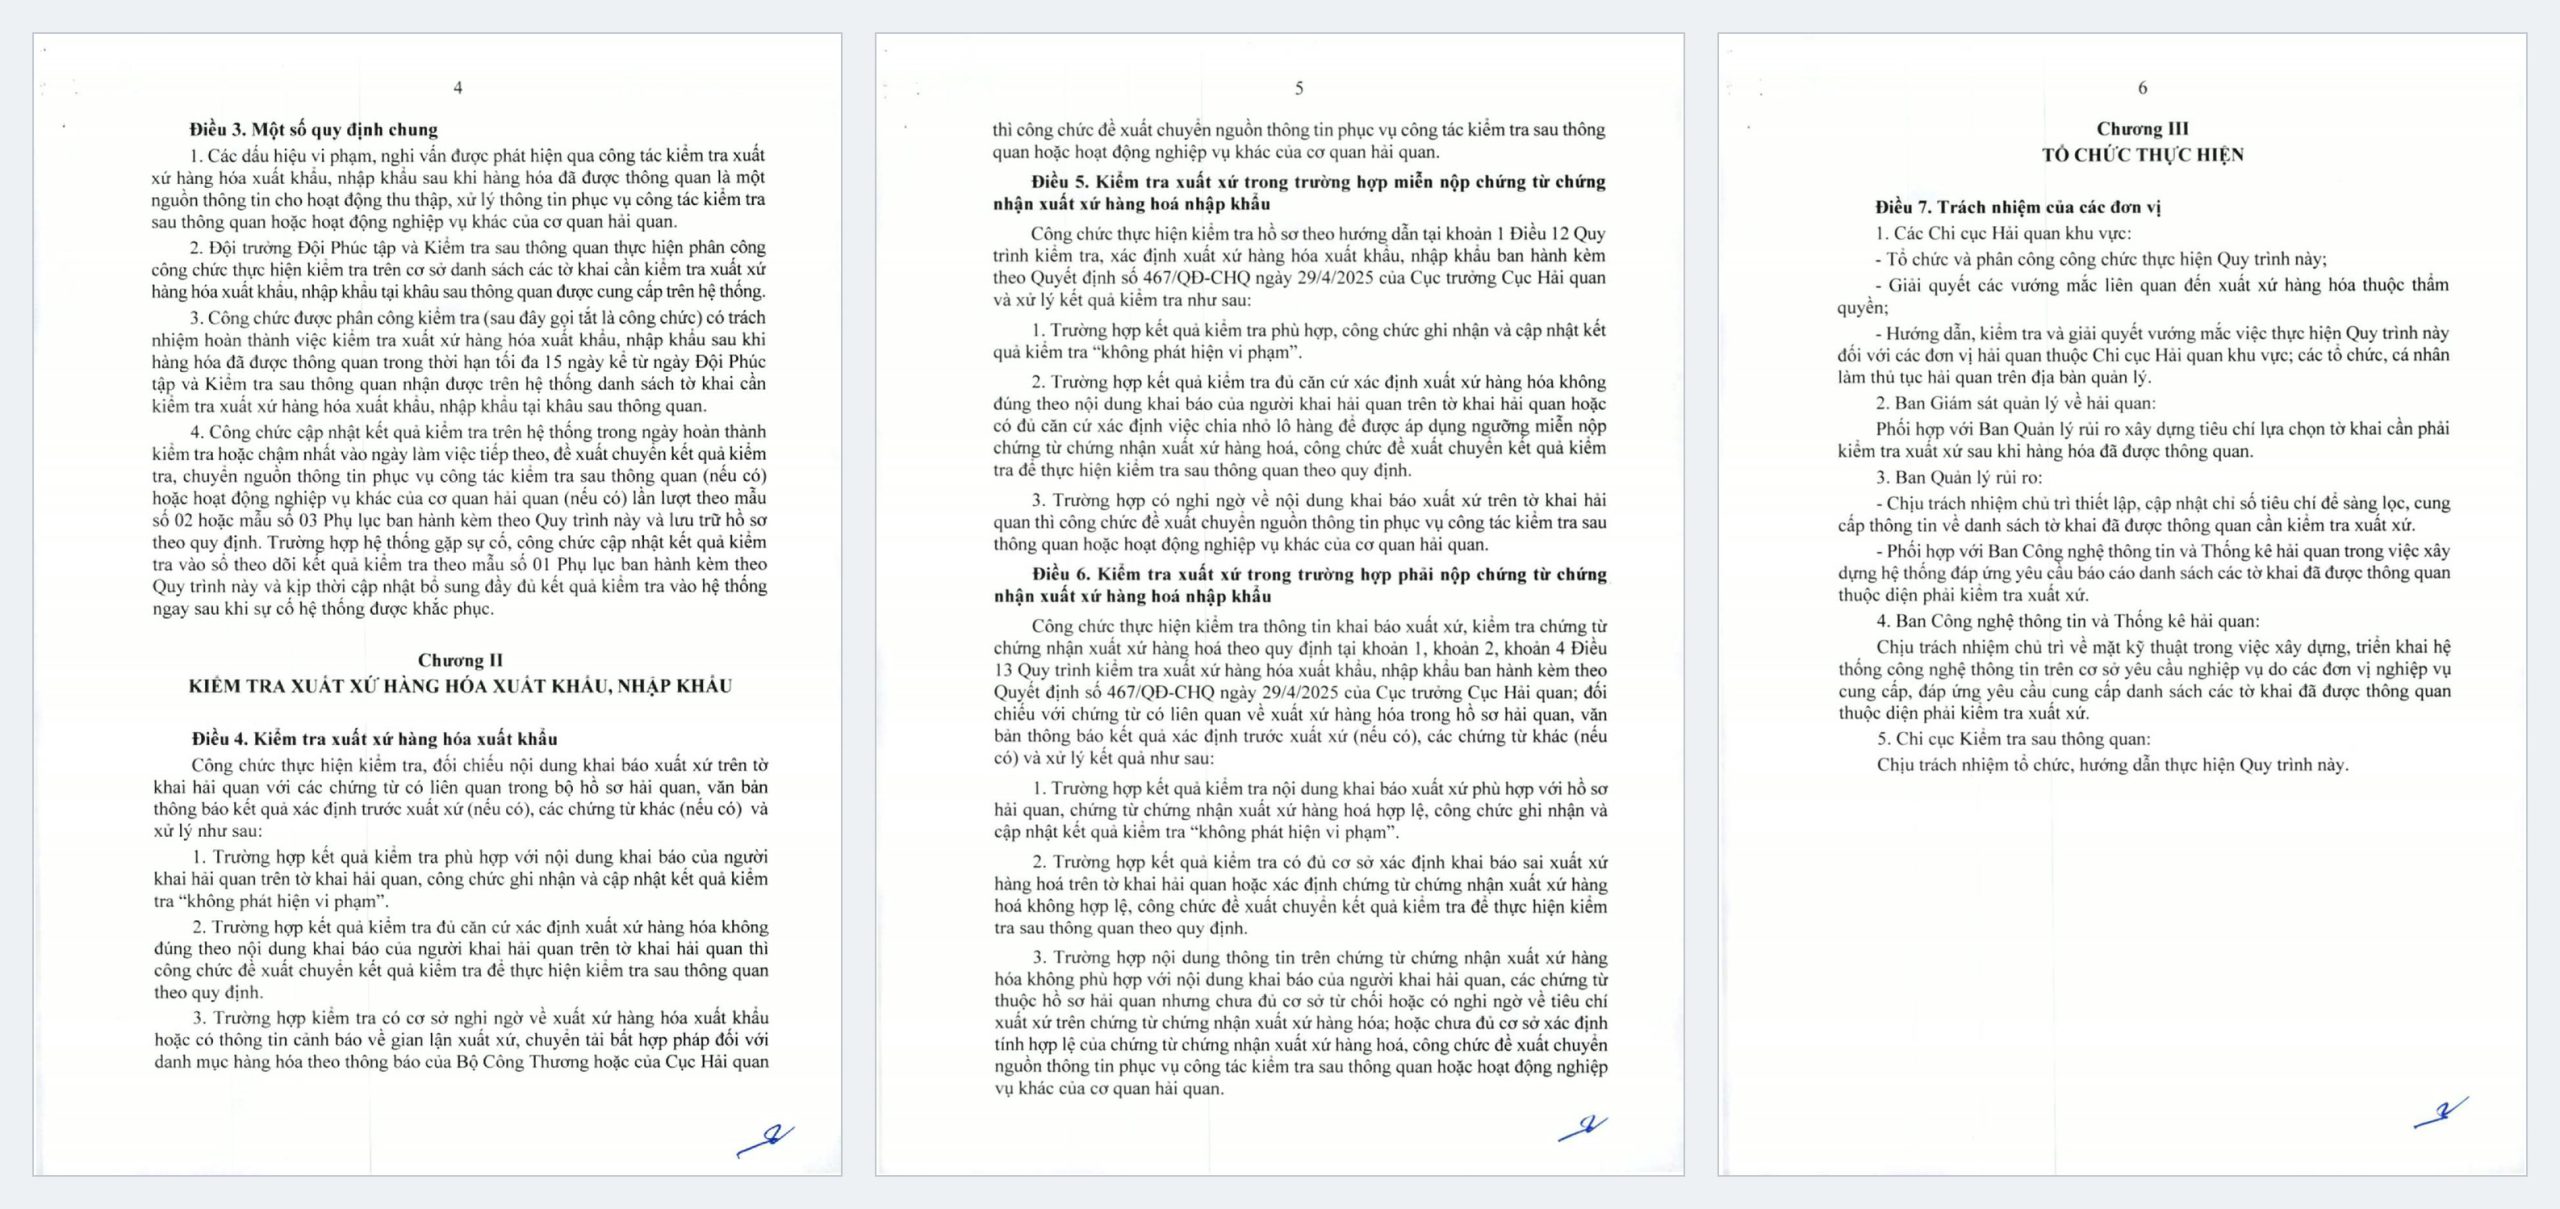
QUYẾT ĐỊNH 1828/QĐ-CHQ: HẢI QUAN BAN HÀNH QUY TRÌNH KIỂM TRA XUẤT XỨ HÀNG HÓA SAU THÔNG QUAN

Tóm tắt nhanh
Quyết định 1828/QĐ-CHQ do Cục trưởng Cục Hải quan ký ngày 12/11/2026, ban hành Quy trình kiểm tra xuất xứ hàng hóa xuất khẩu, nhập khẩu sau khi hàng hóa đã được thông quan, áp dụng từ 15/12/2026. Hải quan sẽ rà soát lại khai báo xuất xứ, C/O và chứng từ trong hồ sơ của các tờ khai đã thông quan, lựa chọn theo quản lý rủi ro. Tờ khai có đủ căn cứ sai xuất xứ, C/O không hợp lệ hoặc chia nhỏ lô hàng để được miễn nộp C/O sẽ bị chuyển kiểm tra sau thông quan.
| Thông tin | Nội dung |
|---|---|
| Số hiệu | 1828/QĐ-CHQ |
| Cơ quan ban hành | Cục Hải quan (Bộ Tài chính) |
| Ngày ban hành / áp dụng | 12/11/2026 / 15/12/2026 |
| Phạm vi | Kiểm tra xuất xứ hàng xuất khẩu, nhập khẩu sau thông quan |
| Cách chọn tờ khai | Theo quản lý rủi ro, không kiểm tra đồng loạt |
| Thời hạn xử lý của công chức | Tối đa 15 ngày kể từ khi nhận danh sách tờ khai |
| Văn bản dùng cùng | Thông tư 33/2023/TT-BTC; Thông tư 124/2026/TT-BTC; Quyết định 467/QĐ-CHQ |
Với hàng hóa nhập khẩu từ Trung Quốc, C/O Form E là chứng từ quan trọng để doanh nghiệp xem xét áp dụng thuế suất ưu đãi đặc biệt theo Hiệp định ACFTA. Tuy nhiên, việc hàng hóa đã được thông quan không đồng nghĩa hồ sơ xuất xứ sẽ không còn được rà soát.
Ngày 12/11/2026, Cục Hải quan ban hành Quyết định số 1828/QĐ-CHQ về việc ban hành Quy trình kiểm tra xuất xứ hàng hóa xuất khẩu, nhập khẩu sau khi hàng hóa đã được thông quan. Quyết định chính thức có hiệu lực từ ngày 15/12/2026.
Quy định này là nội dung doanh nghiệp xuất nhập khẩu cần quan tâm, đặc biệt trong việc chuẩn bị, lưu trữ và đảm bảo tính chính xác của hồ sơ chứng minh xuất xứ hàng hóa.
Trong bài viết này, AZ Chính Ngạch tổng hợp những nội dung đáng chú ý của Quyết định 1828/QĐ-CHQ và những lưu ý doanh nghiệp nhập khẩu cần biết.
1. Quyết định 1828/QĐ-CHQ quy định gì?
Quyết định 1828/QĐ-CHQ ban hành quy trình kiểm tra xuất xứ hàng hóa xuất khẩu, nhập khẩu sau khi hàng hóa đã được thông quan.
Theo Điều 1 của Quy trình, phạm vi điều chỉnh bao gồm hoạt động kiểm tra xuất xứ hàng hóa xuất khẩu, nhập khẩu sau thông quan theo quy định của pháp luật về hải quan và các văn bản hướng dẫn liên quan.
Đối tượng áp dụng gồm:
- Cơ quan hải quan.
- Công chức thuộc Đội Phúc tập và Kiểm tra sau thông quan.
- Các công chức, đơn vị và tổ chức có liên quan.
Các nội dung được rà soát, kiểm tra bao gồm:
- Thông tin khai báo xuất xứ hàng hóa trong hồ sơ hải quan.
- Chứng từ chứng nhận xuất xứ hàng hóa (C/O).
- Các chứng từ liên quan đến việc xác định xuất xứ hàng hóa.
- Việc tuân thủ các quy định pháp luật về xuất xứ hàng hóa, quy tắc xuất xứ và các điều ước quốc tế có liên quan.
Mục đích của hoạt động kiểm tra là đánh giá tính chính xác, đầy đủ và phù hợp của thông tin xuất xứ hàng hóa đã được khai báo.
2. Nguyên tắc kiểm tra xuất xứ hàng hóa sau thông quan
Theo Điều 2 của Quy trình ban hành kèm Quyết định 1828/QĐ-CHQ, việc kiểm tra xuất xứ hàng hóa sau thông quan được thực hiện trên cơ sở rà soát, kiểm tra và đối chiếu các chứng từ trong hồ sơ hải quan do người khai hải quan đã khai báo, nộp cho cơ quan hải quan.
Các nội dung cần được xem xét gồm:
- Tính chính xác của thông tin khai báo xuất xứ hàng hóa.
- Tính đầy đủ, phù hợp của chứng từ chứng nhận xuất xứ và các chứng từ liên quan.
- Sự tuân thủ các quy định của pháp luật về hải quan, quản lý ngoại thương và quy tắc xuất xứ hàng hóa.
- Các quy định tại điều ước quốc tế mà Việt Nam đã ký kết hoặc gia nhập có liên quan đến xuất xứ hàng hóa.
Đáng chú ý, hoạt động kiểm tra xuất xứ sau thông quan được thực hiện trên cơ sở áp dụng quản lý rủi ro theo quy định tại Thông tư 33/2023/TT-BTC và Thông tư 124/2026/TT-BTC.
Điều này cho thấy doanh nghiệp cần chú trọng tính nhất quán của hồ sơ xuất xứ, thay vì chỉ tập trung hoàn tất thủ tục thông quan.
3. Ba biểu mẫu được ban hành kèm theo Quyết định 1828/QĐ-CHQ
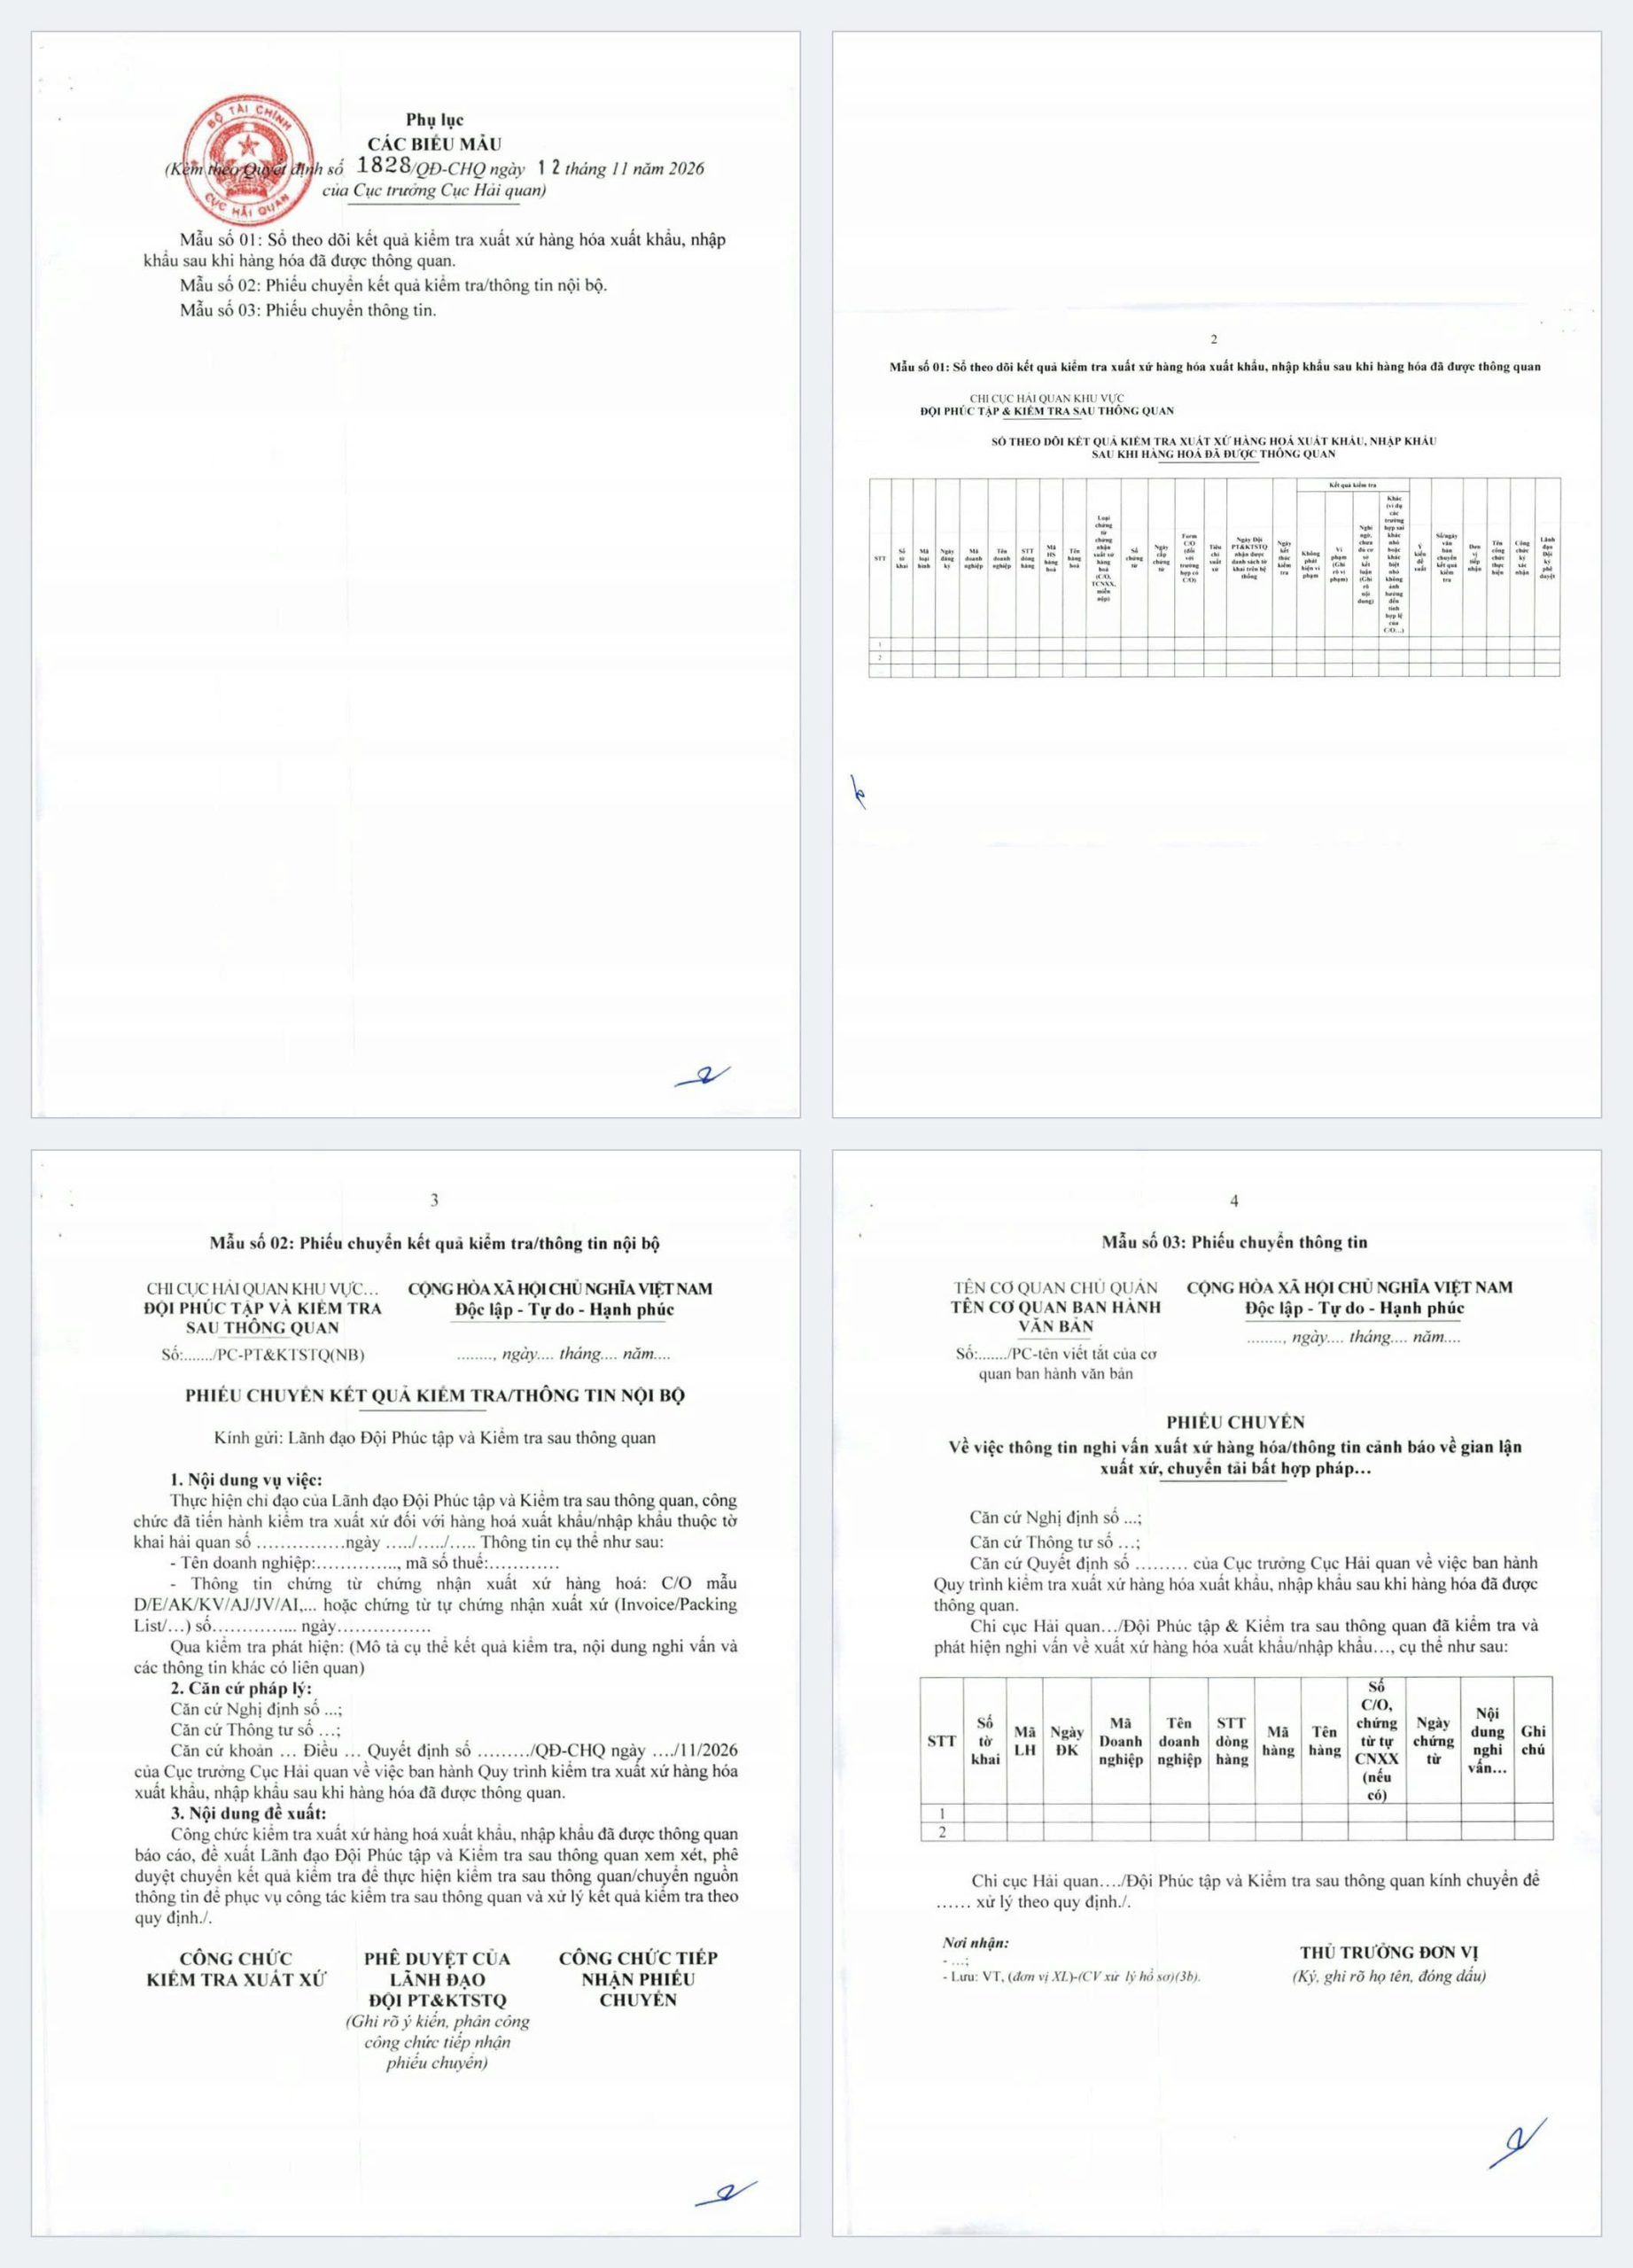
Bên cạnh quy trình kiểm tra, Cục Hải quan còn ban hành kèm theo 03 biểu mẫu phục vụ hoạt động nghiệp vụ:
| Biểu mẫu | Nội dung |
|---|---|
| Mẫu số 01 | Sổ theo dõi kết quả kiểm tra xuất xứ hàng hóa xuất khẩu, nhập khẩu sau khi hàng hóa đã được thông quan |
| Mẫu số 02 | Phiếu chuyển kết quả kiểm tra/thông tin nội bộ |
| Mẫu số 03 | Phiếu chuyển thông tin nghi vấn về xuất xứ hàng hóa hoặc thông tin cảnh báo về gian lận xuất xứ |
Các biểu mẫu này phục vụ việc theo dõi kết quả kiểm tra, trao đổi thông tin nội bộ và chuyển thông tin khi phát hiện dấu hiệu nghi vấn liên quan đến xuất xứ hàng hóa.
Đặc biệt, Mẫu số 03 thể hiện việc chuyển thông tin nghi vấn xuất xứ hoặc cảnh báo gian lận xuất xứ đến đơn vị liên quan để xem xét, xử lý theo quy định.
4. Vì sao doanh nghiệp nhập khẩu từ Trung Quốc cần chú ý?
Đối với hàng hóa nhập khẩu từ Trung Quốc, C/O Form E là một trong những chứng từ quan trọng khi doanh nghiệp muốn hưởng thuế suất ưu đãi đặc biệt theo Hiệp định thương mại tự do ASEAN – Trung Quốc (ACFTA).
Tùy theo mã HS, quy tắc xuất xứ và điều kiện áp dụng, hàng hóa có thể được hưởng mức thuế suất ưu đãi đặc biệt thấp hơn so với thuế suất nhập khẩu ưu đãi thông thường (MFN).
Tuy nhiên, để được hưởng ưu đãi, doanh nghiệp cần đảm bảo chứng từ chứng nhận xuất xứ đáp ứng các điều kiện theo quy định.
Một số nội dung cần đặc biệt chú ý:
1. Thông tin trên C/O Form E
Kiểm tra sự thống nhất giữa C/O với hóa đơn thương mại, packing list và các chứng từ liên quan. Những thông tin như tên hàng, số hóa đơn, số lượng, mã HS và tiêu chí xuất xứ cần được đối chiếu cẩn thận.
2. Tiêu chí xuất xứ hàng hóa
Doanh nghiệp cần quan tâm đến tiêu chí xuất xứ được thể hiện trên C/O, đồng thời đảm bảo hàng hóa đáp ứng quy tắc xuất xứ tương ứng theo quy định của ACFTA.
3. Nguồn gốc hàng hóa từ nhà cung cấp
Không nên chỉ dựa vào thông tin giới thiệu của người bán. Doanh nghiệp cần chủ động tìm hiểu nhà sản xuất, nguồn nguyên liệu và thông tin liên quan đến quá trình sản xuất để có cơ sở chứng minh xuất xứ khi cần thiết.
4. Lưu trữ hồ sơ nhập khẩu
Cần lưu trữ đầy đủ hợp đồng, hóa đơn, vận đơn, packing list, C/O và các tài liệu liên quan để phục vụ việc đối chiếu, giải trình khi cơ quan hải quan yêu cầu.
Việc chuẩn bị hồ sơ đầy đủ ngay từ đầu sẽ giúp doanh nghiệp chủ động hơn khi phát sinh hoạt động kiểm tra xuất xứ sau thông quan.
5. Doanh nghiệp nhập khẩu cần chuẩn bị gì trước ngày 15/12/2026?
Để hạn chế rủi ro liên quan đến xuất xứ hàng hóa, AZ Chính Ngạch khuyến nghị doanh nghiệp chủ động rà soát và hoàn thiện quy trình quản lý chứng từ:
Thứ nhất, rà soát các bộ hồ sơ nhập khẩu đã thông quan.
Đối chiếu thông tin trên tờ khai hải quan với C/O, hóa đơn thương mại, packing list và các chứng từ liên quan, đặc biệt đối với những lô hàng đã khai báo hưởng thuế suất ưu đãi đặc biệt.
Thứ hai, kiểm tra C/O trước khi thực hiện khai báo.
Chủ động kiểm tra thông tin trên chứng từ chứng nhận xuất xứ, tránh tình trạng sai lệch thông tin giữa các tài liệu trong bộ hồ sơ.
Thứ ba, làm rõ thông tin xuất xứ với nhà cung cấp Trung Quốc.
Yêu cầu nhà cung cấp cung cấp thông tin về nhà sản xuất, tiêu chí xuất xứ và các tài liệu cần thiết để chứng minh nguồn gốc hàng hóa.
Thứ tư, lưu trữ hồ sơ một cách có hệ thống.
Sắp xếp và lưu trữ chứng từ theo từng lô hàng, từng tờ khai để thuận tiện cho việc tra cứu và giải trình khi cần.
Thứ năm, cập nhật quy định về xuất xứ hàng hóa.
Theo dõi các quy định liên quan đến C/O, quy tắc xuất xứ và thủ tục kiểm tra sau thông quan để đảm bảo hoạt động nhập khẩu tuân thủ quy định pháp luật.
6. Câu hỏi thường gặp về Quyết định 1828/QĐ-CHQ
Quyết định 1828/QĐ-CHQ có hiệu lực từ khi nào?
Quyết định số 1828/QĐ-CHQ được ban hành ngày 12/11/2026 và có hiệu lực từ ngày 15/12/2026.
Hàng hóa đã thông quan có thể bị kiểm tra xuất xứ không?
Có. Quy trình ban hành kèm Quyết định 1828/QĐ-CHQ quy định hoạt động kiểm tra xuất xứ hàng hóa xuất khẩu, nhập khẩu sau khi hàng hóa đã được thông quan. Việc kiểm tra được thực hiện theo quy định và trên cơ sở quản lý rủi ro.
C/O Form E có còn được kiểm tra sau khi hàng đã thông quan không?
C/O Form E là chứng từ chứng nhận xuất xứ hàng hóa. Theo quy trình mới, chứng từ chứng nhận xuất xứ và các tài liệu liên quan thuộc phạm vi rà soát, kiểm tra xuất xứ sau thông quan.
Do đó, doanh nghiệp cần đảm bảo thông tin trên C/O phù hợp với hồ sơ nhập khẩu và đáp ứng các quy tắc xuất xứ áp dụng.
Doanh nghiệp cần lưu trữ những chứng từ nào?
Doanh nghiệp nên lưu trữ đầy đủ hồ sơ hải quan, hợp đồng, hóa đơn thương mại, vận đơn, packing list, C/O và các tài liệu liên quan đến việc xác định xuất xứ hàng hóa.
7. AZ Chính Ngạch – Đồng hành cùng doanh nghiệp trong hoạt động nhập khẩu Trung Quốc – Việt Nam
Trong hoạt động nhập khẩu chính ngạch, việc kiểm soát chứng từ và thông tin xuất xứ là một trong những yếu tố quan trọng giúp doanh nghiệp hạn chế rủi ro trong quá trình thực hiện thủ tục hải quan.
AZ Chính Ngạch cung cấp các dịch vụ hỗ trợ doanh nghiệp trong hoạt động nhập khẩu Trung Quốc – Việt Nam:
- Tư vấn quy trình nhập khẩu chính ngạch và hồ sơ liên quan.
- Hỗ trợ kiểm tra thông tin chứng từ trong bộ hồ sơ nhập khẩu.
- Hỗ trợ khai báo hải quan và thực hiện thủ tục thông quan.
- Tư vấn các vấn đề liên quan đến mã HS, thuế và chứng từ hàng hóa.
- Hỗ trợ vận chuyển hàng hóa từ Trung Quốc về Việt Nam.
Với phương châm Trách nhiệm – Tận tâm – Uy tín, AZ Chính Ngạch hướng đến việc giúp doanh nghiệp kiểm soát quy trình nhập khẩu rõ ràng, minh bạch và đúng quy định.
Liên hệ AZ Chính Ngạch để được tư vấn quy trình nhập khẩu hàng hóa Trung Quốc – Việt Nam.
- Hotline/Zalo: 039 602 4873
- Website: https://azchinhngach.com