
Thủ Tục Nhập Khẩu Chậu Rửa Bát Từ Trung Quốc Mới Nhất 2026

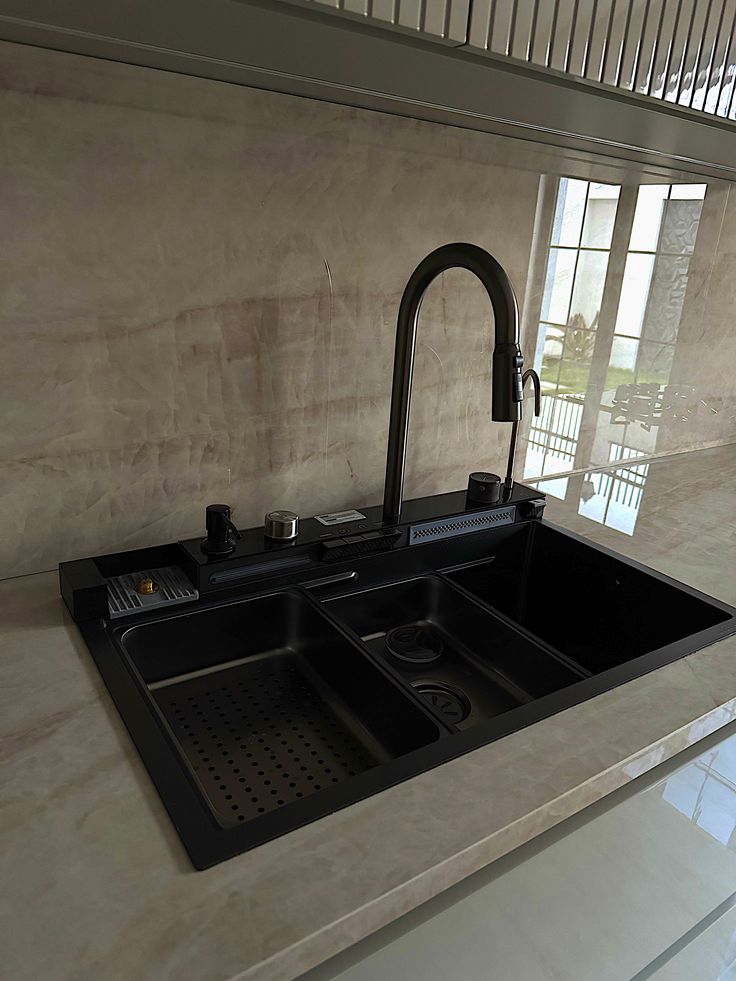
Chậu rửa bát (bồn rửa bát) là hạng mục gần như không thể thiếu trong mọi công trình tủ bếp, với nguồn cung phong phú từ Trung Quốc. Riêng dòng chậu inox, khu vực Khai Bình (Kaiping), tỉnh Quảng Đông được xem là “thủ phủ inox” của Trung Quốc, quy tụ hàng nghìn nhà máy chuyên sản xuất chậu rửa bát và vật dụng inox gia dụng; các dòng chậu đá granite/thạch anh/composite, vòi rửa cảm ứng và phụ kiện bếp cao cấp thường được sản xuất tại khu vực Phật Sơn, Trung Sơn lân cận.
Điểm doanh nghiệp cần đặc biệt lưu ý là bộ hồ sơ và mã HS của mặt hàng này thay đổi hoàn toàn theo vật liệu và cấu tạo: một chậu inox thuần túy có thủ tục rất đơn giản, không liên quan đến quy định an toàn điện; nhưng nếu tích hợp vòi cảm ứng hoặc máy nghiền rác thực phẩm (có động cơ/module điện tử đi kèm), sản phẩm sẽ phát sinh thêm nghĩa vụ kiểm tra chuyên ngành tương tự một thiết bị điện gia dụng. Trong bài viết này, AZ Chính Ngạch sẽ cung cấp cẩm nang chi tiết về căn cứ pháp lý, mã HS theo từng nhóm vật liệu/phụ kiện và quy trình thông quan thực tế cho mặt hàng chậu rửa bát cập nhật năm 2026.
1. Căn Cứ Pháp Lý & Quản Lý Chuyên Ngành
Chậu rửa bát (dạng cơ khí thông thường, không tích hợp linh kiện điện) không thuộc Danh mục hàng hóa cấm nhập khẩu hoặc nhập khẩu có điều kiện theo Nghị định 69/2018/NĐ-CP, và không thuộc phạm vi kiểm tra chuyên ngành về an toàn điện hay hợp quy viễn thông vì bản chất là sản phẩm cơ khí/vật liệu xây dựng, không có động cơ hoặc mạch điện.
Tuy nhiên, mấu chốt quan trọng là phải phân loại đúng theo cấu tạo thực tế của lô hàng:
- Trường hợp 1 – Chậu rửa bát cơ khí thuần túy (inox, đá granite/thạch anh/composite, gốm sứ, đồng — không kèm phụ kiện điện): làm thủ tục hải quan như hàng hóa thông thường, không phải kiểm tra chất lượng, không cần chứng nhận hợp quy.
- Trường hợp 2 – Vòi rửa bát cảm ứng/vòi kéo dài điện tử đi kèm bộ chậu: vòi có tích hợp cảm biến, van điện từ, pin/nguồn điện. Đây là phụ kiện có linh kiện điện, cần rà soát xem có thuộc danh mục hợp quy an toàn điện – điện tử hiện hành (QCVN 4:2009/BKHCN và sửa đổi, bổ sung) hay không trước khi lưu thông; nếu vòi có thêm kết nối Wifi/app điều khiển thì phải thực hiện thêm hợp quy viễn thông theo Thông tư 29/2025/TT-BKHCN.
- Trường hợp 3 – Máy nghiền rác thực phẩm (garbage disposal) lắp dưới chậu: về bản chất là thiết bị có động cơ điện riêng biệt, nên được xem là một thiết bị điện gia dụng độc lập — cần rà soát nghĩa vụ hợp quy an toàn điện tương tự các dụng cụ điện gia dụng khác, tách biệt hoàn toàn với phần chậu kim loại/đá.
Bảng so sánh nhanh theo cấu tạo sản phẩm
| Tiêu chí | Chậu rửa cơ khí thường | Vòi cảm ứng/vòi điện tử đi kèm | Máy nghiền rác thực phẩm tích hợp |
|---|---|---|---|
| Bản chất hàng hóa | Sản phẩm kim loại/đá/gốm sứ | Thiết bị có linh kiện điện | Thiết bị có động cơ điện |
| Kiểm tra chuyên ngành | Không áp dụng | Cần rà soát hợp quy an toàn điện; hợp quy ICT nếu có Wifi | Cần rà soát hợp quy an toàn điện |
| Căn cứ pháp lý | Nghị định 69/2018/NĐ-CP | QCVN 4:2009/BKHCN; Thông tư 29/2025/TT-BKHCN (nếu có Wifi) | QCVN 4:2009/BKHCN và văn bản hiện hành |
| Thời gian thông quan | 1 – 2 ngày làm việc | 3 – 10 ngày (nếu phải làm hợp quy) | 3 – 10 ngày (nếu phải làm hợp quy) |
2. Mã HS Và Chính Sách Thuế Nhập Khẩu
Mã HS của chậu rửa bát phụ thuộc hoàn toàn vào vật liệu cấu tạo:
| Mã HS | Mô tả hàng hóa | Thuế NK ưu đãi (MFN) | Thuế ACFTA (Form E) | Thuế GTGT (VAT) |
|---|---|---|---|---|
| 7324.10.10 | Bồn rửa nhà bếp bằng thép không gỉ (inox) | 20% | 5% | 10% |
| 6910.xx | Chậu rửa bằng gốm, sứ (nếu cấu tạo hoàn toàn từ gốm sứ) | [cần xác minh theo mã chi tiết] | [cần xác minh theo C/O] | 10% |
| Chương 68 / 3922.xx | Chậu rửa bằng đá nhân tạo/composite gốc nhựa – đá | [cần giám định thành phần vật liệu để xác định mã chính xác] | [cần xác minh theo C/O] | 10% |
| 8481.80.xx | Vòi rửa bát (kể cả vòi cảm ứng, vòi kéo dài) | [cần xác minh theo mã chi tiết] | [cần xác minh theo C/O] | 8-10% tùy phân loại |
| 8509.40.xx | Máy nghiền rác thực phẩm (garbage disposal) | [cần xác minh theo mã chi tiết] | [cần xác minh theo C/O] | 8-10% tùy phân loại |
Những lưu ý trọng yếu:
- Chậu inox chịu thuế GTGT 10% (không được giảm 2%): vì chậu rửa bát bằng thép không gỉ thuộc nhóm “sản phẩm kim loại” (Chương 73) — nhóm hàng hóa thường thuộc diện loại trừ khi áp dụng chính sách giảm thuế GTGT theo Nghị định 174/2025/NĐ-CP. Doanh nghiệp nên đối chiếu Phụ lục loại trừ cụ thể của Nghị định với mã HS khai báo để xác nhận chính xác.
- Thuế ACFTA của chậu inox chỉ 5%, không phải 0%: đây là điểm khác biệt quan trọng so với nhiều thiết bị điện gia dụng khác trong biểu thuế ACFTA — doanh nghiệp cần tính toán kỹ hiệu quả kinh doanh, không mặc định mọi hàng có C/O Form E đều về 0%.
- Chậu đá/composite cần giám định vật liệu: vì mã HS chương 68 hoặc 39 phân loại rất chi tiết theo tỷ lệ thành phần đá tự nhiên/nhựa, doanh nghiệp nên gửi thành phần cấu tạo (bảng phối trộn vật liệu từ nhà sản xuất) để được tư vấn áp mã chính xác, tránh bị bẻ mã khi kiểm hóa.
- Vòi và máy nghiền rác khai báo tách dòng hàng: vì đây là mã HS khác hoàn toàn với phần chậu, nếu nhập theo bộ (chậu + vòi + máy nghiền) cần khai tách dòng để áp đúng thuế cho từng cấu phần. Tham khảo thêm bài viết về tối ưu Landed Cost khi nhập hàng theo bộ từ Trung Quốc để hạn chế rủi ro áp sai thuế [cần điền link].
3. Bộ Hồ Sơ Hải Quan Nhập Khẩu Chậu Rửa Bát
Căn cứ Thông tư 38/2015/TT-BTC và Thông tư 39/2018/TT-BTC, bộ hồ sơ gồm:
- Hợp đồng thương mại, Hóa đơn thương mại, Phiếu đóng gói hàng hóa
- Vận đơn (Bill of Lading/Air Waybill)
- Giấy chứng nhận xuất xứ hàng hóa (C/O Form E)
- Tờ khai hải quan điện tử (VNACCS/VCIS)
- Tài liệu kỹ thuật/Catalog (vật liệu cấu tạo, kích thước, có/không tích hợp vòi cảm ứng/máy nghiền rác)
- Đối với vòi cảm ứng/máy nghiền rác: hồ sơ hợp quy an toàn điện (nếu thuộc danh mục bắt buộc) và hồ sơ hợp quy viễn thông (nếu có Wifi/Bluetooth)
4. Quy Trình 5 Bước Thông Quan Tại Cửa Khẩu
Bước 1: Khai báo tờ khai hải quan điện tử trên ECUS5-VNACCS, tách dòng hàng theo từng cấu phần (chậu/vòi/máy nghiền rác nếu nhập theo bộ).
Bước 2: Nhận kết quả phân luồng (Luồng Xanh/Vàng/Đỏ).
Bước 3: Đăng ký kiểm tra chất lượng & đo kiểm hợp quy (chỉ áp dụng với vòi cảm ứng/máy nghiền rác thuộc danh mục bắt buộc).
Bước 4: Nộp thuế nhập khẩu theo từng mã HS tương ứng và thuế GTGT (10% cho chậu inox/đá/gốm, 8-10% cho vòi/máy nghiền tùy phân loại).
Bước 5: Thông quan chính thức, nhận hàng và vận chuyển về kho nội địa.
5. Quy Định Nhãn Hàng Hóa (Shipping Mark)
Căn cứ Nghị định 111/2021/NĐ-CP, kiện hàng phải dán nhãn gốc và nhãn phụ tiếng Việt gồm: tên hàng hóa, model, vật liệu/thông số kỹ thuật (kích thước, số hố, công suất motor nếu có), tên/địa chỉ nhà sản xuất Trung Quốc, tên/địa chỉ/mã số thuế đơn vị nhập khẩu tại Việt Nam, và xuất xứ “Made in China”/“Xuất xứ: Trung Quốc”.
6. Câu Hỏi Thường Gặp (FAQ)
Câu 1: Chậu rửa bát đã qua sử dụng có được nhập khẩu vào Việt Nam không?
Trả lời: Chậu rửa cơ khí thuần túy (inox, đá, gốm sứ) không thuộc nhóm “hàng điện – điện tử đã qua sử dụng” nên về nguyên tắc không bị cấm tuyệt đối như đồ điện tử, nhưng hàng đã qua sử dụng thường không đáp ứng điều kiện chất lượng, thẩm mỹ để nhập khẩu thương mại và có thể bị áp các điều kiện riêng theo từng thời điểm — doanh nghiệp nên liên hệ tư vấn cụ thể trước khi ký hợp đồng.
Câu 2: Nhập một bộ chậu rửa gồm chậu inox + vòi cảm ứng thì tính thuế theo mã nào?
Trả lời: Phải tách dòng hàng: phần chậu khai theo mã 7324.10.10 (thuế ACFTA 5%, VAT 10%), phần vòi khai theo mã nhóm van/vòi 8481 (thuế và VAT có thể khác), không được khai gộp chung một mã để tránh bị truy thu chênh lệch thuế.
Câu 3: Máy nghiền rác thực phẩm lắp kèm chậu rửa có cần hợp quy an toàn điện không?
Trả lời: Cần rà soát cụ thể theo danh mục hợp quy an toàn điện – điện tử hiện hành (QCVN 4:2009/BKHCN và sửa đổi bổ sung) tại thời điểm nhập khẩu, vì đây là thiết bị có động cơ điện độc lập. AZ Chính Ngạch hỗ trợ kiểm tra tình trạng bắt buộc/không bắt buộc trước khi làm thủ tục để tránh phát sinh chi phí, thời gian ngoài dự kiến.
Câu 4: Chậu rửa bằng đá nhân tạo (composite) có thuế thấp hơn chậu inox không?
Trả lời: Không có câu trả lời cố định — mức thuế phụ thuộc vào mã HS chính xác được xác định theo tỷ lệ thành phần đá tự nhiên/nhựa trong sản phẩm. Doanh nghiệp nên gửi bảng thành phần vật liệu từ nhà sản xuất để được tư vấn áp mã và tính thuế cụ thể trước khi đặt hàng số lượng lớn.
7. Vì Sao Nên Ủy Thác Nhập Khẩu Chậu Rửa Bát Qua AZ Chính Ngạch?
Với gần 20 năm kinh nghiệm hoạt động trong lĩnh vực xuất nhập khẩu chính ngạch Trung Quốc – Việt Nam (từ năm 2007), AZ Chính Ngạch xử lý chính xác từng cấu phần phức tạp của mặt hàng chậu rửa bát:
- Tư vấn tách dòng hàng và áp đúng mã HS theo từng cấu phần (chậu/vòi/máy nghiền rác), tránh bị truy thu thuế sau thông quan.
- Giám định vật liệu chậu đá/composite trước khi khai báo, hạn chế rủi ro bị bẻ mã khi kiểm hóa.
- Rà soát nghĩa vụ hợp quy cho phụ kiện điện tử (vòi cảm ứng, máy nghiền rác) ngay từ khâu chọn nhà cung cấp.
- Vận chuyển liên vận Trung – Việt nhanh chóng: kho bãi tại Quảng Châu, Bằng Tường, Đông Hưng, về Hà Nội/TP.HCM trong 2 – 4 ngày.
- Đầy đủ hóa đơn VAT, chứng từ hợp pháp cho xưởng sản xuất tủ bếp, showroom và đại lý thiết bị nhà bếp.
Doanh nghiệp muốn phát triển dòng chậu rửa mang thương hiệu riêng có thể tham khảo thêm dịch vụ tìm xưởng và cung cấp nguồn hàng OEM của AZ Chính Ngạch. Doanh nghiệp lần đầu nhập hàng theo bộ (chậu + vòi + phụ kiện) có thể tham khảo thêm dịch vụ ủy thác xuất nhập khẩu để được hỗ trợ tách dòng hàng và khai báo đúng mã.